В соответствии с актуальными отчетами комиссии по торговле товарными фьючерсами США общий объем рынка деривативов на нефть марки Crude Oil уменьшился на 2%. Перевес покупателей по новым отчетам CoT уменьшился на 1%, что подтверждает вероятность...
На протяжении новой торговой недели возможно коррекционное снижение курса золота, так как преобладание быков по отчетам CoT уменьшилось на 9%. Увеличение объема рынка менее, чем на 1% при этом указывает на вероятный, сильный характер движения на...
По актуальным данным отчетов CoT общий объем рынка вырос менее, чем на 2%, составив денежный показатель в $289 млрд 147 млн. Чистый перевес медвежьих позиций за прошлую неделю увеличился на 5%, указав на вероятное снижение стоимости торгового...
Как заработать на финансовых рынках и не прогореть: 7 правил защиты капитала Здравствуйте, друзья! Каждый начинающий трейдер приходит на финансовые рынки с желанием заработать. Одни рассчитывают получать дополнительный доход, другие планируют...
Всем доброго дня! Неделя торгов завершилась. Сделки не достигли желаемого уровня профита поэтому добавил еще по 0.01 лот и оставил на следующую неделю. Картинка ниже. Американские новости не сильно повлияли на обстановку.
Здравствуйте, друзья! Сегодня предлагаю подробно разобрать тему, с которой начинается правильное управление капиталом в трейдинге: как рассчитать объём сделки в MetaTrader 5 и почему неправильно выбранный лот может оказаться опаснее неудачного...
Домашний интернет давно перестал быть исключительно средством общения и развлечений. Сегодня через него работают, учатся, оплачивают покупки, управляют банковскими счетами и следят за изменениями на финансовых рынках. Для многих семей стабильное...
Вступайте в VIP-комьюнити ForexTimes!!! Хотите совершать уверенные сделки и стабильно зарабатывать на рынке? Получите доступ к профессиональной аналитике без лишней воды . Что внутри VIP-канала: Точные торговые сигналы (Forex, Gold, WTI)....
Уважаемые коллеги, пример работы дневного прогноза по GOLD за 04.11.2026 из VIP комьюнити ForexTimes по данным Чикагской товарной биржи (СME). GOLD +1450 pips VIP ForexTimes это: Торговые сигналы. Торговые идеи на основе волновой структуры рынка...
Как заработать на финансовых рынках и не прогореть: 7 правил защиты капитала
Здравствуйте, друзья! Каждый начинающий трейдер приходит на финансовые рынки с желанием заработать. Одни рассчитывают получать дополнительный доход, другие планируют превратить торговлю в основную деятельность, третьих привлекают возможности автоматизации и использования торговых роботов.
Но есть один вопрос, который многие задают себе слишком поздно: что произойдёт с моим депозитом, если рынок начнёт двигаться против открытых позиций?
За более чем 20 лет работы на финансовых рынках и разработки торговых роботов для MetaTrader 4 и MetaTrader 5 я видел множество различных стратегий. Некоторые показывали хорошую прибыль в спокойных рыночных условиях, другие прекрасно выглядели в тестере, но сталкивались с серьёзными проблемами во время сильных направленных движений.
Мною было замечено, что одна из главных причин потери денег заключается не столько в ошибочном определении направления цены, сколько в неправильном управлении торговыми позициями.
Сегодня предлагаю подробно разобраться, почему трейдеры теряют депозиты, как правильно рассчитывать торговый объём, чем опасно кредитное плечо и какие принципы помогают контролировать риски.
1. Почему прибыльная сделка ещё не означает успешную торговлю
Представим начинающего трейдера, который открыл торговый счёт на 1000 долларов.
Первая сделка принесла ему 20 долларов. Вторая — ещё 30 долларов. Третья закончилась прибылью 50 долларов.
Всего за несколько торговых операций депозит вырос на 10%. Возникает ощущение, что рынок понятен, а для получения прибыли достаточно правильно определять направление движения цены.
Но затем происходит обычная для финансовых рынков ситуация.
Трейдер открывает покупку, а цена начинает снижаться. Вместо закрытия позиции по заранее определённому правилу он решает подождать.
Через некоторое время открывается дополнительная покупка, чтобы приблизить среднюю цену входа к текущему рынку.
Цена продолжает снижаться. Появляется третья позиция, затем четвёртая.
Суммарный объём увеличивается, свободная маржа сокращается, а плавающий убыток растёт.
В результате одна неудачная торговая серия способна уничтожить прибыль десятков предыдущих сделок.
Проблема здесь заключается не обязательно в первоначальном прогнозе. Основная ошибка — отсутствие заранее определённых правил управления риском.
Я рекомендую запомнить важный принцип: отдельная прибыльная сделка показывает только результат одной операции. Эффективность торговой стратегии необходимо оценивать на достаточно большой серии сделок с учётом убытков, комиссий и возможных неблагоприятных сценариев.
2. Как устроен заработок на финансовых рынках
Заработок на финансовых рынках может формироваться из изменения стоимости активов, процентных выплат, дивидендов и других финансовых механизмов.
В активном трейдинге чаще всего рассматривается возможность получить прибыль от изменения рыночной цены.
Например, трейдер приобретает акцию стоимостью 100 долларов. Позже её цена увеличивается до 110 долларов.
При продаже одной акции валовая прибыль составит 10 долларов без учёта комиссий и налогов.
Если же цена снизится до 90 долларов, при продаже будет зафиксирован убыток 10 долларов.
На валютном рынке используются другие механизмы расчёта, но принцип остаётся похожим: финансовый результат зависит от направления сделки, объёма и изменения котировки.
При использовании производных инструментов и кредитного плеча даже небольшие процентные изменения цены способны оказывать значительное влияние на капитал.
Поэтому я рекомендую сначала изучить спецификацию торгового инструмента, стоимость изменения цены и требования к марже, а уже затем переходить к открытию сделок.
3. Почему начинающие трейдеры теряют деньги
На мой взгляд, большинство наиболее опасных ошибок начинающих трейдеров связано с отсутствием системного подхода.
Когда человек открывает позицию исключительно потому, что ему кажется, будто цена должна вырасти или снизиться, он фактически действует без проверяемой торговой модели.
Рассмотрим основные ошибки.
Торговля без стратегии
У трейдера нет конкретных условий входа, выхода и ограничения убытка. Решения постоянно меняются в зависимости от текущего движения цены.
Такой подход трудно проверить статистически. Невозможно объективно определить, почему одна сделка оказалась прибыльной, а другая принесла убыток.
Завышенный торговый лот
Новички часто выбирают объём позиции исходя из желаемого заработка.
Например, трейдер хочет получить 100 долларов прибыли и открывает позицию значительно большего объёма, чем позволяет его депозит.
Но если цена пойдёт в противоположную сторону, убыток будет рассчитываться исходя из того же увеличенного объёма.
Отсутствие ограничения убытков
Некоторые трейдеры считают, что любую убыточную позицию можно просто удерживать до возвращения цены.
Проблема заключается в том, что рынок не обязан возвращаться к цене открытия в течение доступного трейдеру времени.
При использовании кредитного плеча длительное неблагоприятное движение может привести к принудительному закрытию позиций.
Попытка быстро отыграться
После убытка трейдер увеличивает следующую позицию, надеясь одним удачным входом восстановить потерянные средства.
Если новая сделка также окажется убыточной, финансовые последствия могут стать значительно серьёзнее.
Именно поэтому я рекомендую устанавливать ограничения на риск ещё до открытия первой позиции.
4. Правильный расчёт лота — основа управления капиталом
Один из ключевых элементов трейдинга — расчёт торгового объёма.
Предположим, мы работаем с валютной парой EURUSD. Стандартный контракт составляет 100 000 евро за один лот, а торговый счёт открыт в долларах США.
При таких условиях стоимость одного классического пункта размером 0,0001 приблизительно составляет:
1,00 лот — 10 долларов.
0,50 лота — 5 долларов.
0,10 лота — 1 доллар.
0,05 лота — 0,50 доллара.
0,01 лота — 0,10 доллара.
Теперь рассмотрим два примера.
Пример первый. Трейдер открывает позицию EURUSD объёмом 0,10 лота. Если цена изменится против него на 100 классических пунктов, денежный результат составит приблизительно минус 100 долларов без учёта расходов.
Пример второй. Трейдер открывает позицию объёмом 1,00 лот. При таком же неблагоприятном движении результат составит уже около минус 1000 долларов.
Рыночное движение совершенно одинаковое. Но финансовый результат отличается в десять раз.
Это показывает, почему необходимо внимательно относиться к размеру торгового объёма.
Я рекомендую использовать следующий порядок расчёта:
Определить размер текущего капитала.
Выбрать денежный бюджет риска для сделки.
Определить обоснованный уровень Stop Loss.
Рассчитать расстояние от входа до защитного уровня.
Вычислить объём позиции по характеристикам инструмента.
Проверить комиссии, маржу и ограничения брокера.
Допустим, депозит равен 10 000 долларов, а плановый риск составляет 1% капитала.
В данном учебном примере денежный бюджет риска равен 100 долларам.
Если Stop Loss находится на расстоянии 100 классических пунктов EURUSD, приблизительный расчётный объём составляет 0,10 лота.
Если расстояние увеличивается до 200 пунктов, то для сохранения прежнего денежного бюджета риска объём должен уменьшиться приблизительно до 0,05 лота.
Важно понимать, что 1% — условное значение для примера, а не универсальная рекомендация.
Реальный размер допустимого риска зависит от стратегии, финансового положения человека и особенностей торгового инструмента.
5. Кредитное плечо: полезный инструмент или опасная ловушка?
Кредитное плечо позволяет трейдеру открывать позиции, номинальная стоимость которых значительно превышает объём используемого обеспечения.
Некоторые начинающие трейдеры считают, что чем больше плечо, тем лучше.
На практике высокое кредитное плечо не улучшает качество торговых сигналов и не увеличивает вероятность правильного прогноза.
Оно лишь позволяет использовать более крупную экспозицию при меньшем первоначальном размере маржи.
Рассмотрим условный пример.
Трейдер контролирует позицию номинальной стоимостью 100 000 долларов.
Изменение стоимости такой позиции на 1% соответствует приблизительно 1000 долларам.
Если собственный капитал трейдера составляет 5000 долларов, подобное изменение может соответствовать 20% счёта.
При этом фактический размер маржинального обеспечения не равен максимально возможному убытку.
Я рекомендую оценивать кредитное плечо исключительно как технический механизм обеспечения сделок.
Размер позиции необходимо определять исходя из допустимого риска, а не из максимального объёма, который позволяет открыть торговый терминал.
6. Просадка: почему потерянные деньги трудно восстановить
Просадка — это уменьшение капитала относительно предыдущего максимального значения.
Показатель особенно важен при анализе торговых стратегий, которые удерживают несколько открытых позиций.
Предположим, на счёте находилось 10 000 долларов.
После серии неудачных сделок капитал уменьшился до 8000 долларов.
Просадка составила 20%.
Чтобы вернуться к первоначальным 10 000 долларов, необходимо заработать 2000 долларов от оставшегося капитала.
Это соответствует уже 25%, а не 20%.
Посмотрим, как меняется необходимая доходность при увеличении просадки:
Потеря 10% — для восстановления требуется 11,11%.
Потеря 20% — требуется 25%.
Потеря 30% — требуется 42,86%.
Потеря 50% — требуется 100%.
Потеря 70% — требуется 233,33%.
Потеря 90% — требуется 900%.
Эта математическая зависимость наглядно показывает, почему глубокие просадки настолько опасны.
Особенно внимательно следует оценивать торговые системы, которые демонстрируют большую прибыль при значительной максимальной просадке.
Например, робот может заработать 40% за год, но в процессе тестирования пережить снижение Equity на 60%.
Формально общий результат положительный. Но далеко не каждый трейдер способен финансово и психологически выдержать подобное изменение капитала.
Кроме того, историческая максимальная просадка не является верхней границей будущего риска.
Я рекомендую всегда анализировать изменение Equity, а не только Balance. Кривая закрытых сделок может выглядеть очень красиво, пока на счёте удерживается значительный плавающий убыток.
7. Почему высокий процент прибыльных сделок может обманывать
Многие трейдеры ищут стратегии с максимально высоким процентом прибыльных сделок.
Но высокий Win Rate не означает автоматически положительного финансового результата.
Предположим, торговая система совершила 100 сделок.
Из них 90 оказались прибыльными, каждая принесла по 10 долларов.
Оставшиеся 10 сделок завершились с убытком 100 долларов каждая.
Подсчитаем результат.
Прибыль составила 90 × 10 = 900 долларов.
Убыток составил 10 × 100 = 1000 долларов.
Общий результат — минус 100 долларов до учёта комиссий.
Получается, что система имеет 90% прибыльных сделок, но теряет деньги.
Теперь рассмотрим другую стратегию.
Из 100 сделок прибыльными оказались только 40, но каждая принесла 200 долларов.
Оставшиеся 60 сделок закрылись с убытком 100 долларов.
Совокупная прибыль составила 8000 долларов, а убытки — 6000 долларов.
Общий результат — плюс 2000 долларов до расходов.
Это условный пример, но он показывает важную особенность трейдинга.
При оценке стратегии необходимо учитывать не только процент прибыльных сделок, но и соотношение средней прибыли к среднему убытку.
Также важно анализировать размер редких экстремальных потерь и то, насколько результаты зависят от определённого рыночного режима.
8. Усреднение и мартингейл: почему прибыльные серии могут быть опасными
Усреднение — распространённый подход, при котором трейдер открывает дополнительные позиции по мере изменения цены.
Предположим, открыта покупка EURUSD объёмом 0,10 лота по цене 1,1000.
После снижения цены до 1,0900 открывается вторая покупка таким же объёмом.
Средневзвешенная цена двух позиций составляет 1,0950.
Теперь для достижения приблизительного нулевого ценового результата всей серии рынку достаточно подняться к 1,0950, если не учитывать спред, комиссии и другие расходы.
На первый взгляд это удобно.
Но суммарный торговый объём увеличился с 0,10 до 0,20 лота.
Если цена продолжит снижаться, убыток серии будет увеличиваться быстрее на каждый дополнительный пункт движения.
Следовательно, усреднение одновременно изменяет среднюю цену входа и увеличивает рыночную экспозицию.
Особого внимания требуют мартингейл-системы, в которых объём каждой следующей позиции увеличивается по определённому множителю.
Рассмотрим последовательность удвоения:
Первая позиция — 0,01 лота.
Вторая — 0,02 лота.
Третья — 0,04 лота.
Четвёртая — 0,08 лота.
Пятая — 0,16 лота.
Шестая — 0,32 лота.
Седьмая — 0,64 лота.
Восьмая — 1,28 лота.
Всего после восьми позиций общий объём составляет 2,55 лота.
При этом первоначальная сделка была открыта всего объёмом 0,01 лота.
Если рынок продолжает двигаться против открытой серии, нагрузка на депозит может становиться критической.
Поэтому я рекомендую оценивать подобные стратегии не по количеству успешно закрытых циклов, а по совокупному риску всей серии.
Необходимо заранее определять максимальное количество входов, суммарный объём, допустимую просадку и правила действий при продолжительном неблагоприятном движении цены.
9. Автоматическая торговля: преимущества и ограничения
Автоматическая торговля позволяет реализовать заранее определённую стратегию в виде программного алгоритма.
Торговые роботы для MetaTrader могут отслеживать цены, рассчитывать объёмы, открывать и закрывать позиции, сопровождать сделки и контролировать различные параметры счёта.
Главное преимущество автоматизации заключается в последовательности выполнения правил.
Программа не испытывает страх или жадность и не открывает дополнительные сделки исключительно под влиянием эмоций.
Но автоматизация не делает стратегию прибыльной сама по себе.
Если в алгоритме неправильно реализовано управление капиталом, робот может последовательно повторять ошибочные действия.
Например, система способна открывать дополнительные позиции без проверки максимального совокупного объёма.
Пока рынок движется в благоприятных условиях, результаты могут выглядеть привлекательными. Но сильный тренд против открытой серии способен привести к значительной просадке.
За годы разработки торговых роботов я пришёл к выводу, что управление уже открытыми позициями требует не меньшего внимания, чем поиск новых сигналов.
Необходимо учитывать суммарный объём, средние цены входа, текущий результат, маржинальную нагрузку и возможные условия закрытия позиций.
Такие задачи можно решать программными алгоритмами, но каждый механизм должен быть протестирован.
Если вам интересно самостоятельно создавать торговых роботов и изучать программирование MQL4 и MQL5, рекомендую ознакомиться с образовательным проектом MQL Master.
Важно понимать, что даже технически корректно написанный торговый советник не гарантирует положительного финансового результата. Качество программного кода и наличие прибыльного торгового преимущества — разные вопросы.
10. Как проверить торговую стратегию перед реальным счётом
Перед использованием торговой стратегии желательно исследовать её поведение на исторических данных.
В MetaTrader 5 для этой задачи предусмотрен тестер стратегий.
Он позволяет воспроизводить торговые операции на исторических котировках, анализировать результаты и сравнивать различные параметры алгоритма.
Но следует помнить, что историческое тестирование не способно полностью воспроизвести все условия реальной торговли.
Особенно важно учитывать качество исходных данных, спред, комиссии, свопы и возможное проскальзывание.
При анализе результатов я рекомендую обращать внимание на следующие показатели:
Чистая прибыль после торговых расходов.
Максимальная просадка по Equity.
Средний размер прибыльной и убыточной сделки.
Количество последовательных убытков.
Максимальный суммарный объём позиций.
Продолжительность восстановления после просадок.
Нагрузка на свободную маржу.
Результаты на разных рыночных участках.
Отдельно рекомендую использовать независимые исторические периоды, которые не участвовали в оптимизации параметров.
Если постоянно подбирать настройки исключительно под один участок истории, существует риск создать алгоритм, хорошо описывающий прошлое, но плохо работающий в будущем.
После тестера полезно проверить работу советника на демонстрационном счёте.
Это позволяет изучить поведение системы на текущих котировках, хотя качество исполнения ордеров в демонстрационной и реальной среде может отличаться.
11. Психология трейдинга: страх, жадность и желание отыграться
Даже при наличии понятной стратегии начинающие трейдеры часто допускают ошибки под влиянием эмоций.
Особенно это заметно после нескольких прибыльных или убыточных сделок подряд.
После успешной серии может возникнуть чрезмерная уверенность. Трейдер начинает увеличивать торговый объём и игнорировать собственные ограничения.
После убытков появляется желание как можно быстрее вернуть потерянные деньги.
Вместо ожидания следующего качественного сигнала человек начинает открывать позиции практически случайно.
Ситуацию усугубляет отсутствие торгового журнала и заранее определённого плана.
Я рекомендую фиксировать причины открытия сделок, плановый риск, фактический результат и любые отклонения от первоначальной стратегии.
Через некоторое время такие записи помогают понять, какие ошибки связаны с самой торговой системой, а какие — с её неправильным исполнением.
Дисциплина не гарантирует прибыль, но позволяет уменьшить количество импульсивных решений и получить более достоверные данные для анализа.
12. Сколько реально можно заработать на финансовых рынках
Один из самых популярных вопросов начинающих трейдеров — сколько денег можно зарабатывать каждый месяц?
К сожалению, универсального ответа не существует.
Результат зависит от размера капитала, торговой стратегии, текущих рыночных условий, используемых инструментов и величины принимаемого риска.
Рассмотрим условный математический пример.
Доходность 5% от депозита 1000 долларов соответствует 50 долларам.
Те же 5% от депозита 10 000 долларов составляют 500 долларов.
А 5% от капитала 100 000 долларов — это уже 5000 долларов.
Но эти цифры не являются прогнозом доходности. Получать одинаковую прибыль каждый месяц невозможно гарантировать.
Бывают удачные периоды, серии убытков и продолжительные участки, когда стратегия не показывает положительного результата.
Особенно опасно стремление превратить маленький депозит в крупный регулярный доход за короткое время.
Например, попытка заработать 1000 долларов на счёте размером 500 долларов означает необходимость увеличить капитал на 200%.
Подобная цель часто подталкивает к чрезмерному увеличению объёмов и использованию опасных методов управления позициями.
Я рекомендую сосредоточиться на проверяемости торговой модели, правильности расчётов и контроле риска, а не на обязательной денежной цели для каждого торгового дня.
13. Семь правил защиты торгового капитала
Теперь предлагаю собрать основные принципы в семь практических правил.
Правило 1. Не торгуйте на последние деньги
Средства, необходимые для жилья, питания, кредитов и обязательных расходов, не должны зависеть от результата спекулятивной торговли.
Правило 2. Рассчитывайте лот до открытия сделки
Сначала определите допустимый денежный риск, затем расстояние до защитного уровня и только после этого торговый объём.
Правило 3. Не используйте максимальное кредитное плечо без необходимости
Кредитное плечо не повышает вероятность правильного прогноза. Оно лишь позволяет изменять размер экспозиции и требования к обеспечению.
Правило 4. Контролируйте общую просадку
Анализируйте не только закрытые сделки, но и текущую стоимость счёта с учётом открытых позиций.
Правило 5. Осторожно относитесь к усреднению и мартингейлу
Открытие дополнительных позиций увеличивает или изменяет общий риск. Любая серия должна иметь заранее определённые ограничения.
Правило 6. Проверяйте торговые стратегии
Изучайте исторические результаты, независимые периоды тестирования и поведение алгоритма при изменении рыночных условий.
Правило 7. Соблюдайте дисциплину
Не открывайте сделки исключительно ради желания заработать прямо сейчас. Если условия стратегии отсутствуют, отсутствие позиции тоже может быть обоснованным решением.
Рекомендации
Друзья, финансовые рынки предоставляют возможности для заработка, но одновременно требуют серьёзного отношения к рискам.
Я рекомендую начинающим трейдерам не торопиться с увеличением торговых объёмов и не пытаться найти стратегию, которая никогда не приносит убытков.
Таких универсальных стратегий не существует.
Сначала изучите механику рынка, научитесь рассчитывать торговый лот и понимать влияние кредитного плеча.
Затем выберите одну понятную стратегию, определите условия входа и выхода, проверьте её на исторических данных и обратите особое внимание на просадки.
Если планируете использовать торговых роботов, обязательно изучайте принципы их работы. Важно понимать не только то, как алгоритм открывает позиции, но и то, что происходит при продолжительном движении цены против открытых сделок.
Не забывайте о совокупном риске. Несколько небольших позиций могут создавать значительную финансовую нагрузку, особенно при использовании сеток и увеличения лота.
И самое главное — не стремитесь заработать все деньги за один день.
Гораздо полезнее сформировать понятный торговый процесс, регулярно изучать статистику и принимать решения на основании заранее определённых правил.
Желаю вам осознанных торговых решений, дисциплины и внимательного отношения к собственному капиталу!
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами, особенно с применением кредитного плеча, связана с риском частичной или полной потери капитала.
Здравствуйте, друзья! Сегодня предлагаю подробно разобрать тему, с которой начинается правильное управление капиталом в трейдинге: как рассчитать объём сделки в MetaTrader 5 и почему неправильно выбранный лот может оказаться опаснее неудачного торгового сигнала.
Представьте обычную ситуацию. Вы открыли график EURUSD, определили точку входа, установили Stop Loss и готовы открыть позицию. Осталось выбрать торговый объём. В окне MetaTrader 5 можно указать 0,01, 0,05, 0,10 или другое допустимое значение. Но какой вариант действительно соответствует размеру вашего счёта и выбранной стратегии?
Многие начинающие трейдеры решают этот вопрос интуитивно. Если депозит небольшой, открывают 0,01 лота. Если капитал увеличился, переходят на 0,10. Некоторые вообще рассчитывают объём исходя из желаемой прибыли: хотят заработать сто долларов — значит, стараются открыть позицию побольше.
Проблема заключается в том, что такой подход не учитывает возможный убыток. А ведь именно допустимая потеря должна определять размер торговой позиции, а не наоборот.
За более чем двадцать лет работы на финансовых рынках и разработки торговых алгоритмов я неоднократно встречал трейдеров, которые достаточно хорошо определяли направление движения цены, но неправильно управляли объёмом. В результате одна неудачная операция могла уничтожить прибыль нескольких предыдущих недель.
По этой теме я также подготовил подробное руководство по расчёту торгового объёма в MetaTrader 5 с формулами, таблицами и примерами MQL5. Здесь предлагаю рассмотреть проблему с позиции практического трейдера: как определить допустимый риск, не ошибиться с лотом и понять, какую нагрузку новая сделка создаёт на счёт.
1. Что такое торговый объём и почему его нельзя путать с риском
Торговый объём показывает, какое количество финансового инструмента покупает или продаёт трейдер.
В MetaTrader 5 размер позиции обычно задаётся в лотах. При этом один лот не является одинаковым количеством базового актива для всех инструментов.
Для стандартного валютного контракта EURUSD один лот обычно соответствует 100 000 евро. Соответственно, 0,10 лота — это 10 000 евро, а 0,01 лота — 1000 евро базовой валюты.
Но если перейти к золоту XAUUSD, размер контракта может быть совершенно другим. У многих брокеров один лот соответствует 100 тройским унциям золота.
Для индексов, отдельных CFD, акций и фьючерсов используются собственные спецификации.
Поэтому нельзя считать, что 0,10 лота всегда означает одинаковую денежную нагрузку.
Пример объёмов для EURUSD
ОбъёмРазмер стандартного валютного контракта
1,00 лота
100 000 EUR
0,50 лота
50 000 EUR
0,10 лота
10 000 EUR
0,05 лота
5 000 EUR
0,01 лота
1 000 EUR
Однако размер контракта — это не сумма предполагаемого убытка.
Например, трейдер может открыть позицию 0,10 лота и потерять десять долларов, а может при том же объёме потерять сто долларов.
Всё зависит от изменения цены, расположения Stop Loss и условий исполнения.
Именно поэтому объём, маржу и риск необходимо рассматривать как три самостоятельные величины.
2. Почему даже 0,01 лота может оказаться опасным
Рассмотрим пример.
Два трейдера открывают одинаковые покупки EURUSD объёмом 0,01 лота.
Первый устанавливает Stop Loss на расстоянии 20 стандартных пипсов.
Второй — на расстоянии 200 пипсов.
Для стандартного EURUSD на долларовом счёте стоимость одного пипса при объёме 0,01 лота составляет примерно 0,10 доллара.
Потенциальный ценовой убыток первого трейдера:
20 × 0,10 = 2 доллара.
Потенциальный ценовой убыток второго:
200 × 0,10 = 20 долларов.
Объём сделки одинаковый, но расчётный риск отличается в десять раз.
Теперь предположим, что депозит каждого трейдера составляет 100 долларов.
В первом случае риск равен 2% капитала.
Во втором — 20%.
Получается, что привычная фраза «я торгую минимальным лотом, значит, ничем серьёзным не рискую» может оказаться совершенно неверной.
Минимальный объём не означает автоматически минимальный процент риска.
3. Сначала определяем допустимый риск
Я рекомендую начинать любую сделку с расчёта суммы, которую трейдер планирует потерять при неблагоприятном сценарии.
Например, на счёте находится 1000 долларов.
Торговый план предусматривает риск 1% от текущего капитала на одну новую позицию.
Получаем:
1000 × 0,01 = 10 долларов.
Таким образом, расчётный бюджет риска составляет 10 долларов.
Это не гарантия того, что при любом развитии событий фактический убыток будет строго ограничен этой суммой. Stop Loss может исполниться по худшей цене, а комиссии и проскальзывание увеличат расходы.
Но у нас появляется конкретная величина для планирования позиции.
Денежный риск при разных размерах счёта
КапиталРиск 0,5%Риск 1%Риск 2%
500 USD
2,50 USD
5 USD
10 USD
1000 USD
5 USD
10 USD
20 USD
2000 USD
10 USD
20 USD
40 USD
5000 USD
25 USD
50 USD
100 USD
10 000 USD
50 USD
100 USD
200 USD
Один процент используется здесь как пример, а не как универсальная рекомендация. Подходящий уровень риска зависит от особенностей торговой системы и финансовых возможностей трейдера.
Но сам принцип остаётся одинаковым: сначала определяется допустимая потеря, а затем рассчитывается объём.
4. Формула расчёта торгового объёма
Для стандартных валютных инструментов, где известна корректная стоимость пипса, можно использовать простую формулу.
Объём = Денежный риск / (Расстояние Stop Loss × Стоимость пипса одного лота).
Разберём её составляющие.
Денежный риск — сумма, которую мы планируем потерять.
Расстояние Stop Loss — разница между предполагаемой ценой входа и защитным уровнем.
Стоимость пипса — денежный результат изменения цены на один стандартный пипс при объёме 1,00 лота.
Объём — необходимое количество лотов.
Важно правильно использовать единицы измерения.
Если расстояние до защитного уровня задано в стандартных пипсах, необходимо применять стоимость именно стандартного пипса, а не технического Point.
Если инструмент имеет другую спецификацию, формула потребует соответствующей корректировки.
5. Практический расчёт лота для EURUSD
Предположим, мы собираемся открыть покупку EURUSD.
Исходные условия:
Валюта торгового счёта — USD.
Средства счёта — 1000 долларов.
Допустимый риск — 1%.
Предполагаемая цена BUY — 1.08500.
Stop Loss — 1.08300.
Размер стандартного контракта — 100 000 EUR.
Шаг первый. Денежный риск
Один процент от 1000 долларов:
1000 × 1 / 100 = 10 долларов.
Шаг второй. Расстояние до Stop Loss
Разница между предполагаемой ценой входа и защитным уровнем:
1.08500 − 1.08300 = 0.00200.
Для EURUSD это 20 стандартных пипсов.
Шаг третий. Убыток одного лота
При стандартном контракте EURUSD на долларовом счёте один пипс для полного лота стоит приблизительно 10 долларов.
Следовательно:
20 × 10 = 200 долларов.
То есть при объёме 1,00 лота предполагаемое движение до Stop Loss приведёт к ценовому убытку около 200 долларов.
Шаг четвёртый. Рассчитываем необходимый объём
Наш бюджет риска составляет всего 10 долларов.
Поэтому:
10 / 200 = 0,05 лота.
Мы получили расчётный торговый объём.
Теперь сравним его с другими вариантами.
ОбъёмРасчётный убыток при SL 20 пипсовДоля от депозита 1000 USD
0,01
2 USD
0,2%
0,02
4 USD
0,4%
0,05
10 USD
1%
0,10
20 USD
2%
0,20
40 USD
4%
0,50
100 USD
10%
Все значения приведены без отдельных комиссий, свопов и возможного ухудшения цены исполнения.
Теперь становится понятно, почему неправильный выбор торгового обьёма способен резко изменить риск даже при полностью одинаковой торговой идее.
6. Почему Stop Loss определяет размер позиции
Одна из важнейших особенностей риск-менеджмента заключается в том, что размер позиции должен зависеть от расстояния до защитного уровня.
Например, у нас по-прежнему есть 1000 долларов, а допустимый риск составляет 10 долларов.
Посмотрим, что произойдёт при разных Stop Loss для стандартного EURUSD.
Stop LossТеоретический лотЦеновой риск
10 пипсов
0,10
10 USD
20 пипсов
0,05
10 USD
25 пипсов
0,04
10 USD
50 пипсов
0,02
10 USD
100 пипсов
0,01
10 USD
Чем дальше находится Stop Loss, тем меньше должен быть торговый объём для сохранения того же денежного риска.
Но здесь существует ещё одна распространённая ошибка.
Некоторые трейдеры сначала выбирают желаемый лот, а затем искусственно приближают Stop Loss, чтобы формально сохранить допустимый процент риска.
Например, стратегия предполагает защитный уровень в 50 пипсах от входа, но трейдер устанавливает его всего в 10 пипсах ради увеличения объёма в пять раз.
При таком подходе защитный приказ может сработать на обычном ценовом колебании, хотя исходная торговая идея ещё сохраняет смысл.
Я рекомендую действовать наоборот: сначала определить логически обоснованный Stop Loss, а уже после этого подобрать объём.
7. Почему пункты, пипсы и тики нельзя путать
В терминале MetaTrader 5 существует техническое понятие Point.
При этом в валютной торговле часто используется понятие стандартного пипса.
Для пятизначной котировки EURUSD эти значения отличаются.
Один Point обычно равен 0.00001.
Один стандартный пипс — 0.00010.
Один стандартный пипс равен десяти таким Point.
Следовательно, движение цены с 1.08500 до 1.08300 составляет 20 стандартных пипсов или 200 технических Point.
Если в формуле перепутать эти показатели, расчёт объёма может оказаться ошибочным в десять раз.
Для металлов, индексов и биржевых инструментов ситуация ещё сложнее, поскольку минимальный тик и технический Point могут иметь разные значения.
Поэтому перед использованием формулы необходимо провреить спецификацию инструмента и убедиться, что все величины выражены в одинаковых единицах измерения.
8. Расчёт торгового объёма по золоту XAUUSD
Теперь рассмотрим ещё один инструмент.
Допустим, у брокера один стандартный лот золота XAUUSD равен 100 тройским унциям.
Предполагаемая цена покупки — 2500 долларов за унцию.
Stop Loss расположен на уровне 2490 долларов.
Разница составляет 10 долларов за унцию.
Для полного лота расчётный ценовой убыток:
100 × 10 = 1000 долларов.
Для объёма 0,01 лота:
1000 × 0,01 = 10 долларов.
Теперь увеличим расстояние до защитного уровня до 25 долларов.
При том же объёме 0,01 лота получим:
100 × 25 × 0,01 = 25 долларов.
Если депозит составляет 1000 долларов, это уже 2,5% капитала.
Что делать, если расчётный лот меньше минимального
Предположим, мы хотим ограничить убыток десятью долларами, но Stop Loss расположен на расстоянии 25 долларов от цены входа.
Теоретический объём составит:
10 / (100 × 25) = 0,004 лота.
Но если брокер позволяет открывать золото минимум по 0,01 лота, такой объём недоступен.
Можно ли автоматически увеличить его до минимального?
Технически — да, но с точки зрения выбранного риск-лимита это будет ошибкой.
В таком случае минимальная позиция создаст ценовой убыток 25 долларов вместо допустимых десяти.
Поэтому иногда правильное решение заключается в отказе от сделки.
Размер контракта в данном примере указан для наглядности. Условия торговли XAUUSD необходимо отдельно проверять у вашего брокера.
9. Маржа и риск — совершенно разные понятия
Некоторые начинающие трейдеры считают, что если брокер требует для открытия позиции 50 долларов маржи, то больше этой суммы потерять невозможно.
Это неверно.
Маржа — обеспечение, необходимое для удержания торговой позиции.
А риск по Stop Loss — предварительная оценка убытка, который может возникнуть при неблагоприятном движении цены до защитного уровня.
Например, при высоком кредитном плече достаточно крупная позиция может требовать сравнительно небольшого обеспечения.
Но величина прибыли или убытка от изменения цены определяется торговым объёмом, спецификацией инструмента и фактическим ценовым движением.
ПонятиеЧто означает
Торговый объём
Количество лотов в позиции
Маржа
Требуемое обеспечение
Свободная маржа
Доступный остаток средств с учётом текущих требований к обеспечению
Риск по Stop Loss
Предполагаемый убыток до защитного уровня
Equity
Текущие средства счёта с учётом открытых позиций
Поэтому возможность технически открыть позицию не означает, что её размер соответствует вашим правилам управления капиталом.
10. Как кредитное плечо влияет на торговый объём
Кредитное плечо позволяет открывать позиции, номинальная стоимость которых превышает собственные средства трейдера.
При плече 1:100 для определённой валютной позиции может потребоваться значительно меньше маржи, чем при плече 1:10.
Но денежный результат движения цены при одинаковом объёме остаётся приблизительно тем же.
Например, у нас открыта позиция EURUSD объёмом 0,10 лота.
При стандартном контракте и долларовом счёте движение цены на 20 пипсов соответствует примерно 20 долларам.
Изменение кредитного плеча само по себе не уменьшит эту величину.
Поэтому я рекомендую разделять два вопроса:
Какой объём брокер позволяет открыть с имеющейся маржой?
Какой объём соответствует допустимому риску торговой стратегии?
Для управления рисками второй вопрос имеет принципиальное значение.
11. Почему стоит учитывать комиссии и проскальзывание
Рассмотрим пример, в котором мы рассчитали объём EURUSD 0,05 лота с ценовым убытком 10 долларов при достижении Stop Loss.
Предположим, что брокер дополнительно взимает комиссию 7 долларов за полный торговый цикл одного лота.
Для позиции 0,05 лота комиссия составит:
7 × 0,05 = 0,35 доллара.
Если закрытие произойдёт точно по Stop Loss, общий расчётный результат с комиссией составит минус 10,35 доллара.
Получается, что выбранный бюджет риска 10 долларов уже превышен.
Чтобы учесть комиссию заранее, можно прибавить её к ценовому риску полного лота.
В нашем примере:
200 + 7 = 207 долларов на один лот.
Тогда объём:
10 / 207 ≈ 0,0483 лота.
Если брокер поддерживает шаг 0,01, округление вниз даст 0,04 лота.
При этом ориентировочный ценовой убыток составит 8 долларов, а комиссия — 0,28 доллара.
Общий расчётный результат:
−8,28 доллара.
Остаётся резерв, однако он не гарантирует защиту от проскальзывания или ценовых разрывов.
Важно не учитывать спред дважды. Если предполагаемые цены входа и закрытия уже отражают соответствующие значения Bid и Ask, часть расходов включена в расчётную разницу цен.
12. Почему важнее знать размер убытка, а не ожидаемую прибыль
Предположим, трейдер открывает сделку и рассчитывает заработать 100 долларов.
Но перед открытием он не определил, сколько готов потерять.
В результате позиция может оставаться открытой даже при неблагоприятном движении, значительно превышающем ожидаемую прибыль.
На мой взгляд, это неправильная последовательность принятия решений.
Сначала необходимо понять, что произойдёт при неудачном сценарии.
Если стратегия предполагает риск 10 долларов ради потенциальной прибыли 20 долларов, отношение ожидаемой прибыли к плановому ценовому риску составляет 2:1 до торговых расходов.
Но само по себе такое соотношение ещё не делает систему прибыльной.
Также необходимо учитывать вероятность успешного исхода и торговые издержки.
Например, стратегия с высокой средней прибылью может оставаться убыточной, если большинство сделок закрывается с большими потерями.
Поэтому расчёт лота должен быть частью общей системы риск-менеджмента, а не отдельным арифметическим действием.
13. Что происходит при серии убыточных сделок
Теперь рассмотрим ещё один важный аспект.
Предположим, трейдер постоянно рискует определённым процентом текущих средств счёта.
Если он получает пять последовательных убытков, состояние депозита будет зависеть от выбранного процента риска.
Для простоты предположим, что каждый убыток точно равен выбранному проценту текущего Equity, а дополнительных расходов нет.
Риск одной сделкиКапитал после пяти последовательных убытков от 1000 USDОбщее снижение
1%
Приблизительно 950,99 USD
Около 4,9%
2%
Приблизительно 903,92 USD
Около 9,6%
5%
Приблизительно 773,78 USD
Около 22,6%
Это условная модель процентного риска, а не прогноз поведения конкретной стратегии.
Тем не менее она показывает, как сильно размер каждой позиции влияет на последствия серии неудачных операций.
При риске 1% пять последовательных убытков уменьшают капитал примерно на 4,9%.
При риске 5% снижение уже превышает 22%.
Чем выше нагрузка на счёт, тем сложнее восстановить капитал после глубокой просадки.
Поэтому выбор торгового объёма необходимо рассматривать вместе с возможной серией убытков, а не только с результатом одной сделки.
14. Почему при нескольких позициях риск нужно считать суммарно
Предположим, на торговом счёте 5000 долларов.
Открыты три позиции с предполагаемыми рисками 50, 75 и 100 долларов.
Если все они закроются по Stop Loss с ожидаемым исполнением, общий ценовой убыток составит:
50 + 75 + 100 = 225 долларов.
Относительно капитала:
225 / 5000 × 100 = 4,5%.
Получается, что несколько отдельных сделок формируют единый риск для счёта.
Дополнительная сложность появляется, если позиции коррелируют между собой.
Например, несколько валютных пар могут одновременно реагировать на одно макроэкономическое событие.
Поэтому независимость графиков не всегда означает независимость рисков.
Особенно внимательно необходимо относиться к стратегиям, открывающим дополнительные позиции при движении рынка против первоначального входа.
Например, серия объёмов 0,01, 0,02, 0,04, 0,08 и 0,16 лота создаёт совокупную экспозицию 0,31 лота.
Одна последняя сделка объёмом 0,16 более чем удваивает предыдущий общий объём 0,15 лота.
Поэтому риск первой позиции не отражает полностью возможную нагрузку торговой серии.
15. Balance или Equity: что брать за основу расчёта
Предположим, баланс счёта составляет 1000 долларов.
Но открытые позиции показывают плавающий убыток 200 долларов.
При отсутствии других корректировок Equity составляет около 800 долларов.
Если рассчитывать один процент от баланса, получим 10 долларов.
Если от текущих средств — 8 долларов.
В торговых алгоритмах я часто предпочитаю использовать Equity, поскольку этот показатель лучше отражает текущее состояние счёта.
Однако окончательный выбор зависит от правил торговой стратегии.
Главное — применять выбранный подход последовательно и учитывать уже существующую нагрузку на капитал.
16. Как автоматически рассчитать объём на MQL5
Для ручной торговли можно воспользоваться простой формулой через стоимость пипса.
Но для автоматических торговых систем, работающих с разными инструментами, я рекомендую другой подход.
В MQL5 существует функция OrderCalcProfit().
Она позволяет предварительно рассчитать финансовый результат заданной операции по предполагаемым ценам открытия и закрытия.
Результат возвращается в валюте торгового счёта.
Это удобно, поскольку не приходится вручную создавать отдельные формулы для EURUSD, USDJPY, XAUUSD и других инструментов.
Рассмотрим учебный пример расчёта убытка минимального разрешённого объёма.
Сначала проверяет тип позиции и правильность защитного уровня.
Затем получает ограничения брокера на минимальный и максимальный объём, а также разрешённый шаг лота.
После этого определяет допустимый денежный риск от текущего Equity.
С помощью OrderCalcProfit() рассчитывает убыток минимального объёма при предполагаемом закрытии по Stop Loss.
Затем определяет подходящий лот и округляет его вниз, чтобы не превышать бюджет риска.
Если даже минимальный разрешённый объём создаёт слишком большой риск, функция возвращает ноль.
Это важное правило: алгоритм не должен автоматически увеличивать объём только потому, что брокер не принимает меньшее значение.
Ограничения программного расчёта
Приведённая функция является учебным примером. Она рассчитывает ценовой риск по предполагаемому Stop Loss и не учитывает комиссию, своп, проскальзывание или возможность ценового разрыва.
Для реальной торговой системы потребуется дополнительно предусмотреть резерв на расходы, проверить совокупный риск открытых позиций, ограничения объёма в одном направлении и доступную маржу.
Для предварительной оценки маржи в MQL5 можно использовать OrderCalcMargin(). Однако эта функция выполняет расчёт без учёта существующих позиций и отложенных ордеров.
Поэтому полноценная проверка торгового запроса должна учитывать фактическое состояние счёта, а после отправки необходимо контролировать ответ торгового сервера.
Если вы хотите глубже разобраться в программировании подобных алгоритмов, у меня есть образовательный проект MQL Master, посвящённый разработке торговых программ на MQL4 и MQL5.
17. Как рассчитать лот непосредственно перед открытием сделки
Предлагаю объединить рассмотренные принципы в последовательность действий.
Выберите финансовый инструмент.
Изучите его спецификацию в MetaTrader 5.
Определите точку входа по правилам стратегии.
Найдите обоснованный Stop Loss.
Рассчитайте допустимый денежный риск.
Определите убыток одного лота при достижении защитного уровня.
Рассчитайте подходящий торговый объём.
Округлите результат вниз по допустимому шагу.
Проверьте комиссии и возможные дополнительные расходы.
Убедитесь, что достаточно свободной маржи.
Оцените совокупный риск с уже открытыми позициями.
После открытия проверьте фактические параметры позиции.
Такой порядок позволяет избежать ситуации, когда трейдер сначала открывает сделку, а уже потом пытается понять, какой убыток она может принести.
18. Самые распространённые ошибки начинающих трейдеров
Ошибка №1. Выбирать объём исключительно по размеру депозита
Одинаковый лот создаёт разный риск при изменении расстояния Stop Loss.
Ошибка №2. Использовать фиксированный объём без контроля риска
Фиксированный лот может применяться в отдельных стратегиях, но необходимо понимать, как меняется денежный убыток при разных торговых условиях.
Ошибка №3. Открывать сделку без защитного уровня
Если заранее не определена предполагаемая цена выхода, обычная формула ограничения риска через Stop Loss становится неприменимой.
Ошибка №4. Путать пункты и пипсы
На пятизначных валютных котировках это способно привести к ошибке расчёта в десять раз.
Ошибка №5. Использовать одинаковую стоимость пипса для разных инструментов
Размер контракта и стоимость ценового шага отличаются у разных финансовых инструментов.
Ошибка №6. Автоматически округлять лот вверх
Если расчётный объём оказался меньше минимального, увеличение позиции может нарушить установленный риск-лимит.
Ошибка №7. Путать маржу и денежный риск
Небольшое обеспечение не гарантирует небольшого убытка.
Ошибка №8. Игнорировать торговые расходы
Комиссии и проскальзывание могут увеличивать реальный убыток по сравнению с предварительным расчётом.
Ошибка №9. Не учитывать уже открытые сделки
Несколько позиций могут создавать значительную совокупную нагрузку на капитал даже при небольшом риске каждой операции.
Ошибка №10. Увеличивать объём после убытков
Желание быстрее восстановить депозит может привести к нарушению собственных ограничений и увеличению просадки.
На мой взгляд, одна из главных задач управления капиталом — не допускать ситуаций, когда эмоциональное желание заработать больше становится причиной необоснованного увеличения риска.
19. Пять дополнительных примеров расчёта торгового объёма
Для закрепления материала рассмотрим несколько расчётов для стандартного EURUSD на долларовом счёте.
Во всех примерах стоимость одного стандартного пипса для полного лота принимаем равной приблизительно десяти долларам. Дополнительные расходы пока не учитываем.
СредстваРискStop LossРасчётный лот
500 USD
1%
25 пипсов
0,02
1000 USD
1%
50 пипсов
0,02
2000 USD
1%
25 пипсов
0,08
5000 USD
0,5%
50 пипсов
0,05
10 000 USD
1%
100 пипсов
0,10
Обратите внимание, что у первых двух трейдеров расчётный объём одинаковый — 0,02 лота, несмотря на различие размеров счёта.
Причина проста: во втором примере депозит больше, но и расстояние до Stop Loss увеличено.
Следовательно, правильный объём невозможно определить только по сумме депозита.
Необходимо одновременно учитывать размер капитала, процент риска и предполагаемое движение цены до защитного уровня.
Рекомендации
Друзья, теперь мы подробно разобрали, как правильно рассчитывать торговый объём в MetaTrader 5 и почему привычный минимальный лот не гарантирует небольшого убытка.
Главный принцип, который я рекомендую использовать: сначала определяем допустимый денежный риск, затем выбираем обоснованный Stop Loss и только после этого рассчитываем объём позиции.
Не следует увеличивать лот исключительно потому, что хочется заработать больше. Не стоит и искусственно приближать защитный уровень только ради увеличения размера сделки.
Для стандартных валютных пар можно использовать простую формулу через стоимость пипса. А для универсальных торговых алгоритмов удобнее использовать OrderCalcProfit(), которая позволяет предварительно оценить результат в валюте счёта с учётом характеристик инструмента.
Не забывайте проверять ограничения брокера, доступную маржу, комиссии и суммарный риск всех открытых позиций.
Особенно внимательно нужно подходить к управлению объёмом в стратегиях, которые предусматривают несколько последовательных входов. Риск первой позиции не всегда отражает максимальную нагрузку всей торговой серии.
Правльный расчёт лота не гарантирует прибыльности стратегии, но помогает заранее понимать, какой денежный риск сопровождает каждое торговое решение.
Самое главное — соблюдайте выбранные правила последовательно. Если минимальный разрешённый объём превышает допустимый риск, иногда разумнее отказаться от операции, чем нарушить собственный торговый план.
Практические материалы по MetaTrader 5, торговым системам и разработке советников я также публикую в Telegram-канале Trading-Go.
А теперь интересно узнать ваше мнение.
Как вы рассчитываете объём сделок: используете фиксированный лот, процент от депозита или определяете размер позиции по Stop Loss?
И учитываете ли вы совокупный риск нескольких одновременно открытых позиций?
Поделитесь своим опытом в комментариях. Возможно, ваши практические примеры помогут другим трейдерам избежать распространённых ошибок управления капиталом.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами сопряжена с риском частичной или полной потери капитала. Приведённые расчёты являются учебными примерами и не гарантируют соответствия фактического убытка предварительной оценке.
Здравствуйте, друзья! Сегодня хочу поговорить о проблеме, с которой рано или поздно сталкиваются многие любители автоматической торговли. Представьте, что вы нашли интересного торгового робота, запустили его в тестере стратегий MetaTrader 5 и получили замечательные результаты. График баланса уверенно растёт, большинство сделок закрывается с прибылью, а максимальная просадка кажется вполне приемлемой.
Но после запуска того же советника на реальном счёте всё начинает происходить иначе. Некоторые позиции открываются по другим ценам, Stop Loss срабатывает раньше ожидаемого, количество сделок не совпадает с результатами исторической проверки. Иногда робот, который прекрасно зарабатывал в тестере, начинает постепенно терять депозит.
Возникает закономерный вопрос: почему это происходит? Действительно ли тестер MetaTrader 5 показывает неправильные результаты? Можно ли доверять историческому тестированию? Или проблема заключается в торговых условиях, настройках брокера и самом алгоритме?
За более чем двадцать лет работы с финансовыми рынками и разработки торговых роботов я неоднократно наблюдал подобные ситуации. На практике причина обычно заключается не в одном факторе, а в сочетании нескольких обстоятельств, которые трейдер не учёл при первоначальной проверке советника.
По этой теме я подготовил также подробное руководство по тестированию торговых роботов в MetaTrader 5, где дополнительно рассматриваю диагностику алгоритмов и примеры MQL5. Здесь предлагаю сосредоточиться на практической стороне проблемы: почему возникают расхождения и что необходимо проверить до использования реальных денег.
Практические вопросы торговли, риск-менеджмента и автоматизации я также обсуждаю в Telegram-канале Trading-Go. А теперь последовательно разберём семь основных причин, способных превратить красивый результат исторического тестирования в реальный финансовый убыток.
1. Что показывает тестер стратегий MetaTrader 5
Для начала важно правильно понимать назначение тестера. Это инструмент исследования торговых алгоритмов на исторических данных. Он позволяет воспроизводить ценовые события, рассчитывать индикаторы, открывать и закрывать виртуальные сделки, анализировать финансовые результаты.
После тестирования пользователь получает отчёт, в котором содержатся статистические показатели работы советника: чистая прибыль, количество сделок, максимальная просадка, коэффициент прибыльности, средний результат операции и другие характеристики.
Основное преимущество такого подхода заключается в скорости. Вместо того чтобы несколько лет наблюдать за советником на демонстрационном счёте, можно исследовать его поведение на продолжительном историческом периоде.
Однако здесь находится главное ограничение.
Тестер показывает поведение торговой системы на известных исторических данных при выбранных условиях моделирования. Он не предсказывает будущую прибыль.
Например, советник мог отлично работать во время продолжительного тренда. Но если после запуска на реальном счёте рынок перейдёт в боковое движение, статистика может измениться даже при полностью корректной работе программы.
Кроме того, результат зависит от качества исторических котировок, особенностей исполнения приказов, комиссий, величины спреда и характеристик торгового счёта.
Поэтому я рекомендую анализировать не только итоговую прибыль, но и обстоятельства, при которых эта прибыль была получена.
2. Причина №1. Неправильно выбранный режим моделирования
MetaTrader 5 предоставляет несколько способов тестирования торговых советников. Они различаются детализацией ценовых данных и принципами формирования событий, которые получает алгоритм.
Это особенно важно для советников, использующих трейлинг-стоп, частое открытие позиций, торговлю внутри свечи и сложные механизмы сопровождения сделок.
Тестирование по ценам открытия
Этот режим удобен для быстрого исследования стратегий, в которых торговые сигналы рассчитываются преимущественно в начале нового бара на основании уже закрытых свечей.
Предположим, робот анализирует две скользящие средние исключительно при открытии нового часового бара. Если условия выполнены, советник открывает позицию.
Для предварительной проверки такой логики режим может быть полезным.
Но представьте, что советник после открытия позиции начинает отслеживать каждое движение цены, перемещать защитный уровень или добавлять позиции. Тогда внутрисвечная последовательность событий уже имеет принципиальное значение.
Быстрый режим моделирования не всегда позволяет воспроизвести эти особенности с необходимой точностью.
Режим OHLC на M1
В этом варианте для каждой минутной свечи используются четыре основные ценовые точки: открытие, максимум, минимум и закрытие.
Он обеспечивает большую детализацию, чем проверка только по ценам открытия, но не воспроизводит полную реальную последовательность тиков.
Например, цена EURUSD внутри минуты могла сначала резко вырасти, потом снизиться и снова подняться. Для обычного анализа закрытых свечей это не всегда критично.
Но для советника с динамическим Stop Loss порядок этих движений может изменить результат конкретной сделки.
Режим «Все тики»
Тестер генерирует последовательность тиков на основании исторических минутных данных. Такой способ позволяет более подробно исследовать работу алгоритма, однако часть внутриминутной динамики моделируется.
Каждый тик на основе реальных тиков
Это один из наиболее важных режимов для проверки советников, чувствительных к небольшим ценовым изменениям.
При наличии соответствующей истории тестер использует реальные тиковые данные брокера. Это помогает исследовать фактическую последовательность изменений котировок Bid и Ask за прошлый период.
Однако реальная тиковая история не означает, что будущие торговые условия окажутся такими же. Кроме того, исторические данные могут иметь пропуски или отличаться по полноте.
Сравнение режимов
РежимОсобенностиДля чего подходит
Цены открытия
Упрощённая модель событий
Предварительная проверка баровых стратегий
OHLC на M1
Четыре ценовые точки минутной свечи
Быстрое исследование алгоритмов без высокой чувствительности к тикам
Все тики
Генерируемая последовательность тиков
Более детальная проверка торговой логики
Реальные тики
Исторические тики брокера
Анализ внутрисвечной логики, спредов и сопровождения сделок
Моя рекомендация — использовать быстрые режимы для предварительных исследований, а более подробные режимы для окончательной оценки алгоритмов, зависящих от внутрисвечного движения.
3. Причина №2. Различия исторических котировок и условий брокеров
Предположим, вы протестировали торгового робота по EURUSD у одного брокера, а затем запустили его на реальном счёте у другого.
Название финансового инструмента одинаковое. Таймфрейм совпадает. Настройки советника не изменились.
Но результаты начинают отличаться.
Причина может заключаться в том, что брокеры предоставляют разные потоки котировок. Незначительные отличия Bid и Ask, максимумов и минимумов свечей способны влиять на торговые сигналы и исполнение приказов.
Пример с отложенным ордером
Представим, что советник выставляет Buy Stop для открытия покупки после пробоя определённого ценового уровня.
У брокера А котировка достигает установленной цены. Приказ активируется, появляется открытая позиция.
У брокера Б максимальная цена оказывается немного ниже. Условие активации не выполняется, и позиция не открывается.
Теперь советники работают по-разному.
Первый робот сопровождает позицию, рассчитывает трейлинг-стоп и условия закрытия.
Второй продолжает ожидать торговый сигнал.
Даже если дальнейшие котировки будут похожими, торговые истории уже могут значительно различаться.
Спецификация инструмента
Кроме котировок, необходимо учитывать параметры финансового инструмента:
Размер торгового контракта.
Минимальный и максимальный объём.
Шаг изменения лота.
Стоимость тика.
Торговые сессии.
Требования к марже.
Ограничения на расстояние защитных приказов.
Поддерживаемые способы исполнения операций.
Например, советник рассчитывает открыть 0,015 лота. Если брокер поддерживает объём только с шагом 0,01, программа должна правильно обработать этот результат.
Неудачное округление может привести либо к отклонению запроса, либо к открытию позиции с другим риском.
Поэтому я рекомендую окончательно проверять советника в условиях, максимально близких к предполагаемому торговому счёту.
4. Причина №3. Спред, комиссии и свопы превращают прибыль в убыток
Это один из самых наглядных примеров того, почему одинаковая торговая стратегия может показывать разные финансовые результаты.
Предположим, советник совершил 100 сделок.
Из них 60 завершились с прибылью, а 40 — с убытком.
Средняя прибыль одной успешной операции составила 12 долларов, а средний убыток — 15 долларов.
Пока рассматриваем результат до дополнительных торговых расходов.
Сумма прибыльных сделок:
60 × 12 = 720 долларов.
Сумма убытков:
40 × 15 = 600 долларов.
Результат:
720 − 600 = +120 долларов.
На первый взгляд стратегия обладает положительной статистикой.
Теперь добавим расходы, отсутствовавшие в первоначальном расчёте.
Допустим, дополнительные комиссии составили в среднем 1,50 доллара за полный цикл сделки.
За 100 операций это 150 долларов.
Дополнительно предположим ухудшение ценового исполнения относительно исходного теста, эквивалентное ещё 0,60 доллара на каждую завершённую сделку.
Получаем дополнительные расходы 60 долларов.
Общие дополнительные издержки:
150 + 60 = 210 долларов.
Итоговый результат:
120 − 210 = −90 долларов.
ПоказательРезультат
Результат до дополнительных расходов
+$120
Дополнительные комиссии
−$150
Ухудшение ценового исполнения
−$60
Итоговый результат
−$90
Обратите внимание: мы не изменяли правила входа и выхода. Торговая стратегия осталась той же. Просто были учтены дополнительные издержки.
Это условный арифметический пример, а не результаты конкретного торгового робота. Но он показывает, насколько чувствительными к расходам могут оказаться системы с небольшой средней прибылью.
Особенно опасно для краткосрочной торговли
Если советник рассчитывает зарабатывать на движении цены всего в несколько пипсов, увеличение спреда может занимать значительную часть потенциальной прибыли.
Для стратегий с продолжительным удержанием позиций важное значение приобретают свопы. Если сделки остаются открытыми несколько дней или недель, расходы переноса позиции способны заметно повлиять на финансовый результат.
Поэтому я рекомендую обязательно проверять, какие комиссии, свопы и другие расходы уже отражены в отчёте тестера.
Важно не забыть дополнительные расходы, но одновременно не посчитать дважды те издержки, которые уже включены в исторический результат.
5. Причина №4. Проскальзывание и задержки исполнения торговых приказов
После появления торгового сигнала советник отправляет запрос на сервер брокера. Между формированием запроса и фактическим исполнением может пройти определённое время.
Пока запрос обрабатывается, цена способна измениться.
Предположим, робот рассчитывает открыть BUY по EURUSD при цене 1.10000. Но фактическая цена исполнения оказалась 1.10005.
Разница составляет 0,5 стандартного пипса.
Для одной сделки это может казаться незначительной величиной.
Но допустим, советник совершает 100 операций объёмом 0,10 лота по EURUSD.
При стандартном контракте стоимость одного пипса на таком объёме составляет приблизительно 1 доллар для долларового счёта.
Если суммарное дополнительное неблагоприятное проскальзывание за полный цикл каждой сделки составляет 0,5 пипса, получаем около 0,50 доллара дополнительных расходов на операцию.
За 100 сделок:
100 × 0,50 = 50 долларов.
Для торговой системы с небольшой средней прибылью это может оказаться существенной суммой.
Можно ли моделировать задержки в тестере?
Да. В MetaTrader 5 предусмотрены режимы тестирования без задержки, с фиксированной задержкой и с произвольной задержкой обработки торговых запросов.
Такая проверка помогает оценить, насколько стратегия зависит от скорости исполнения.
Однако важно понимать, что моделируемая задержка относится к торговым операциям, отправляемым советником. Например, к выставлению ордера или модификации защитного уровня.
Уже установленный на сервере отложенный приказ имеет собственную механику активации.
Кроме того, реальные особенности ликвидности и обработки заявок нельзя полностью воспроизвести одной настройкой задержки.
Поэтому тестирование с задержками я рассматриваю как способ изучения чувствительности алгоритма, а не как точное моделирование всех возможных обстоятельств реальной торговли.
6. Причина №5. Переоптимизация под исторические данные
Предположим, вы разработали советника, который использует две скользящие средние, Stop Loss, Take Profit, трейлинг-стоп и дополнительные фильтры.
Для этих параметров можно задать множество возможных значений.
Вы запускаете оптимизацию MetaTrader 5, которая проверяет тысячи комбинаций настроек.
После завершения появляется вариант с максимальной исторической прибылью.
Возникает желание сразу использовать его на реальном счёте.
Но здесь есть серьёзная проблема.
Чем больше комбинаций проверяется на одном историческом участке, тем выше вероятность найти набор значений, случайно хорошо совпавший с особенностями именно этого периода.
Это называется переоптимизацией, или подгонкой под историю.
Как возникает переоптимизация
Например, советник хорошо работает во время длительных направленных движений.
Вы оптимизировали его на историческом участке, где наблюдались сильные тренды.
Тестер подобрал настройки, которые идеально соответствовали таким условиям.
Но затем рынок перешёл в боковое движение.
Вместо продолжительных трендов появляются многочисленные ложные сигналы, и результат алгоритма ухудшается.
Это не обязательно ошибка тестера. Он показал поведение торговой системы на историческом периоде, который был выбран пользователем.
Ошибка заключается в предположении, что настройки, удачные для прошлого периода, обязательно останутся эффективными в будущем.
Как проверять устойчивость параметров
Я рекомендую использовать независимые исторические участки.
Например, одна часть истории применяется для настройки советника, другая — для проверки уже выбранных параметров.
Также полезно анализировать соседние комбинации настроек.
Предположим, период скользящей средней 21 даёт великолепный результат, а значения 20 и 22 приводят к существенным убыткам.
Это повод исследовать устойчивость стратегии.
Не обязательно соседние параметры должны давать одинаковые результаты. Но если прибыль зависит от одного исключительно точного значения, необходимо понимать причину такой чувствительности.
Для более серьёзного анализа используются форвард-тестирование и последовательная проверка на разных исторических участках.
Такие методы помогают уменьшить риск подгонки, но не гарантируют будущую прибыль.
7. Причина №6. Ошибки программной логики торгового робота
Иногда причина расхождения результатов находится непосредственно в исходном коде советника.
Например, робот получает сигнал, отправляет торговый запрос и считает, что позиция успешно открылась.
Но сервер может отклонить запрос, исполнить его частично или вернуть другое состояние операции.
Если программа не проверяет фактический результат, её внутренние расчёты способны перестать соответствовать реальному торговому счёту.
Распространённые ошибки разработчиков
Неправильный подсчёт открытых позиций.
Ошибки определения нового бара.
Повторное открытие сделки после ошибки исполнения.
Неправильное использование Magic Number.
Работа с устаревшими котировками.
Некорректное округление лота.
Отсутствие проверки торговых ограничений.
Неправильная обработка частичного исполнения.
Ошибки восстановления состояния после перезапуска терминала.
Неверная логика для неттинговых и хеджинговых счетов.
Особенно опасны ошибки, которые не проявляются при обычном историческом тестировании, но возникают при редкой последовательности торговых событий.
Например, советник открыл позицию, однако из-за временной проблемы соединения не получил ожидаемую информацию в обычный момент.
Если алгоритм не умеет восстанавливать фактическое состояние счёта, дальнейшие действия могут оказаться неправильными.
Почему важны торговые журналы
Я рекомендую сохранять в журнале не только сообщения об открытии или закрытии позиции.
Полезно фиксировать причины появления сигнала, текущие котировки, рассчитанный торговый объём, защитные уровни, параметры торгового запроса и результат обработки операции сервером.
Когда появляется расхождение между тестером и реальным счётом, такие записи позволяют понять, какая именно операция стала первой причиной изменения торговой истории.
Для тех, кто хочет научиться создавать и отлаживать собственные программы, у меня есть образовательный проект MQL Master, посвящённый программированию на MQL4 и MQL5.
На мой взгляд, понимание программной логики полезно даже тем трейдерам, которые не собираются самостоятельно разрабатывать сложные алгоритмы. Оно помогает точнее понимать правила работы торговой системы и её ограничения.
8. Причина №7. Размер депозита, кредитное плечо, маржа и VPS
Предположим, торговый робот проверялся на депозите 10 000 долларов.
При этом он использовал определённые объёмы, открывал несколько позиций и показывал относительно небольшую просадку.
Но затем советник запускается на счёте с балансом 1000 долларов.
Если алгоритм использует фиксированные лоты или не учитывает размер капитала, относительная нагрузка на депозит значительно увеличивается.
Кроме того, может отличаться кредитное плечо.
При меньшем доступном плече для удержания одинакового объёма позиции может потребоваться больше маржи.
Для алгоритмов, открывающих несколько сделок, это способно привести к недостатку свободных средств раньше, чем происходило в тестере.
Округление торгового объёма
Допустим, алгоритм рассчитывает позицию объёмом 0,006 лота, а минимальный допустимый объём составляет 0,01 лота.
Если программа автоматически округлит результат вверх, фактический риск может превысить запланированный.
Поэтому советник должен проверять минимальный объём, максимальный объём, шаг изменения лота и доступную маржу.
В некоторых случаях более правильным решением будет вообще отказаться от открытия позиции.
Влияние технической инфраструктуры
На реальную работу автоматической системы могут влиять выключение компьютера, отключение интернета, перезапуск терминала и проблемы связи с торговым сервером.
Если советник должен непрерывно сопровождать сделки, важна стабильная среда выполнения.
Для таких задач часто используют виртуальные серверы VPS.
Но VPS не отменяет необходимости контролировать работу робота, состояние соединения и ошибки торгового алгоритма.
Также необходимо помнить, что обычные защитные приказы, уже принятые сервером брокера, как правило, продолжают существовать независимо от работы домашнего терминала. А вот программный трейлинг-стоп и клиентская логика сопровождения требуют работающей программы.
9. Почему сеточные стратегии особенно чувствительны к различиям
Отдельно хочу рассмотреть торговых роботов, которые работают с несколькими позициями одновременно.
Такие системы могут добавлять сделки при изменении цены, использовать усреднение, динамический торговый объём и управление общей серией позиций.
Представим, что советник открыл BUY по EURUSD.
Цена начала снижаться, и алгоритм при выполнении определённых условий добавил вторую позицию.
В тестере новая сделка открылась точно по заданному условию. Изменилась средняя цена серии и общий объём.
Но на реальном счёте из-за различия котировок, спреда или исполнения дополнительная позиция открылась по другой цене.
После этого средняя цена серии уже будет отличаться от тестовой.
Следующие уровни открытия или закрытия могут рассчитываться иначе.
И через некоторое время результаты двух запусков окажутся существенно различными.
Пример увеличения объёмов
Допустим, робот последовательно открывает покупки:
ПозицияОбъёмСуммарный объём
1
0,01
0,01
2
0,02
0,03
3
0,04
0,07
4
0,08
0,15
5
0,16
0,31
После открытия первых четырёх позиций суммарный объём составляет 0,15 лота.
Но открытие пятой позиции объёмом 0,16 лота увеличивает общую экспозицию до 0,31 лота.
То есть всего одна дополнительная сделка более чем удваивает предыдущий совокупный объём.
При продолжительном неблагоприятном движении рынка риск способен быстро увеличиваться.
Поэтому при проверке сеточных советников важно анализировать максимальный суммарный объём, количество открытых позиций, просадку Equity и использование свободной маржи.
Высокий процент прибыльного закрытия серий сам по себе не означает, что стратегия обладает приемлемым уровнем риска.
10. Баланс и Equity: почему красивый график не показывает всей картины
Одна из распространённых ошибок при оценке автоматической торговли — ориентироваться только на кривую баланса.
Баланс отражает завершённые операции и балансовые изменения.
Equity учитывает текущий результат открытых позиций.
Предположим, робот регулярно закрывает сделки с небольшой прибылью, а часть позиций продолжает удерживать.
Баланс счёта составляет 10 000 долларов.
При этом открытые позиции показывают суммарный плавающий убыток 3000 долларов.
Если отсутствуют другие корректировки, Equity составляет около 7000 долларов.
Получается, что график баланса может выглядеть вполне привлекательно, а реальное текущее состояние счёта — значительно хуже.
Я рекомендую всегда анализировать максимальную просадку по средствам, её продолжительность, максимальный объём открытых позиций и использование маржи.
Особенно внимательно нужно относиться к стратегиям, которые демонстрируют плавный рост баланса при значительных периодических провалах Equity.
Такая картина не обязательно доказывает ошибку алгоритма, но указывает на риск, который нельзя игнорировать.
11. Практический эксперимент: пять проверок одного советника
Теперь предлагаю перейти от теории к практике.
Для эксперимента потребуется MetaTrader 5, торговый советник, подходящая историческая информация и сохранённый файл настроек.
Задача заключается не в поиске максимально прибыльного результата. Мы хотим понять, насколько стратегия чувствительна к изменениям торговых условий.
Проверка первая. Исходное тестирование
Выберите финансовый инструмент, таймфрейм, исторический период, размер депозита и торговые параметры.
Запустите советника и сохраните отчёт.
Зафиксируйте чистую прибыль, количество сделок, максимальную просадку, основные статистические показатели и условия моделирования.
Этот результат станет исходной точкой сравнения.
Проверка вторая. Реальные тики
Если первоначальный тест выполнялся в упрощённом режиме, повторите проверку на реальных исторических тиках.
Не изменяйте параметры торговой стратегии.
Сравните количество сделок, финансовый результат и максимальную просадку.
Если результаты заметно отличаются, попробуйте найти первую операцию, на которой возникло расхождение.
Проверка третья. Торговые расходы
Изучите, что произойдёт с результатом при более консервативных предположениях о комиссиях и других доступных настройках исполнения.
Если система становится убыточной после небольшого изменения издержек, это повод тщательно оценить её пригодность для выбранных торговых условий.
Проверка четвёртая. Задержки исполнения
Используйте доступные настройки моделирования задержек обработки торговых запросов.
Посмотрите, изменяется ли количество сделок, средняя прибыль, просадка и итоговый финансовый результат.
Проверка пятая. Независимый исторический период
Выберите участок истории, который не использовался для подбора параметров.
Если стратегия разрабатывалась преимущественно на трендовом рынке, полезно проверить, как она ведёт себя в боковом движении.
Не пытайтесь сразу менять настройки после каждого неудачного теста.
Сначала выясните причину ухудшения результата.
ПроверкаЦель
Базовый тест
Получить исходную статистику
Реальные тики
Оценить чувствительность к детализации котировок
Торговые расходы
Проверить устойчивость к издержкам
Задержки
Исследовать зависимость от исполнения
Другой период
Проверить устойчивость торговой логики
Я рекомендую сохранять результаты всех проверок и сравнивать их между собой.
Если советник показывает положительный результат только в одном узком наборе условий, необходимо дополнительно исследовать причины такой чувствительности.
12. Форвард-тестирование: как уменьшить риск подгонки
После оптимизации торгового советника необходимо проверить найденные параметры на данных, которые не использовались для их выбора.
В MetaTrader 5 предусмотрена возможность выделять отдельную часть исторического периода для форвард-проверки.
Например, можно использовать один участок истории для оптимизации, а более поздний — для независимой оценки выбранных настроек.
Если советник показывал отличные результаты на этапе подбора параметров, но резко ухудшился на дополнительном участке, необходимо разобраться в причинах.
Возможно, стратегия зависит от конкретного рыночного режима.
Возможно, параметры были чрезмерно подогнаны под исторические данные.
Или торговая логика обладает недостаточной устойчивостью к изменениям волатильности и структуры рынка.
Но есть важная деталь.
Если после просмотра форвард-результата вы снова начинаете подбирать настройки под этот же период, он постепенно теряет значение независимой проверки.
Поэтому порядок экспериментов лучше определять заранее.
Положительный форвард-тест не гарантирует будущую прибыль. Однако он помогает получить дополнительную информацию об устойчивости торговой системы.
13. Как найти первую причину расхождения между тестером и реальным счётом
Предположим, советник уже работает на реальном счёте и его сделки отличаются от исторического теста.
Что делать?
Я не рекомендую сразу менять параметры робота, увеличивать расстояния между позициями или переключать торговый алгоритм на другой таймфрейм.
Сначала нужно установить причину отличий.
Начните с поиска первой сделки, которая существенно отличается между двумя торговыми историями.
Например, первые двадцать операций совпадают.
Но двадцать первая сделка открылась на реальном счёте и отсутствует в тестере.
Именно её необходимо исследовать.
Что проверить
Версию советника и используемые настройки.
Финансовый инструмент и таймфрейм.
Котировки Bid и Ask перед сигналом.
Величину спреда.
Состояние открытых позиций и отложенных ордеров.
Рассчитанный торговый объём.
Результаты торговых запросов.
Фактическую цену исполнения.
Условия дальнейшего сопровождения позиции.
Допустим, выяснилось, что дополнительная позиция открылась из-за различия спредов или особенностей котировок.
После этого изменилась средняя цена торговой серии, а затем и условия выхода.
Значит, последующие расхождения могут быть естественным следствием этой первоначальной разницы.
Такой подход обычно полезнее, чем просто сравнивать конечную прибыль двух счетов.
14. Почему демосчёт тоже не гарантирует одинакового результата
После исторического тестирования я рекомендую проверять советника на демонстрационном счёте.
Это помогает увидеть работу алгоритма в текущих рыночных условиях, проверить стабильность терминала, настройки и обработку торговых событий.
Однако демонстрационная торговля не обязательно полностью воспроизводит все особенности реального исполнения.
Условия обработки заявок и доступная ликвидность могут различаться в зависимости от брокера.
Кроме того, некоторые проблемы проявляются только при определённых объёмах или редких рыночных событиях.
Поэтому демосчёт необходимо воспринимать как дополнительный этап исследования стратегии.
Он полезен для проверки текущей работы робота, но не является доказательством будущей прибыльности на реальном депозите.
15. Контрольный список перед использованием реальных денег
Перед запуском советника я рекомендую ответить на следующие вопросы:
Подходит ли выбранный режим тестирования для логики робота?
Проверено ли качество исторических котировок?
Учитываются ли необходимые комиссии и свопы?
Оценивалась ли чувствительность стратегии к спреду?
Проводилось ли тестирование с задержками исполнения?
Проверена ли работа на независимом историческом периоде?
Правильно ли советник обрабатывает ошибки торгового сервера?
Соответствует ли торговый объём допустимому риску?
Совместим ли алгоритм с типом торгового счёта?
Известна ли максимальная историческая просадка по Equity?
Проверена ли нагрузка на маржу?
Понятно ли поведение стратегии при длительном неблагоприятном тренде?
Предусмотрено ли восстановление работы после перезапуска терминала?
Есть ли возможность контролировать действия советника по журналам?
Если на некоторые вопросы нет ответа, это означает, что торговая система ещё требует дополнительного исследования.
Возможно, робот окажется работоспособным и в реальной торговле. Но принимать такое решение только на основании красивого исторического графика я не рекомендую.
16. Практический план первоначальной проверки советника
Чтобы организовать работу, предлагаю разбить исследование торговой системы на семь этапов.
Этап первый: изучение алгоритма
Разберитесь, как советник формирует торговые сигналы, рассчитывает объём, открывает позиции и сопровождает сделки.
Этап второй: исходный исторический тест
Проведите проверку на подходящих котировках. Изучите количество сделок, финансовый результат и максимальную просадку.
Этап третий: торговые расходы
Проверьте влияние комиссий, спреда и возможного ухудшения исполнения.
Этап четвёртый: задержки исполнения
Оцените, насколько сильно результат зависит от времени обработки торговых запросов.
Этап пятый: независимая история
Проверьте выбранные настройки на другом историческом участке без дополнительной подгонки.
Этап шестой: анализ риска
Изучите просадку Equity, максимальный суммарный объём позиций, маржу и поведение алгоритма при неблагоприятном движении рынка.
Этап седьмой: демонстрационная торговля
После первоначального исследования запустите советника на демосчёте и начните наблюдать за его работой в текущих условиях.
Разумеется, эти этапы не гарантируют обнаружения всех проблем. Для систем с небольшой частотой сделок проверка может потребовать гораздо более продолжительного периода.
Главное — не спешить с использованием реального капитала до понимания работы алгоритма и связанных с ним рисков.
Рекомендации
Друзья, теперь мы разобрались, почему торговый робот может показывать отличную прибыль в тестере MetaTrader 5, но значительно хуже работать на реальном счёте.
Причин существует немало: особенности моделирования тиков, различия котировок брокеров, торговые расходы, проскальзывание, задержки, переоптимизация и ошибки программирования.
Для систем, которые управляют несколькими позициями одновременно, необходимо дополнительно учитывать суммарный торговый объём, нагрузку на маржу и просадку Equity.
Я рекомендую не оценивать советника исключительно по итоговой прибыли.
Гораздо полезнее понимать, как он открывает сделки, при каких условиях способен получать убытки, насколько чувствителен к торговым расходам и как реагирует на изменение рыночной ситуации.
Обязательно проверяйте результаты на независимых исторических периодах и изучайте поведение торговой программы в текущих условиях.
Если вы занимаетесь разработкой советников, уделяйте особое внимание обработке торговых ошибок и журналированию. Возможность восстановить причины действий робота помогает находить проблемы значительно быстрее.
Самое главное — помните, что исторический тест не предназначен для гарантирования будущей прибыли. Его задача заключается в исследовании торговой системы и обнаружении возможных слабых мест до использования реальных средств.
А теперь интересно узнать ваше мнение.
Сталкивались ли вы с ситуацией, когда торговый робот отлично проходил тестирование, но значительно хуже торговал на реальном счёте?
Что оказалось основной причиной: спред, проскальзывание, брокерские условия, переоптимизация или ошибка в самом алгоритме?
И какие дополнительные проверки вы выполняете перед запуском советника?
Поделитесь своим опытом в комментариях. Практические примеры могут оказаться полезными другим трейдерам, которые только начинают знакомиться с автоматической торговлей.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами связана с риском частичной или полной потери капитала. Результаты исторического тестирования не гарантируют будущую доходность.
Здравствуйте, друзья! Сегодня хочу поговорить об одном из самых полезных инструментов современного трейдера — торговом терминале MetaTrader 5. На первый взгляд перед нами обычная программа с графиками, котировками и кнопками BUY и SELL. Но если разобраться в её возможностях, становится понятно, что MetaTrader 5 способен заменить сразу несколько отдельных инструментов для анализа рынка, управления сделками и проверки торговых стратегий.
За более чем двадцать лет работы на финансовых рынках и разработки торговых роботов я убедился, что грамотное использование торгового терминала не менее важно, чем понимание самой торговой стратегии. Можно правильно определить направление движения цены, но получить убыток из-за ошибочного расчёта торгового объёма, отсутствия Stop Loss или непонимания условий исполнения приказов.
В этой статье предлагаю подробно разобраться в возможностях MetaTrader 5. Мы изучим основные окна терминала, научимся анализировать графики, рассчитывать риски, открывать сделки и проверять торговые алгоритмы. Если вам потребуется ещё более подробное руководство с дополнительными примерами, рекомендую мою статью «MetaTrader 5 — ваш лучший друг» на сайте Trading-Go.
Практические вопросы работы с торговыми роботами, техническим анализом и программированием я также обсуждаю в Telegram-канале Trading-Go. А сейчас предлагаю начать с основ и последовательно рассмотреть возможности торговой платформы.
1. Что такое MetaTrader 5 и почему его используют трейдеры
MetaTrader 5, или сокращённо MT5, — многофункциональная торговая платформа, предназначенная для анализа финансовых рынков, совершения торговых операций и автоматизации стратегий. В зависимости от брокера и доступных финансовых инструментов через неё можно работать с валютными парами, акциями, фьючерсами, драгоценными металлами, индексами и другими активами.
Главное преимущество терминала заключается в объединении основных рабочих инструментов в одной программе. Трейдер получает графики котировок, технические индикаторы, графические объекты, инструменты управления позициями, историю операций, экономический календарь и возможности автоматической торговли.
Но сразу хочу обратить внимание на одну важную деталь. MetaTrader 5 не является системой, которая самостоятельно гарантирует заработок. Терминал предоставляет инструменты, а их эффективность зависит от торговой стратегии, рыночных условий и дисциплины пользователя.
Например, начинающий трейдер может использовать MT5 исключительно для ручной торговли. Более опытный пользователь способен создавать автоматические системы, которые анализируют рынок и выполняют заданные действия без постоянного вмешательства человека.
В обоих случаях необходимо понимать принципы работы платформы. Ошибки управления капиталом могут привести к существенным потерям независимо от того, открывает сделки человек или торговый робот.
2. С чего начинать знакомство с MetaTrader 5
Начинающим трейдерам я рекомендую сначала открыть демонстрационный счёт. Это позволит изучить торговые операции и интерфейс без риска потери собственных денежных средств.
После установки терминала необходимо подключиться к торговому серверу, проверить поступление котировок и открыть график выбранного финансового инструмента.
Для первых экспериментов можно использовать EURUSD. Это одна из наиболее известных валютных пар, на примере которой удобно изучать разницу между ценами Bid и Ask, размеры спреда и принципы расчёта торгового объёма.
Однако даже для EURUSD необходимо проверять спецификацию контракта. Величина минимального лота, условия исполнения и доступное кредитное плечо зависят от конкретного брокера и торгового счёта.
Я рекомендую на первоначальном этапе выполнить несколько простых действий:
Открыть график EURUSD.
Найти окно текущих котировок.
Изучить основные вкладки терминала.
Проверить спецификацию финансового инструмента.
Переключить график на японские свечи.
Добавить технический индикатор.
Открыть учебную позицию минимальным допустимым объёмом.
Установить Stop Loss и Take Profit.
Закрыть позицию и изучить историю операций.
После выполнения этих действий терминал уже перестанет выглядеть настолько сложным. Но не нужно торопиться переходить к реальному счёту. Сначала важно разобраться, как торговая платформа выполняет операции и какие последствия имеют различные настройки.
3. Основные окна торгового терминала
Рабочее пространство MetaTrader 5 состоит из нескольких основных элементов. Многие из них используются практически ежедневно независимо от выбранной торговой стратегии.
Окно «Обзор рынка»
Здесь находится список доступных финансовых инструментов и отображаются их текущие котировки. Через контекстное меню можно открыть график, получить спецификацию символа или перейти к созданию торгового приказа.
Окно «Навигатор»
В этом разделе располагаются торговые счета, технические индикаторы, советники и скрипты. Если вы установили автоматическую торговую программу, искать её обычно необходимо именно в Навигаторе.
Графики
Центральная часть рабочего пространства отведена для анализа цен. Пользователь может одновременно открывать несколько финансовых инструментов, менять таймфреймы, добавлять индикаторы и наносить графические объекты.
Окно «Инструменты»
В нижней части терминала можно контролировать открытые позиции, отложенные ордера, историю операций, торговые результаты и сообщения программ.
Начинающим пользователям я рекомендую сначала разобраться с этими четырьмя рабочими областями. Большинство повседневных задач выполняется именно через них.
4. Bid, Ask и спред: как формируются цены сделки
Прежде чем открывать первую позицию, необходимо понимать, что означают цены Bid и Ask. Это основа механики торговли, которую иногда упускают даже трейдеры с небольшим практическим опытом.
Bid — цена, по которой можно продать финансовый инструмент. Ask — цена, по которой можно его купить.
Разница между ними называется спредом.
Рассмотрим условный пример EURUSD:
Bid — 1.10000.
Ask — 1.10012.
Спред — 0.00012.
В данном случае спред составляет 1,2 стандартного пипса. Если используется пятизначная котировка EURUSD, это соответствует 12 пунктам терминала.
Почему важно понимать эту разницу?
Потому что рыночная покупка обычно открывается по Ask и закрывается по Bid. Для продажи действует обратная последовательность.
Предположим, трейдер открыл BUY по Ask 1.10012. Даже если котировки практически не изменились, немедленное закрытие позиции по Bid 1.10000 приведёт к отрицательному ценовому результату, соответствующему спреду.
При долгосрочной торговле эта разница может быть относительно небольшой по сравнению с целевым движением. Но для краткосрочных стратегий торговые расходы способны существенно повлиять на статистику.
Поэтому я рекомендую проверять спред до открытия позиции, особенно во время экономических новостей и периодов низкой ликвидности.
5. Графики MetaTrader 5 и японские свечи
График — центральный инструмент технического анализа. Именно здесь трейдер наблюдает движение рынка, оценивает тенденции и ищет закономерности.
MetaTrader 5 позволяет отображать цену в виде линии, баров и японских свечей. Для начинающих трейдеров я обычно рекомендую свечной график, поскольку он предоставляет достаточно подробную информацию о движении цены.
Каждая завершённая свеча содержит четыре значения:
Open — цена открытия.
High — максимальная цена.
Low — минимальная цена.
Close — цена закрытия.
Если свеча закрылась выше цены открытия, она считается бычьей. Если ниже — медвежьей.
Но одна свеча не должна становиться единственной причиной открытия сделки. Важно учитывать предшествующее движение, рыночную структуру и расположение значимых технических уровней.
Например, на часовом графике EURUSD появилась большая бычья свеча. Начинающий трейдер может предположить, что рынок теперь обязательно продолжит рост.
Однако если свеча сформировалась непосредственно под сильным сопротивлением, дальнейшее движение может оказаться ограниченным. Цена способна остановиться, перейти в боковое движение или развернуться.
Поэтому я рекомендую использовать японские свечи как источник информации о поведении цены, а не как самостоятельную систему прогнозирования.
6. Таймфреймы: один рынок, разные масштабы
В MetaTrader 5 предусмотрен 21 стандартный таймфрейм. Это позволяет анализировать один финансовый инструмент на разных временных интервалах.
Например, одна свеча на M5 соответствует пяти минутам, на H1 — одному часу, а на D1 — одному торговому дню.
На минутном графике можно наблюдать краткосрочное движение вверх, тогда как на дневном рынке всё ещё может сохраняться продолжительный нисходящий тренд.
Здесь нет противоречия. Просто мы рассматриваем движение цены в разных масштабах.
Для начинающего трейдера полезно выбрать основной рабочий таймфрейм и дополнительно использовать более старший период для понимания общего направления рынка.
Например:
H4 — определение более широкой рыночной структуры.
H1 — поиск возможных торговых ситуаций.
M15 — дополнительное изучение момента входа.
Это лишь один из возможных подходов. Конкретный выбор зависит от торговой системы и времени, которое трейдер может уделять анализу.
Не рекомендую постоянно менять таймфрейм в попытке найти тот график, который подтверждает уже принятое решение. Такая привычка может привести к субъективному анализу и повышению количества необоснованных сделок.
7. Технические индикаторы: что действительно нужно новичку
MetaTrader 5 предоставляет набор встроенных технических индикаторов. Они могут помочь определить направление движения, оценить волатильность и исследовать характеристики ценовых изменений.
Но у начинающих трейдеров часто возникает желание использовать сразу десяток различных инструментов. В результате график становится перегруженным, а показания индикаторов начинают противоречить друг другу.
Я рекомендую начать с трёх наиболее понятных вариантов.
Moving Average
Скользящая средняя позволяет сглаживать движение цены и оценивать общее направление рынка.
Например, если цена продолжительное время находится выше средней с периодом 100, это может использоваться как один из признаков восходящего состояния рынка.
Однако при боковом движении пересечения цены и средней способны происходить достаточно часто, создавая ложные сигналы.
RSI
Relative Strength Index позволяет изучать относительную силу изменений цены. Его используют для оценки импульса и поиска определённых рыночных состояний.
Но высокие или низкие значения RSI не являются самостоятельной гарантией скорого разворота.
ATR
Average True Range измеряет волатильность рынка. Этот индикатор особенно полезен при расчёте расстояния защитного приказа Stop Loss.
Предположим, ATR на часовом графике EURUSD составляет 15 пипсов. Если правила стратегии предусматривают защитное расстояние в две величины ATR, получаем:
15 × 2 = 30 пипсов.
Такой подход позволяет учитывать изменения активности рынка. Но сам ATR не указывает, в каком направлении следует открывать сделку.
На практике я предпочитаю сочетать индикаторные данные с анализом максимумов, минимумов и ключевых ценовых областей.
8. Поддержка и сопротивление: графические инструменты
Не все задачи технического анализа требуют индикаторов. Иногда простая горизонтальная линия способна предоставить больше полезной информации, чем сложная математическая формула.
Предположим, EURUSD несколько раз снижался к области 1.09500, после чего начинал восстанавливаться. Такая область может рассматриваться как потенциальная поддержка.
Если рынок неоднократно останавливал рост около 1.10500, там может находиться зона сопротивления.
В MetaTrader 5 можно отмечать подобные области горизонтальными линиями, прямоугольниками и другими графическими объектами.
Но важно понимать, что поддержка и сопротивление не представляют собой точные уровни, которые цена обязана соблюдать.
Возможны временные пробои, возвраты в прежний диапазон и продолжение движения без заметной остановки.
Я рекомендую использовать технические уровни прежде всего для формирования торгового плана. Например, определить условия входа, область отмены торговой идеи и потенциальную цель.
9. Как открыть первую сделку BUY или SELL
После знакомства с графиками и котировками можно переходить к торговым операциям. На первом этапе лучше выполнять их на демонстрационном счёте.
Предположим, вы анализируете EURUSD и ожидаете повышения цены. В таком случае можно рассматривать покупку BUY.
Для примера возьмём следующие условные параметры:
BUY — 1.10000.
Stop Loss — 1.09700.
Take Profit — 1.10600.
Расстояние от входа до Stop Loss составляет 30 пипсов, а до Take Profit — 60 пипсов.
Получаем потенциальное соотношение прибыли к риску по расстоянию 2:1.
Теперь рассмотрим продажу SELL:
SELL — 1.10000.
Stop Loss — 1.10300.
Take Profit — 1.09400.
Здесь защитный приказ расположен выше точки входа, а цель — ниже. Расстояния аналогичны предыдущему примеру.
Но нужно учитывать, что привлекательное соотношение потенциальной прибыли и риска ещё не делает торговую систему эффективной. Важны также вероятность достижения цели, количество убыточных операций и торговые расходы.
Перед открытием позиции рекомендую ответить на три вопроса: почему я вхожу в рынок, при каком движении моя идея окажется неправильной и какую сумму готов потерять, если прогноз не оправдается?
10. Отложенные ордера: когда не требуется постоянно следить за графиком
Одно из полезных преимуществ MetaTrader 5 — возможность заранее устанавливать торговые приказы, которые активируются при достижении определённых ценовых условий.
В терминале предусмотрено шесть основных типов отложенных ордеров:
Buy Limit.
Sell Limit.
Buy Stop.
Sell Stop.
Buy Stop Limit.
Sell Stop Limit.
Предположим, EURUSD находится около 1.10000. Вы хотите купить валютную пару только после снижения к 1.09700. При подходящих условиях для этого может использоваться Buy Limit.
Другой пример: ваша стратегия предполагает покупку только после пробоя 1.10500. В таком случае можно рассмотреть Buy Stop.
При этом необходимо понимать различия между лимитными и стоп-приказами.
Лимитный ордер направлен на исполнение по определённой цене или лучше, но может остаться неисполненным. Стоп-приказ активируется при достижении установленного условия, а фактическое исполнение зависит от рыночных условий и правил брокера.
Начинающим трейдерам я рекомендую сначала освоить четыре основных отложенных ордера. К более сложным стоп-лимитным приказам стоит переходить после понимания их особенностей.
11. Stop Loss и Take Profit: почему риск важнее прогноза
Многие начинающие трейдеры сосредоточены на поиске идеального момента входа. Но даже хороший прогноз может закончиться убытком, если неправильно определить защитный уровень или торговый объём.
Stop Loss предназначен для ограничения убытка, если рынок движется против позиции.
Take Profit позволяет заранее определить уровень, при достижении которого предполагается зафиксировать прибыль.
Но я не рекомендую устанавливать эти уровни исключительно на основании желаемого денежного результата.
Например, трейдер решил, что хочет заработать 100 долларов и согласен потерять только 10. Однако рынок не обязан двигаться на выбранное расстояние только потому, что трейдер определил соответствующую сумму.
Более обоснованный подход заключается в следующем:
Определить условия торгового сигнала.
Найти уровень, нарушение которого отменяет торговую идею.
Измерить расстояние от точки входа до защитного уровня.
Выбрать допустимый денежный риск.
Рассчитать соответствующий объём позиции.
Оценить потенциальную цель с учётом рыночной структуры.
Такой подход объединяет технический анализ и управление капиталом.
Практический расчёт торгового объёма
Предположим, размер учебного торгового счёта составляет 5000 долларов. Мы ограничиваем плановый риск одной сделки одним процентом капитала.
Получаем:
5000 × 1% = 50 долларов.
Допустим, для EURUSD технически обоснованный Stop Loss находится на расстоянии 30 пипсов от точки входа.
Для стандартного контракта EURUSD на долларовом счёте один пипс при объёме 1 лот стоит приблизительно 10 долларов.
Следовательно, при одном полном лоте запланированный ценовой убыток составил бы:
30 × 10 = 300 долларов.
Это в шесть раз превышает установленный денежный риск.
Чтобы определить подходящий объём, необходимо разделить допустимую сумму риска на потенциальный убыток одного полного лота:
50 / 300 = 0,1667 лота.
При шаге изменения объёма 0,01 лота можно округлить результат вниз до 0,16 лота.
Плановый ценовой убыток при достижении защитного уровня составит примерно 48 долларов без учёта комиссии, возможного проскальзывания и других расходов.
Если Stop Loss увеличится до 60 пипсов, для сохранения приблизительно того же денежного риска торговый объём потребуется уменьшить.
Именно поэтому я считаю неправильным подбирать защитный уровень исключительно под желаемый размер лота.
Почему Stop Loss не гарантирует точную сумму убытка
Во время сильной волатильности или ценового разрыва фактическое исполнение защитного приказа может произойти по цене хуже установленной.
Поэтому при планировании риска необходимо учитывать возможное проскальзывание. Стоп-ордер помогает ограничивать потери, но не гарантирует их абсолютный максимальный размер в любых рыночных условиях.
12. Баланс, Equity и маржа: контролируем состояние торгового счёта
После открытия позиции важно следить не только за ценой финансового инструмента, но и за состоянием торгового счёта.
Один из наиболее распространённых просчётов начинающих пользователей — оценивать ситуацию исключительно по балансу.
Balance показывает результат завершённых операций и другие балансовые изменения.
Equity учитывает финансовый результат открытых позиций и применимые корректировки.
Margin показывает величину обеспечения, необходимого для удержания позиций.
Free Margin отражает доступный резерв средств с учётом текущей величины Equity и занятой маржи.
Предположим, баланс счёта равен 5000 долларов. При этом открытые позиции показывают плавающий убыток 400 долларов.
В отсутствие других корректировок средства счёта будут составлять около 4600 долларов.
Особенно важно учитывать эти показатели при использовании торговых стратегий, предполагающих открытие нескольких позиций одновременно.
Например, сеточный советник может открывать дополнительные сделки по мере движения рынка. Баланс при этом остаётся неизменным, пока позиции не закрыты, но общая рыночная экспозиция и плавающий убыток могут увеличиваться.
Поэтому оценивать торговую систему только по балансу нельзя. Необходимо контролировать Equity, максимальную просадку и доступную маржу.
13. Неттинг и хеджинг в MetaTrader 5
Ещё одна важная особенность MetaTrader 5 — поддержка разных систем учёта торговых позиций.
При неттинге по одному финансовому инструменту учитывается одна совокупная позиция. Новые операции в том же направлении изменяют общий объём и среднюю цену. Противоположные операции способны уменьшить, закрыть или развернуть позицию.
При хеджинге допускается одновременное существование нескольких отдельных позиций по одному инструменту, в том числе разнонаправленных.
Предположим, трейдер открыл BUY 0,10 лота EURUSD, а затем SELL 0,10 лота.
На хеджинговом счёте обе позиции могут существовать отдельно.
На неттинговом счёте противоположная операция соответствующего объёма обычно закроет существующую совокупную позицию.
Для начинающего трейдера это различие может показаться несущественным. Но при работе с торговыми роботами, сеточными алгоритмами и локированием оно имеет принципиальное значение.
Прежде чем запускать автоматическую систему, необходимо убедиться, что тип торгового счёта соответствует логике алгоритма.
14. Тестер стратегий: проверяем торговые идеи
Одной из наиболее полезных возможностей MetaTrader 5 я считаю встроенный тестер стратегий.
Он позволяет исследовать работу автоматических торговых систем на исторических данных, сравнивать различные настройки и анализировать статистические показатели.
Предположим, вы разработали простую идею: открывать BUY при выполнении определённых условий скользящих средних, рассчитывать Stop Loss через ATR и закрывать позицию по установленному правилу.
Вместо немедленного запуска алгоритма на реальном счёте можно реализовать его в виде советника и провести историческое тестирование.
MetaTrader 5 поддерживает несколько режимов моделирования, включая использование реальных тиков брокера при наличии соответствующих данных.
В зависимости от выбранного режима тестер способен учитывать особенности изменения котировок с разной степенью детализации.
Какие параметры следует анализировать
Общий финансовый результат.
Максимальную просадку.
Количество совершённых сделок.
Процент прибыльных операций.
Среднюю прибыль.
Средний убыток.
Динамику баланса и Equity.
Устойчивость результатов на разных исторических периодах.
Особенно полезен визуальный режим тестирования. Он позволяет наблюдать, как робот открывает позиции, устанавливает защитные уровни и закрывает сделки.
С точки зрения программирования это удобный инструмент поиска логических ошибок.
Например, советник может открывать дополнительные позиции слишком часто, неправильно определять начало новой свечи или ошибаться при расчёте расстояния между ордерами.
Визуальное тестирование помогает увидеть подобные ситуации непосредственно на графике.
Но необходимо помнить, что результаты исторического тестирования не гарантируют будущую прибыль. Рыночные условия, качество котировок и особенности исполнения способны существенно изменять поведение стратегии.
15. Оптимизация торговых стратегий: полезный инструмент с ограничениями
MetaTrader 5 позволяет проверять торговый алгоритм с различными комбинациями параметров. Такой процесс называется оптимизацией.
Например, робот использует две скользящие средние. Можно протестировать разные периоды, расстояния Stop Loss, значения Take Profit и настройки трейлинг-стопа.
После выполнения оптимизации терминал сформирует результаты нескольких запусков стратегии.
Но здесь возникает распространённая ошибка: разработчик выбирает настройки, которые показали максимальную историческую прибыль, и сразу считает их наиболее эффективными.
Проблема заключается в том, что параметры могут оказаться чрезмерно подогнанными под конкретный исторический участок.
На другом периоде рынка результаты способны существенно ухудшиться.
Поэтому я рекомендую анализировать соседние комбинации параметров, отдельно проверять выбранные настройки на данных, которые не использовались при оптимизации, и наблюдать за работой алгоритма на демонстрационном счёте.
Наша задача — не получить максимально красивый график за прошлые годы, а понять, насколько устойчиво работает торговая логика при изменении рыночных условий.
16. Торговые роботы: возможности автоматизации
MetaTrader 5 поддерживает Expert Advisors — автоматические торговые программы, которые способны анализировать рыночную информацию и выполнять действия в соответствии с заложенными правилами.
Например, торговый советник может проверять направление движения цены, рассчитывать допустимый торговый объём, контролировать спред, открывать позиции, изменять Stop Loss и применять трейлинг-стоп.
Более сложные алгоритмы способны управлять сериями сделок, использовать динамические торговые объёмы и рассчитывать общий финансовый результат нескольких позиций.
Однако автоматизация не гарантирует эффективности стратегии.
Если робот использует неправильные правила управления капиталом, автоматическое выполнение этих правил может лишь ускорить накопление убытков.
Особенно внимательно необходимо оценивать системы, использующие усреднение и увеличение объёма.
Предположим, советник последовательно открыл покупки объёмом 0,01, 0,02, 0,04 и 0,08 лота. Общий объём уже составляет 0,15 лота.
Если алгоритм продолжает увеличивать позиции при неблагоприятном движении цены, совокупная экспозиция может вырасти значительно быстрее, чем первоначально предполагал трейдер.
Поэтому при анализе торгового робота важно изучать не только прибыльность входов, но и логику управления всей серией позиций.
Одна из причин, по которой мне особенно нравится MetaTrader 5, — возможность создавать собственные торговые инструменты.
Для разработки используется среда MetaEditor и язык программирования MQL5.
На этом языке можно создавать торговых роботов, пользовательские индикаторы, скрипты, торговые панели и вспомогательные программы.
Но начинающему разработчику совершенно необязательно сразу создавать сложную торговую систему с десятками настроек.
Для первого знакомства достаточно научиться получать текущую цену, определять величину спреда и выводить сообщения в журнал терминала.
Затем можно переходить к расчёту торгового объёма, работе с индикаторами и управлению позициями.
Рассмотрим простой пример скрипта MQL5, который выводит название текущего инструмента и его котировки:
void OnStart()
{
   MqlTick tick;

   if(SymbolInfoTick(_Symbol, tick))
   {
      Print("Symbol: ", _Symbol);
      Print("Bid: ", tick.bid);
      Print("Ask: ", tick.ask);
   }
   else
   {
      Print("Unable to get current quotes");
   }
}
В данном примере используется функция SymbolInfoTick, которая получает информацию о текущих котировках финансового инструмента.
Скрипт не открывает сделки и не изменяет позиции. Его задача — познакомить пользователя с получением рыночных данных.
Позднее можно добавить расчёт спреда в пунктах, проверку торгового объёма и другие полезные функции.
Если вам интересно изучить процесс создания торговых программ подробнее, рекомендую мой образовательный проект MQL Master. Он посвящён программированию на MQL4 и MQL5, разработке советников и пониманию принципов автоматической торговли.
На мой взгляд, даже базовые знания программирования полезны трейдеру. Они заставляют формулировать торговые правила точно и позволяют отличать проверяемые условия от субъективных предположений.
18. VPS и мобильный MetaTrader 5
При ручной торговле можно открывать терминал только тогда, когда собираетесь анализировать рынок и совершать операции.
Но торговые роботы часто должны непрерывно получать котировки, проверять сигналы и сопровождать открытые позиции.
Если программа выполняется на домашнем компьютере, её работа зависит от состояния устройства, соединения с интернетом и подключения к торговому серверу.
Для более стабильной работы автоматических стратегий используют виртуальные серверы VPS.
Они позволяют разместить терминал на удалённом компьютере, который может работать независимо от включения домашнего устройства.
Однако VPS не устраняет всех технических проблем. Необходимо контролировать подключение, журналы торговых программ, обновления и состояние автоматических алгоритмов.
Мобильная версия MetaTrader 5
Мобильное приложение позволяет просматривать графики, проверять котировки, открывать и закрывать сделки и наблюдать за состоянием счёта.
Это полезно, когда вы находитесь вне дома и хотите проверить открытые позиции.
Но мобильная версия не заменяет полноценную среду разработки и выполнение обычных настольных советников.
Поэтому я рекомендую использовать мобильный терминал как дополнительный инструмент контроля, а компьютерную версию — как основное рабочее место для разработки и тестирования стратегий.
19. Распространённые ошибки начинающих трейдеров
Торговля без демонстрационного счёта
Начинающий пользователь ещё не разобрался с открытием позиций и настройками терминала, но уже начинает работать с реальными деньгами. Это создаёт дополнительный риск технических ошибок.
Неправильный расчёт лота
Торговый объём выбирается исходя из желаемой прибыли, а не допустимого риска. В результате даже относительно небольшое движение цены приводит к значительному денежному убытку.
Отсутствие защитных уровней
Трейдер ожидает обязательного разворота рынка и не ограничивает возможный убыток. Но финансовые инструменты способны продолжать движение против позиции значительно дольше ожидаемого.
Избыточное количество индикаторов
График перегружается линиями и сигналами. Вместо понятной стратегии появляется набор противоречивых показаний.
Игнорирование торговых расходов
Трейдер не учитывает спреды, комиссии, свопы и возможное проскальзывание. Особенно сильно такие ошибки влияют на стратегии с небольшими целями.
Оценка счёта только по балансу
Баланс остаётся стабильным, пока открытые позиции показывают значительный плавающий убыток. Поэтому необходимо дополнительно анализировать Equity, используемую маржу и общую экспозицию.
Чрезмерная оптимизация
Настройки торгового робота подбираются исключительно под один исторический период. На других данных результаты существенно ухудшаются.
Вера в гарантированную прибыль
Некоторые пользователи считают, что торговый робот способен полностью устранить рыночные риски. Но алгоритм выполняет заложенные правила и не гарантирует положительного результата.
Я рекомендую относиться к терминалу как к профессиональному инструменту, который помогает проверять торговые идеи и организовывать работу, но не отменяет ответственности за принятые решения.
20. Практический план освоения MetaTrader 5 за семь дней
Для начинающих трейдеров предлагаю простой план обучения. Он позволит постепенно освоить основные возможности терминала без необходимости сразу переходить к реальной торговле.
Первый день — установка и интерфейс
Установите MetaTrader 5, откройте демонстрационный счёт и найдите основные рабочие окна. Разберитесь, где отображаются котировки, графики и финансовая информация.
Второй день — графики и таймфреймы
Переключите график на японские свечи. Сравните движение EURUSD на M15, H1 и H4. Отметьте ближайшие значимые максимумы и минимумы.
Третий день — технические индикаторы
Добавьте Moving Average и ATR. Попробуйте оценить направление движения и текущую волатильность рынка.
Четвёртый день — торговые операции
Откройте учебные BUY и SELL. Установите Stop Loss и Take Profit, изучите изменение финансового результата при движении цены.
Пятый день — управление рисками
Возьмите условный депозит 5000 долларов и рассчитайте объём позиции при риске 1% и разных расстояниях Stop Loss.
Шестой день — анализ торговой истории
Изучите завершённые операции. Посмотрите цены исполнения, торговые расходы и финансовые результаты.
Седьмой день — тестер стратегий
Откройте тестер MetaTrader 5, изучите его настройки и попробуйте запустить учебный советник на исторических данных.
Разумеется, за семь дней невозможно превратиться в опытного трейдера. Но такой план позволит получить базовые навыки работы с платформой и понять, какие направления стоит изучать дальше.
Рекомендации
MetaTrader 5 действительно способен стать лучшим другом трейдера. Но не потому, что самостоятельно предсказывает рынок или гарантирует прибыль.
Его ценность заключается в объединении важных инструментов: графиков, индикаторов, торговых операций, средств управления рисками, тестера стратегий и возможностей программирования.
Начинающему трейдеру я рекомендую осваивать платформу последовательно. Сначала научитесь пользоваться графиками, понимать котировки и рассчитывать риски. Затем переходите к отложенным ордерам, истории торговли и тестированию стратегий.
Если интересует автоматизация, начните с изучения конкретных торговых правил и простых программ. Не обязательно сразу создавать сложную систему, управляющую десятками сделок.
Особое внимание уделяйте дисциплине. Даже самый функциональный терминал не сможет исправить ошибки трейдера, который открывает позиции без плана, увеличивает лот после убытка или игнорирует состояние счёта.
И ещё один важный момент: не оценивайте эффективность торговой системы по одной удачной сделке. Гораздо полезнее анализировать достаточно большую выборку результатов, учитывать торговые расходы и понимать возможные причины просадки.
А теперь хочу узнать ваше мнение. Каким торговым терминалом пользуетесь вы — MetaTrader 4 или MetaTrader 5? Какие функции считаете наиболее полезными? Предпочитаете ручную торговлю или используете автоматические стратегии?
Поделитесь своим опытом в комментариях. Думаю, сравнение разных подходов будет полезно как начинающим трейдерам, так и тем, кто уже давно работает с финансовыми рынками.
Материал носит образовательный и информационный характер, не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами связана с риском частичной или полной потери капитала.
Друзья, наверняка многие из вас сталкивались с ситуацией, когда цена сначала закрывает сделку по Stop Loss, а затем разворачивается и уверенно движется в первоначально выбранном направлении. Возникает вполне закономерный вопрос: если направление рынка было определено правильно, почему сделка оказалась убыточной?
За более чем двадцать лет работы с финансовыми рынками и торговыми алгоритмами я неоднократно наблюдал подобные ситуации. Причина нередко заключается не в точке входа, а в неправильном расположении защитных уровней. Начинающие трейдеры уделяют много внимания индикаторам и торговым сигналам, но значительно реже задумываются о том, какую сумму они готовы потерять и насколько обоснована предполагаемая прибыль.
Сегодня предлагаю подробно разобраться, как правильно устанавливать Stop Loss и Take Profit, учитывать волатильность, рассчитывать торговый объём и управлять уже открытыми позициями. Дополнительные примеры с расчётами и особенностями работы торговых терминалов я также собрал в подробном руководстве на Trading-Go.
Что такое Stop Loss и Take Profit
Начнём с основных понятий. Любая торговая позиция предполагает неопределённость. Даже если технический анализ указывает на высокую вероятность продолжения тренда, рынок способен в любой момент изменить направление. Именно поэтому перед открытием сделки желательно определить не только точку входа, но и условия выхода.
Stop Loss (SL) — защитный приказ, предназначенный для ограничения убытка. При достижении соответствующей цены брокер выполняет закрытие позиции согласно доступным условиям исполнения.
Take Profit (TP) — приказ, предназначенный для фиксации прибыли при достижении заранее установленного ценового уровня.
Рассмотрим простой пример. Трейдер открывает позицию BUY по валютной паре EURUSD по цене 1.10000. Он рассчитывает на рост, но заранее определяет, что движение ниже 1.09700 сделает первоначальный сценарий неактуальным. Поэтому устанавливает Stop Loss на 1.09700, а Take Profit — на 1.10600.
Цена открытия BUY — 1.10000.
Stop Loss — 1.09700.
Take Profit — 1.10600.
Расстояние до Stop Loss — 30 пипсов.
Расстояние до Take Profit — 60 пипсов.
В данном случае потенциальная прибыль вдвое превышает запланированный риск по расстоянию цены. Соотношение риска и прибыли составляет 1:2.
Однако важно помнить, что расчётное соотношение не гарантирует аналогичный финансовый результат. На него могут повлиять спред, комиссии, проскальзывание и реальные условия исполнения приказов.
Почему нельзя устанавливать Stop Loss наугад
Одна из наиболее распространённых ошибок начинающих трейдеров — использование фиксированного расстояния без анализа текущей рыночной ситуации. Например, человек решает, что Stop Loss всегда должен составлять 100 пунктов терминала, независимо от финансового инструмента, таймфрейма и волатильности.
Но рынок не подстраивается под выбранное расстояние. В спокойные периоды 100 пунктов могут оказаться достаточно большой дистанцией, а во время высокой волатильности цена способна проходить такое расстояние за считанные минуты.
Представьте, что вы торгуете EURUSD на часовом графике. Средний диапазон движения составляет 25–30 пипсов, но Stop Loss установлен всего в 10 пипсах от точки входа. Даже обычная коррекция может привести к закрытию позиции без существенного изменения направления рынка.
После нескольких подобных ситуаций трейдер начинает увеличивать расстояние до защитного уровня. Но возникает другая проблема: если размер лота остаётся неизменным, потенциальный денежный убыток растёт вместе с дистанцией Stop Loss.
Поэтому я рекомендую сначала определять технически обоснованный защитный уровень, затем рассчитывать расстояние до него и только после этого выбирать торговый объём.
Способ № 1. Stop Loss по поддержке и сопротивлению
Один из наиболее понятных способов установки защитного приказа — использование рыночной структуры. Если цена находится в восходящем тренде, она часто формирует последовательность более высоких максимумов и минимумов. При нисходящем тренде наблюдается обратная ситуация.
Предположим, EURUSD несколько раз тестировал область поддержки около 1.09700, после чего начал восстанавливаться. Если трейдер рассматривает покупку на 1.10000, ближайшая значимая область поддержки может стать ориентиром для установки Stop Loss.
Однако размещать приказ точно на уровне поддержки не всегда разумно. Поддержка представляет собой скорее ценовую область, чем идеальную линию. Во время тестирования этой области рынок может совершать небольшие проколы, которые не обязательно означают смену тренда.
Пример для покупки BUY
Определяем направление основного движения.
Находим последний технически значимый минимум.
Оцениваем диапазон обычных ценовых колебаний.
Размещаем Stop Loss ниже значимого минимума с обоснованным отступом.
Пример для продажи SELL
Определяем нисходящее направление рынка.
Находим ближайший значимый локальный максимум.
Оцениваем волатильность и спред.
Размещаем Stop Loss выше технически значимого максимума.
Преимущество такого подхода заключается в том, что защитный приказ связан с конкретной торговой идеей. Если цена преодолевает значимый уровень, появляется объективная причина пересмотреть первоначальный прогноз.
Недостаток заключается в субъективности технического анализа. Разные трейдеры могут определять границы поддержки и сопротивления по-разному. Кроме того, при высокой волатильности даже технически обоснованный уровень не исключает кратковременных ложных пробоев.
Способ № 2. Расчёт Stop Loss с использованием ATR
Теперь рассмотрим более гибкий подход. Индикатор ATR, или Average True Range, позволяет оценивать средний истинный диапазон движения цены за выбранное количество периодов.
Важный момент: ATR не показывает направление будущего движения. Он измеряет волатильность. Если рынок становится активнее, значение индикатора обычно увеличивается. В спокойные периоды оно, напротив, снижается.
Для расчёта расстояния до Stop Loss можно использовать следующую формулу:
Расстояние Stop Loss = ATR × коэффициент.
Практический пример расчёта
Предположим, на графике EURUSD H1 индикатор ATR(14) показывает значение 0.00150. Для стандартной котировки EURUSD это соответствует 15 пипсам.
Выбираем коэффициент 2. Получаем:
15 × 2 = 30 пипсов.
Если покупка открыта по цене 1.10000, расчётный Stop Loss будет находиться на 1.09700. Если открыта продажа по той же цене, соответствующий защитный уровень располагается на 1.10300.
Теперь представим, что волатильность выросла. ATR составляет уже 25 пипсов. При неизменном коэффициенте 2 расчётное расстояние увеличивается до 50 пипсов.
При этом важно не забывать о размере позиции. Если денежный риск должен оставаться прежним, увеличение расстояния до Stop Loss требует уменьшения торгового лота.
Такой подход позволяет адаптировать защитное расстояние к текущей активности рынка. Но использовать ATR совершенно механически я не рекомендую. Полученный уровень желательно дополнительно проверить по ближайшим максимумам, минимумам и другим особенностям рыночной структуры.
Коэффициент также необходимо проверять на статистике конкретной стратегии. Значения 1,5 ATR или 2 ATR представляют собой лишь возможные варианты расчёта, а не универсальные настройки прибыльной торговли.
Способ № 3. Stop Loss по локальным экстремумам
Ещё один распространённый вариант — установка Stop Loss относительно последнего значимого максимума или минимума. Особенно удобно применять этот метод при торговле коррекций в направлении основного тренда.
Предположим, рынок движется вверх, затем формирует коррекцию и разворачивается в сторону первоначального роста. Трейдер открывает покупку после появления сигнала. В данном случае минимум завершившейся коррекции может стать ориентиром для установки защитного приказа.
Но здесь есть важная особенность: экстремум должен соответствовать рабочему таймфрейму. Например, минимум одной пятиминутной свечи может оказаться практически незначимым для стратегии, рассчитанной на удержание позиции несколько суток.
Поэтому перед использованием метода необходимо определить, какие именно ценовые структуры имеют значение для вашей торговой системы.
Как правильно устанавливать Take Profit
Со Stop Loss разобрались. Теперь поговорим о фиксации прибыли. Здесь начинающие трейдеры часто совершают противоположную ошибку: защитный уровень выбирают слишком близко, а Take Profit стараются отодвинуть максимально далеко.
Объяснение простое — хочется меньше терять и больше зарабатывать. Но привлекательное соотношение риска и потенциальной прибыли не означает, что рынок действительно способен достичь выбранной цели с достаточной вероятностью.
Я рекомендую выбирать Take Profit исходя из технического анализа. Для покупок потенциальными целями могут служить предыдущие максимумы, области сопротивления и верхние границы диапазонов. Для продаж — локальные минимумы, уровни поддержки и нижние границы диапазонов.
Пример правильного выбора цели
Предположим, покупка EURUSD открыта на 1.10000, а Stop Loss расположен на 1.09700. При этом ближайшая значимая область сопротивления находится около 1.10400.
Трейдер хотел бы установить Take Profit на 1.10900, чтобы получить соотношение риска и прибыли 1:3. Но между входом и желаемой целью существует сильная область сопротивления, способная остановить движение.
В подобной ситуации нельзя игнорировать рыночную структуру только ради красивого соотношения. Разумнее оценить вероятность прохождения сопротивления, возможные варианты фиксации прибыли или вовсе отказаться от сделки, если условия не соответствуют стратегии.
Соотношение риска и прибыли: что говорит математика
В трейдинге часто используется понятие Risk/Reward Ratio — соотношение потенциального убытка и ожидаемой прибыли. Чем больше потенциальная прибыль относительно риска, тем меньше успешных сделок теоретически требуется для достижения безубыточности до учёта торговых расходов.
Рассмотрим несколько вариантов при одинаковом Stop Loss в 30 пипсов:
Take Profit 30 пипсов — риск и прибыль 1:1.
Take Profit 45 пипсов — риск и прибыль 1:1,5.
Take Profit 60 пипсов — риск и прибыль 1:2.
Take Profit 90 пипсов — риск и прибыль 1:3.
Предположим, торговая стратегия совершила 100 сделок. Из них 40 завершились прибылью, а 60 — убытком. Если фактическая средняя прибыль равняется двум единицам риска, а средний убыток составляет одну единицу риска, получаем:
40 × 2 = 80 единиц прибыли.
60 × 1 = 60 единиц убытка.
Финансовый результат составляет 20 условных единиц прибыли до учёта комиссий, спреда и других расходов.
Получается, даже стратегия с 40% прибыльных сделок теоретически может демонстрировать положительное математическое ожидание. Но это не означает, что любая стратегия с Take Profit вдвое больше Stop Loss обязательно будет прибыльной.
В действительности необходимо учитывать процент успешных сделок, фактические размеры прибыли и убытков, торговые расходы, последовательность сделок и максимальную просадку.
Положительное математическое ожидание определяется статистикой торговой системы, а не одним красивым соотношением Stop Loss и Take Profit.
Как рассчитать торговый объём с учётом риска
Теперь переходим к одному из наиболее важных практических вопросов. Даже правильно установленный Stop Loss не защищает депозит от чрезмерных потерь, если объём позиции выбран неправильно.
Допустим, размер торгового счёта составляет 5000 долларов. Вы решили ограничивать плановый риск по каждой сделке одним процентом капитала.
В денежном выражении это составляет:
5000 × 0,01 = 50 долларов.
Предположим, что технически обоснованный Stop Loss находится на расстоянии 30 пипсов.
Для примера рассмотрим EURUSD, стандартный контракт и торговый счёт в долларах. При таких условиях стоимость одного пипса для одного полного лота составляет приблизительно 10 долларов.
При объёме 1 лот плановый убыток на расстоянии 30 пипсов составит около 300 долларов. Но наш допустимый риск ограничен 50 долларами.
Поэтому расчётный объём позиции составляет:
50 / 300 = 0,1667 лота.
Если минимальный шаг объёма у брокера равен 0,01 лота, можно округлить результат вниз до 0,16 лота. В этом случае плановый убыток составит около 48 долларов без учёта торговых расходов.
Обратите внимание: стоимость пункта зависит от инструмента, размера контракта и валюты счёта. Для золота, индексов, других валютных пар и контрактов расчёты могут существенно отличаться.
Если увеличить расстояние Stop Loss с 30 до 60 пипсов, оставив тот же объём, запланированный убыток увеличится приблизительно вдвое. Чтобы сохранить первоначальный денежный риск, потребуется уменьшить размер позиции.
Именно поэтому грамотное управление капиталом начинается с определения допустимого убытка, а не с выбора максимального лота.
BUY и SELL: практическое сравнение
У начинающих трейдеров иногда возникает путаница с расположением Stop Loss и Take Profit для разных направлений торговли. Разберём два примера.
Покупка BUY
При покупке трейдер рассчитывает на рост цены, поэтому Stop Loss располагается ниже входа, а Take Profit — выше.
BUY — 1.10000.
Stop Loss — 1.09700.
Take Profit — 1.10600.
Потенциальный убыток — 30 пипсов.
Потенциальная прибыль — 60 пипсов.
Соотношение риска и потенциальной прибыли — 1:2.
Продажа SELL
При продаже трейдер рассчитывает на снижение цены, поэтому Stop Loss располагается выше входа, а Take Profit — ниже.
SELL — 1.10000.
Stop Loss — 1.10350.
Take Profit — 1.09300.
Потенциальный убыток — 35 пипсов.
Потенциальная прибыль — 70 пипсов.
Соотношение риска и потенциальной прибыли также составляет 1:2.
Все указанные значения используются исключительно для демонстрации механики расчёта. Они не являются торговыми сигналами.
Почему Stop Loss может сработать, хотя график не достиг уровня
Это довольно интересная техническая особенность, с которой сталкиваются многие начинающие пользователи MetaTrader 4 и MetaTrader 5.
При совершении сделок используются две цены: Bid и Ask. Bid — цена продажи, Ask — цена покупки. Разница между ними называется спредом.
При стандартных условиях валютной торговли позиция BUY открывается по Ask и закрывается по Bid. Позиция SELL открывается по Bid и закрывается по Ask.
Большинство привычных графиков валютных пар отображает движение цены Bid. Поэтому трейдер может не видеть на графике точного положения Ask, особенно во время расширения спреда.
Например, для закрытия позиции SELL используется цена Ask. Если она достигла защитного уровня, Stop Loss может сработать даже тогда, когда свеча на графике Bid визуально не дошла до соответствующей отметки.
Подобные ситуации особенно заметны во время публикации важных экономических новостей, при снижении ликвидности и резком изменении рыночной волатильности.
Поэтому при анализе исполнения защитных приказов необходимо учитывать не только график, но и историю котировок, размер спреда и условия исполнения у конкретного брокера.
Кроме того, Stop Loss не гарантирует закрытие строго по установленной цене. При резких ценовых разрывах и проскальзывании фактический убыток может превысить расчётный.
Перевод позиции в безубыток
Безубыток — распространённый метод управления открытой позицией. Его идея заключается в переносе защитного уровня к цене открытия после того, как сделка прошла определённое расстояние в прибыльном направлении.
Например, трейдер купил EURUSD по цене 1.10000, установив Stop Loss на 1.09700. Затем цена выросла до 1.10300, и трейдер переносит Stop Loss на 1.10000.
Теперь при возвращении цены к уровню входа позиция может закрыться приблизительно без ценового убытка. Однако комиссии и другие расходы могут привести к небольшому отрицательному финансовому результату.
На первый взгляд безубыток кажется идеальным решением. Но на практике слишком ранний перенос защитного уровня способен ухудшить результаты торговой системы.
Причина заключается в обычных рыночных коррекциях. Даже устойчивый тренд редко развивается без временных откатов. Если перемещать Stop Loss на цену открытия после каждого небольшого движения, многие потенциально прибыльные позиции будут закрываться раньше времени.
Поэтому я рекомендую тестировать условия перевода в безубыток отдельно. Например, можно сравнить результаты стратегии без перемещения Stop Loss, с переводом после прохождения определённого количества пипсов и с переводом после достижения заданной доли первоначального риска.
Только статистика позволит понять, действительно ли выбранный механизм улучшает результаты торговли.
Трейлинг-стоп: автоматическое сопровождение позиции
Трейлинг-стоп представляет собой механизм перемещения защитного приказа вслед за благоприятным движением цены. Его задача — постепенно уменьшать открытый риск или защищать часть ранее накопленной прибыли.
Предположим, открыта покупка EURUSD по цене 1.10000. Первоначальный Stop Loss находится на 1.09700. По мере роста цены торговый алгоритм перемещает защитный уровень вверх.
Если цена продолжает расти, Stop Loss может следовать за ней. Если начинается снижение, защитный уровень обычно остаётся на последнем достигнутом значении, не увеличивая ранее ограниченный риск.
В зависимости от торговой стратегии трейлинг-стоп можно организовать несколькими способами:
По фиксированному расстоянию от текущей цены.
На основании значения индикатора ATR.
По локальным максимумам и минимумам.
По заранее установленным ступеням прибыли.
По собственному алгоритму управления позицией.
У каждого варианта есть преимущества и ограничения. Слишком короткий трейлинг может закрывать позиции во время обычных коррекций. Слишком длинный способен допускать значительный возврат ранее накопленной прибыли.
Отдельно обратите внимание на техническую сторону вопроса. Стандартный трейлинг-стоп в MetaTrader работает на стороне торгового терминала. Для выполнения его логики терминал должен оставаться запущенным и подключённым к серверу.
При использовании автоматических советников сопровождение позиций также зависит от особенностей реализации алгоритма и условий его работы.
Stop Loss и Take Profit в торговых роботах
Автоматические торговые системы позволяют выполнять многие расчёты без постоянного участия трейдера. Робот может самостоятельно определять размер позиции, устанавливать защитные уровни, перемещать Stop Loss и контролировать совокупный финансовый результат.
Но необходимо понимать, что автоматизация не устраняет рыночные риски. Если в торговый алгоритм заложена ошибочная логика управления капиталом, робот будет последовательно выполнять именно её.
Особое внимание требуется при использовании сеточных стратегий, усреднения, локирования и управления сериями позиций. В таких системах недостаточно оценивать отдельную сделку. Нужно учитывать общий объём открытых позиций, совокупную просадку, маржинальные требования и возможное продолжительное движение цены против торговой системы.
Например, несколько небольших позиций по отдельности могут выглядеть безопасными, но суммарный риск всей серии окажется значительно выше ожидаемого. Поэтому опытный разработчик учитывает не только момент открытия ордера, но и последующие сценарии развития рынка.
Если вы хотите самостоятельно создавать торговых роботов, разрабатывать стратегии и изучать программирование для MetaTrader 4 и MetaTrader 5, рекомендую познакомиться с моим образовательным проектом MQL Master. Он посвящён практическому изучению MQL4 и MQL5 и разработке автоматических торговых алгоритмов.
Наиболее распространённые ошибки трейдеров
За годы работы с финансовыми рынками я неоднократно встречал ситуации, когда причина неудовлетворительных результатов заключалась не в прогнозировании цены, а в нарушении простых правил управления риском.
Ошибка 1. Торговля без ограничений убытка
Трейдер открывает позицию и надеется, что рынок обязательно развернётся. Если цена продолжает двигаться против сделки, убыток увеличивается. При большом торговом объёме такая ситуация способна привести к серьёзной просадке или принудительному закрытию позиций.
Ошибка 2. Увеличение Stop Loss во время убытка
Изначально трейдер планировал потерять определённую сумму, но при приближении цены к защитному уровню начинает отодвигать Stop Loss. В результате заранее рассчитанный риск перестаёт контролироваться.
Ошибка 3. Неправильный размер лота
Даже технически обоснованный Stop Loss не спасает от чрезмерного риска, если позиция открыта слишком большим объёмом. Размер лота необходимо рассчитывать исходя из стоимости ценового движения и допустимого денежного убытка.
Ошибка 4. Слишком ранний Take Profit
Трейдер быстро закрывает прибыльные сделки из страха потерять заработанное, но продолжает удерживать убыточные. Со временем средний убыток может оказаться значительно больше средней прибыли.
Ошибка 5. Игнорирование волатильности
Одно и то же расстояние до защитного уровня используется во всех рыночных условиях. В результате Stop Loss регулярно срабатывает при обычных колебаниях либо оказывается чрезмерно далёким для текущей ситуации.
Ошибка 6. Отсутствие торговой статистики
Трейдер меняет параметры Stop Loss и Take Profit после нескольких неудачных сделок, не располагая достаточными данными. Подобные изменения могут выглядеть логичными, но не обязательно улучшают математическое ожидание торговой системы.
Ошибка 7. Попытка полностью исключить убытки
Некоторые начинающие трейдеры стремятся найти стратегию, в которой Stop Loss никогда не срабатывает. Но убыточные сделки являются частью торговли. Важно не их полное отсутствие, а способность контролировать последствия ошибочных решений.
Практический алгоритм подготовки сделки
Чтобы систематизировать торговлю, я рекомендую использовать короткий контрольный список перед каждым входом в рынок.
Определите финансовый инструмент и рабочий таймфрейм.
Сформулируйте причину предполагаемого входа.
Определите технический уровень отмены торгового сценария.
Оцените текущую рыночную волатильность.
Рассчитайте расстояние до Stop Loss.
Установите допустимый денежный риск.
Определите размер торговой позиции.
Найдите обоснованный уровень Take Profit.
Оцените соотношение потенциальной прибыли и риска.
Проверьте ограничения брокера и торговые расходы.
Заранее определите условия безубытка и трейлинг-стопа.
После закрытия сделки зафиксируйте её результат в торговом журнале.
Такая последовательность помогает принимать решения на основании заранее определённых правил, а не под влиянием текущих эмоций.
При этом не каждую ситуацию на графике обязательно превращать в сделку. Если Stop Loss приходится размещать слишком далеко, потенциальная прибыль недостаточна или расчётный лот меньше допустимого минимального объёма брокера, разумным решением может быть отказ от открытия позиции.
Как проверить эффективность выбранных уровней
После изучения методов установки Stop Loss и Take Profit возникает следующий вопрос: какой вариант выбрать для собственной торговой стратегии?
Я рекомендую не полагаться исключительно на визуальную привлекательность графика. Необходимо собирать статистику. Например, протестировать несколько вариантов установки Stop Loss по ATR, сравнить их с техническими уровнями и посмотреть, как меняются результаты после добавления безубытка или трейлинг-стопа.
Оценивайте не только чистую прибыль. Важно учитывать максимальную просадку, среднюю прибыльную сделку, средний убыток, процент успешных сделок, стабильность результатов в разные периоды и влияние торговых расходов.
Полезно также проверять результаты на данных, которые не использовались при первоначальном подборе настроек. Это помогает снизить риск подгонки стратегии под прошлые движения цены.
После исторической проверки желательно использовать учебный счёт и наблюдать за поведением стратегии в текущих рыночных условиях. При этом результаты тестирования и торговли на демо-счёте не гарантируют аналогичный результат на реальном рынке.
Рекомендации
Моя главная рекомендация начинающим трейдерам — перестаньте рассматривать Stop Loss как неприятную необходимость, а Take Profit как желаемую сумму заработка. Оба уровня должны быть частью единого торгового плана.
Прежде чем открыть позицию, ответьте себе на несколько вопросов. Где моя торговая идея перестанет быть актуальной? Какую сумму я готов потерять? Где находится технически обоснованная цель? Какой торговый объём соответствует выбранному уровню риска?
Если на эти вопросы нет понятных ответов, лучше продолжить анализ, чем открывать сделку наугад.
Помните: задача Stop Loss не заключается в том, чтобы никогда не срабатывать. Его назначение — ограничивать последствия ошибочного торгового решения. Take Profit, в свою очередь, позволяет заранее определить условия фиксации прибыли и уменьшить влияние эмоций на процесс торговли.
Не пытайтесь найти единственную универсальную настройку. Разные инструменты, таймфреймы и торговые стратегии требуют разных подходов. Проверяйте результаты, соблюдайте дисциплину и уделяйте управлению капиталом не меньше внимания, чем поиску точек входа.
Если вам интересны практические материалы о трейдинге, торговых стратегиях и автоматизации торговли, приглашаю присоединиться к моему Telegram-каналу Trading-Go. Там я делюсь обучающими материалами, рассматриваю торговые механизмы и вопросы разработки советников.
А теперь предлагаю обсудить ваш опыт. Как вы устанавливаете Stop Loss: используете фиксированное расстояние, уровни поддержки и сопротивления, ATR или собственный алгоритм? И применяете ли вы трейлинг-стоп при сопровождении сделок?
Поделитесь своим мнением в комментариях. Думаю, обмен практическим опытом будет полезен многим начинающим трейдерам.
Материал носит исключительно информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках связана с риском частичной или полной потери капитала.
В трейдинге и финансах есть железное правило: если сделка кажется сомнительной не лезь. С P2P-обменом стейблкоинов та же история. Вы ищете выгодный курс, а находите блокировку карты по 115-ФЗ. Банк видит перевод от серого контрагента и привет,...
В 2026 году вокруг брокера FRTX сформировалась разнородная информационная выдача: от положительных обзоров до материалов с жёсткой критикой. Официальный сайт frtx.global публикует данные о компании FRTX Ltd (регистрационный номер HV01125482,...
В финансах и трейдинге нет универсального ответа на вопрос что лучше . Лучший актив для одного инвестора катастрофа для другого. То же самое с брокерами. В 2026 году рынок переполнен предложениями, и фраза лучший форекс-брокер потеряла всякий...
Для трейдеров 2025 год стал одним из самых сложных за последние годы, и форекс-брокеру NPBFX пришлось работать в условиях постоянно растущего рыночного давления. Повышенная волатильность, перегретые ожидания, череда громких банкротств в...
Финансовый сектор редко прощает ошибки, но иногда умеет награждать тех, кто не боится перестраивать себя под новые реалии. История Freedom Finance хороший пример того, как локальная брокерская компания за относительно короткий срок может стать...
Представляем вашему вниманию пресс-релиз одного из сервисов мониторинга обменных онлайн-пунктов обмена криптовалют. Представленный ниже текст подготовлен сторонними авторами, чье мнение может не совпадать с мнением нашего сайта и носит исключительно...
В истории финансового пространства Содружества Независимых Государств есть знаковые вехи, которые навсегда меняют правила игры. Одной из таких стал листинг холдинга Тимура Турлова на американской бирже Nasdaq. Это событие, к которому компания шла...
Холдинг СИБУР это ведущая нефтехимическая компания России, которая преобразует углеводородное сырье в продукцию, необходимую в повседневной жизни и промышленности. От упаковки и медицинских изделий до строительных материалов и компонентов для...
Представляем вашему вниманию пресс-релиз сервиса "Белсмета". Материал подготовлен представителями сервиса и носит исключительно в информационно-справочных целях - его ни в коем случае не следует рассматривать в качестве нашей рекомендации и (или)...
Представляем вашему вниманию пресс-релиз сервиса "Семяныч". Информация предоставлена представителями сервиса - текст, пунктуация и орфография сохранены полностью. Информация публикуется исключительно с информационно-справочными целями и ее ни в коем...


 1427




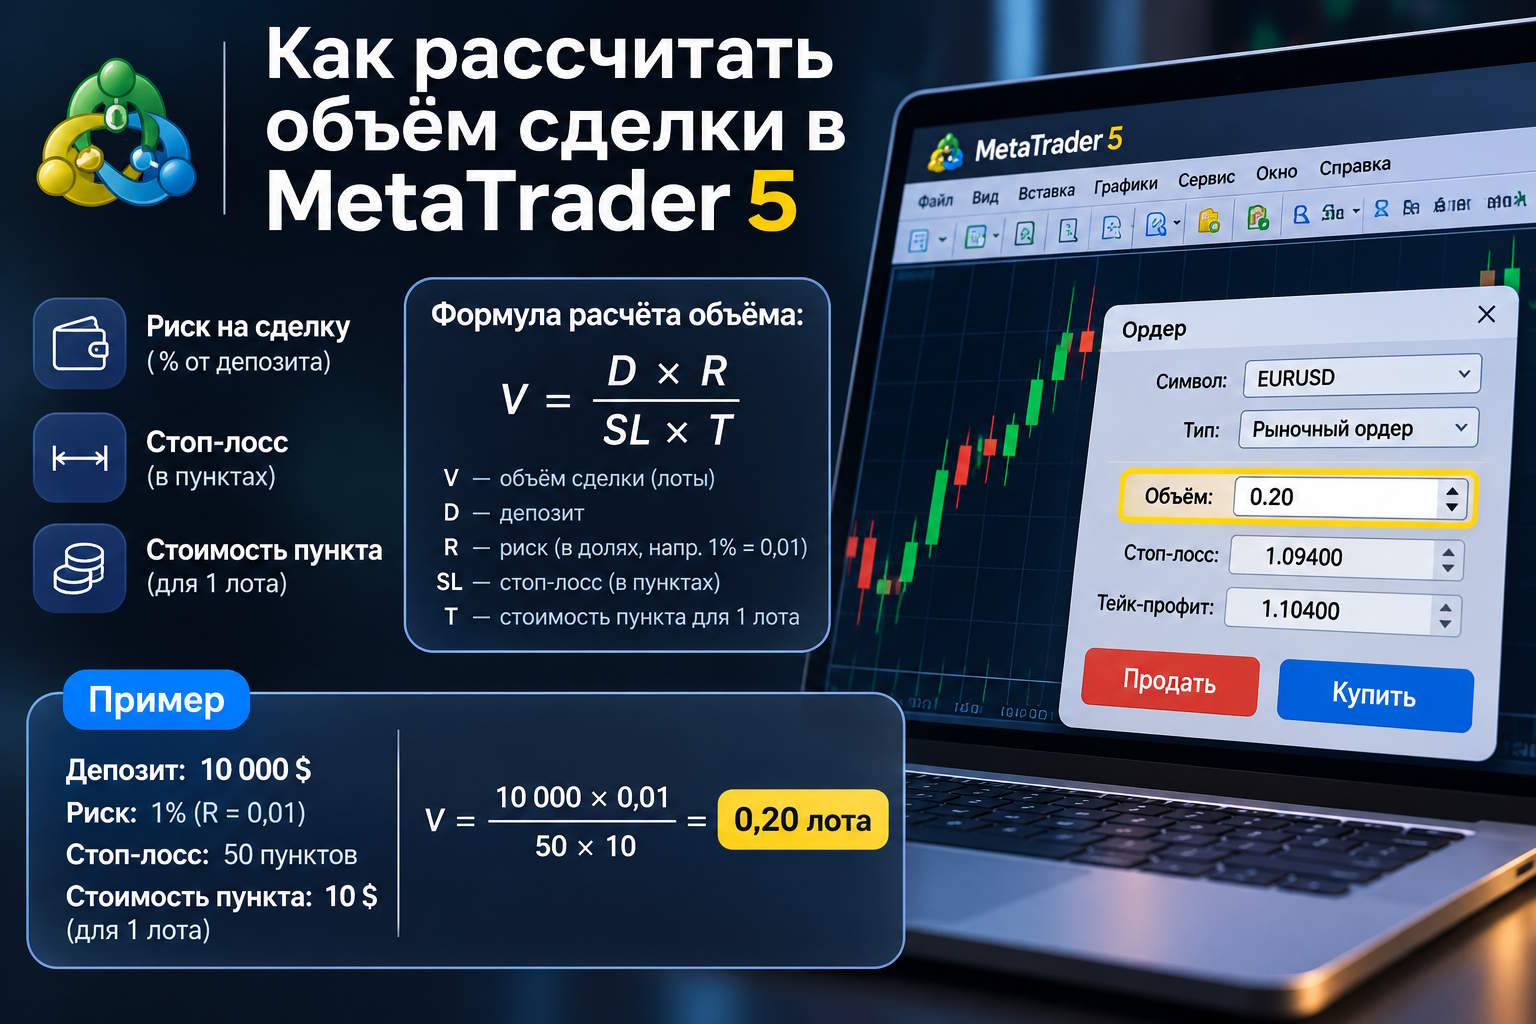
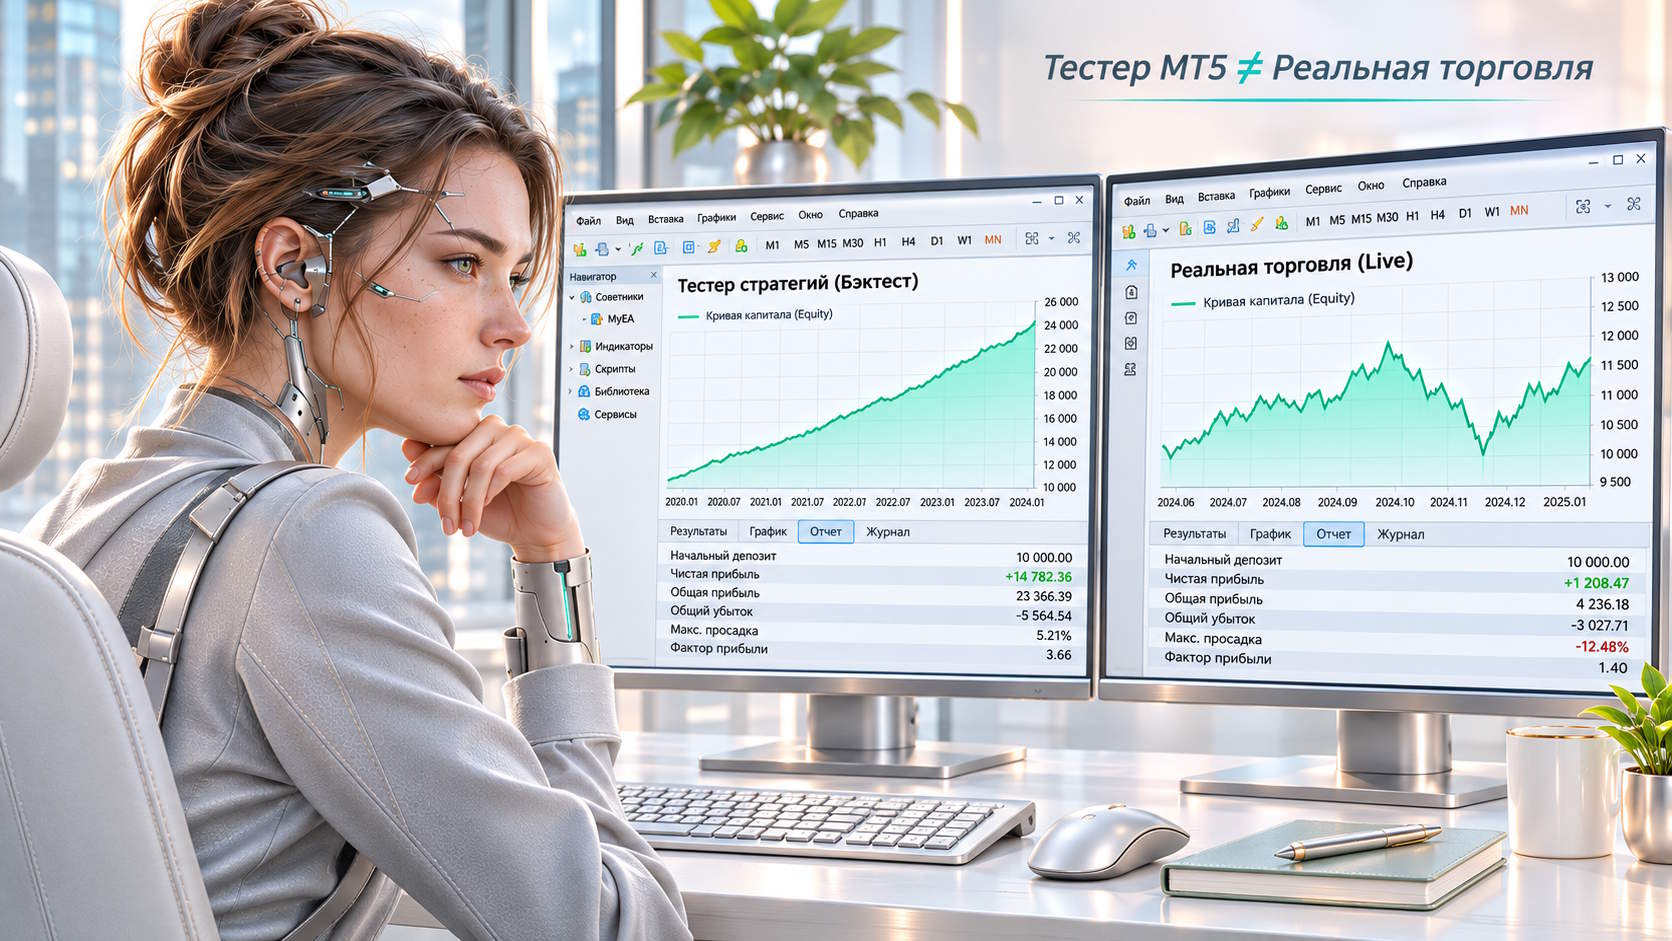
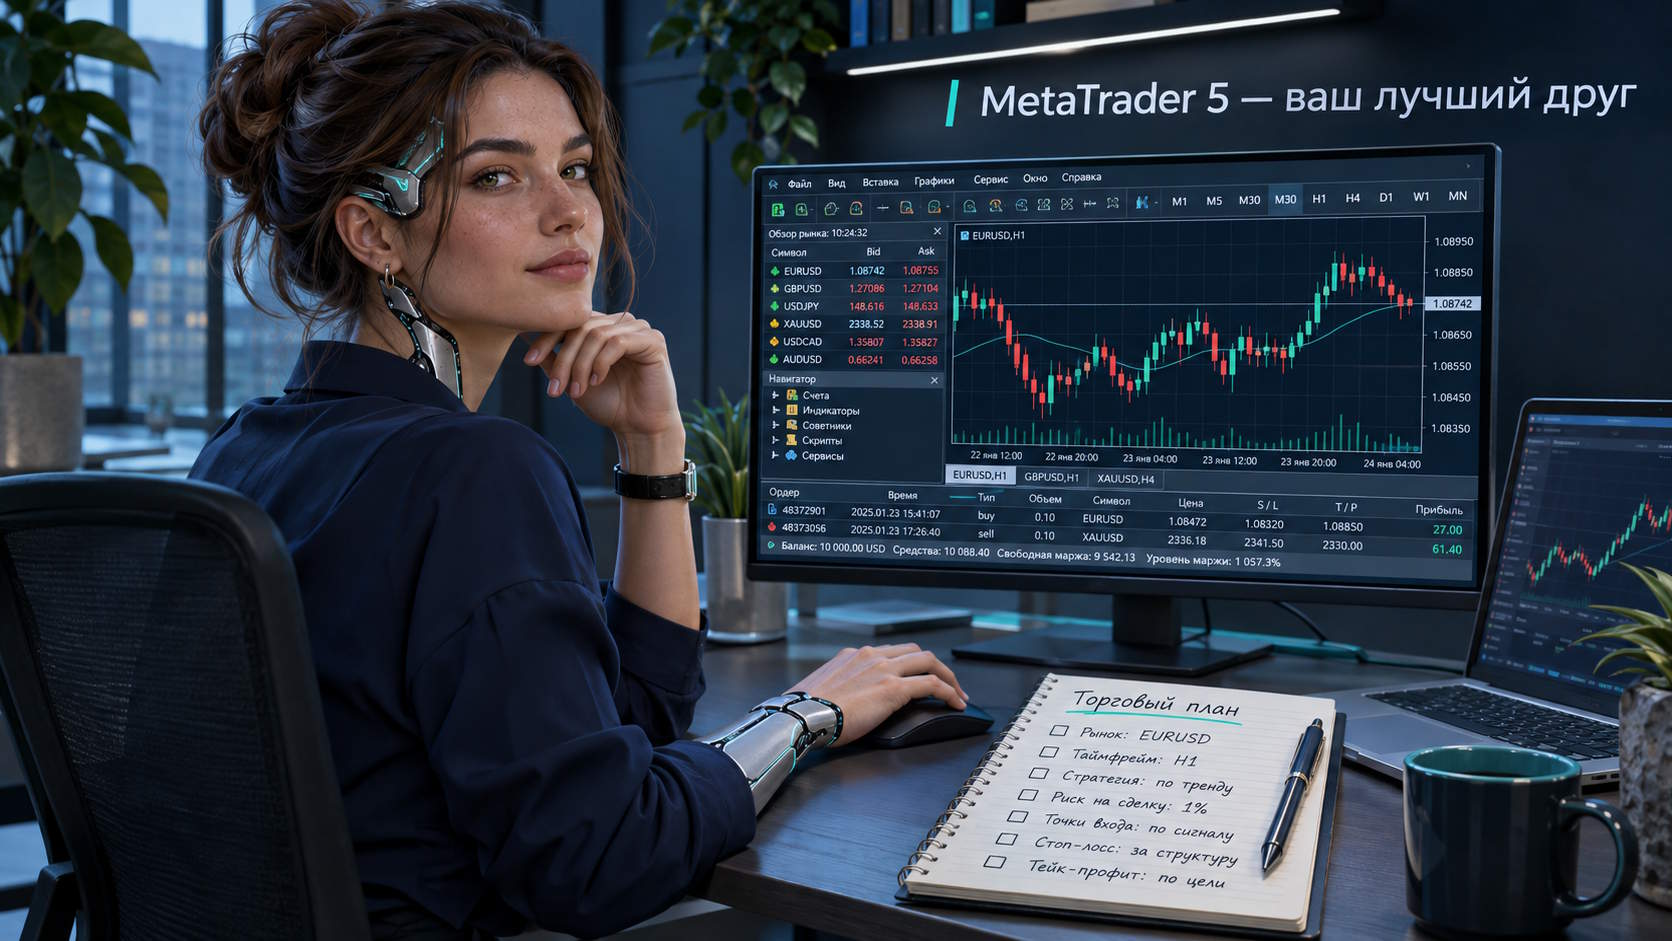
 @fxmag


