|
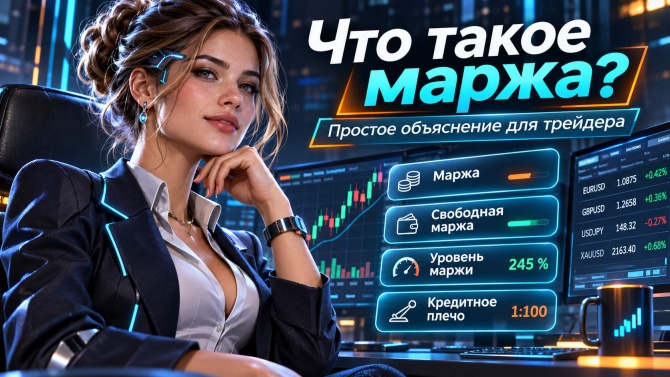
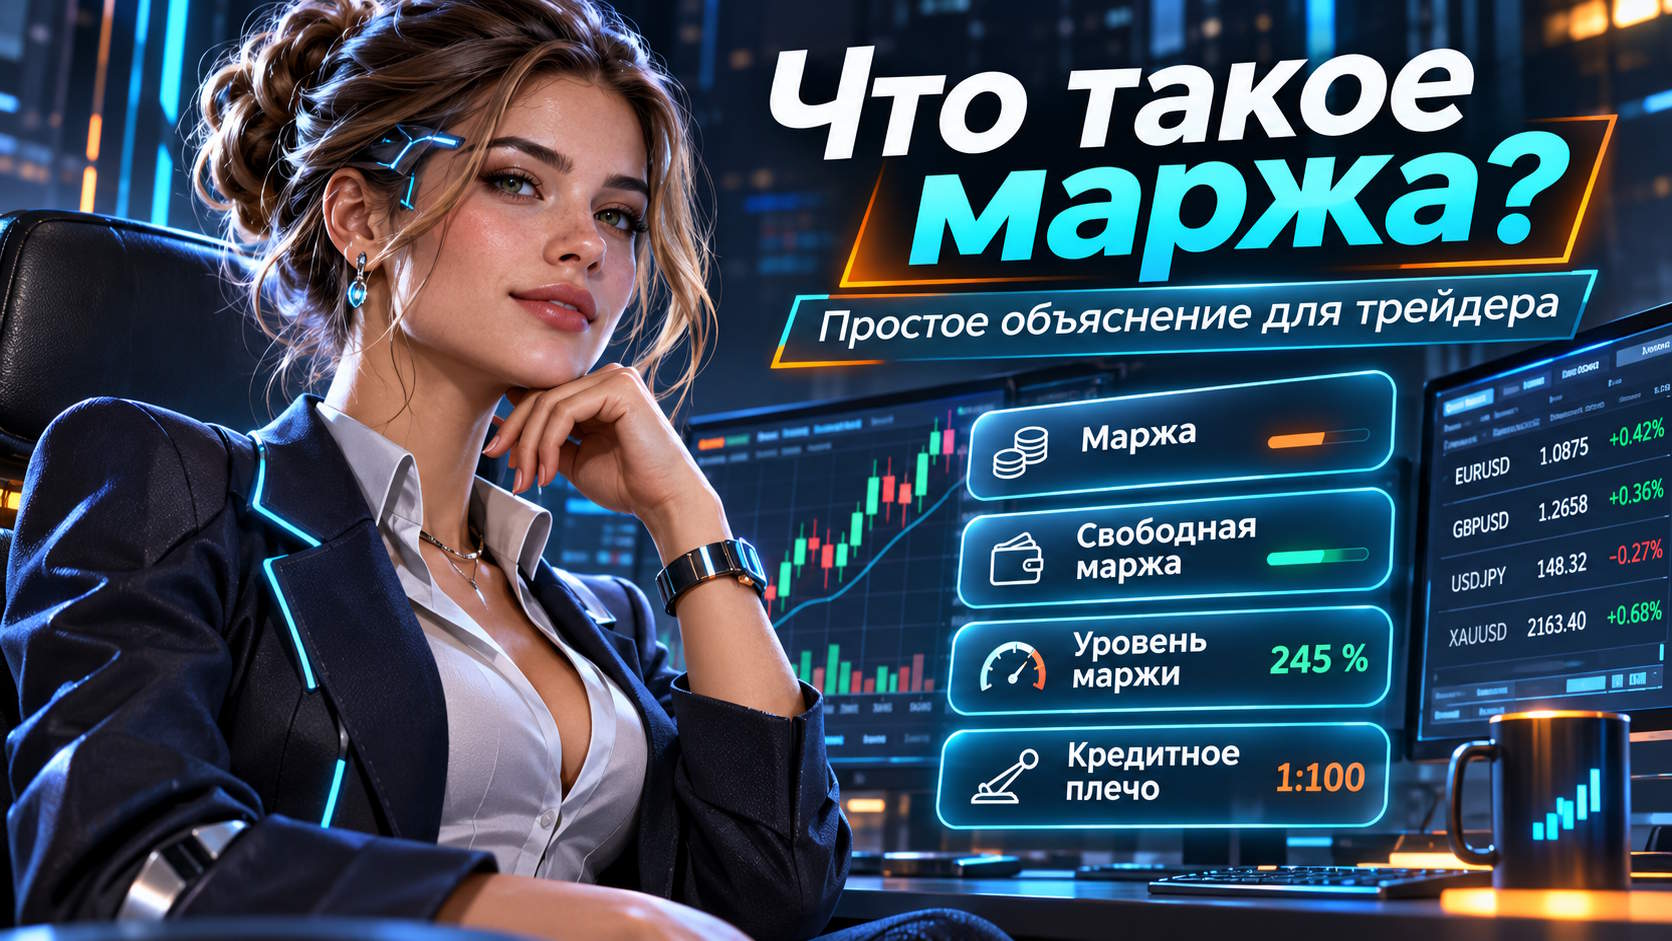
Когда начинающий трейдер открывает первую сделку на валютном рынке, он обычно смотрит только на цену, размер позиции и текущую прибыль. Но в торговом терминале есть ещё несколько важных показателей: баланс, средства, маржа, свободная маржа и уровень маржи. Именно они помогают понять, насколько сильно открытые позиции нагружают торговый счёт.
Представим ситуацию: на депозите находится 1 000 долларов. Трейдер открывает сделку, после чего замечает, что баланс остался прежним, но свободных средств стало меньше. Возникает закономерный вопрос: куда исчезли деньги?
На самом деле брокер не обязательно списал какую-либо сумму. Часть средств просто была зарезервирована в качестве обеспечения открытой позиции. Это обеспечение и называется маржой.
Я считаю понимание маржинальных требований обязательным условием грамотной торговли, особенно если используются большое кредитное плечо, сеточные стратегии или автоматические торговые системы.
В этой статье мы подробно рассмотрим, что такое маржа, как она рассчитывается в MetaTrader 5, чем отличается от кредитного плеча и почему неправильно выбранный объём позиции может привести к принудительному закрытию сделок.
Дополнительные материалы по работе с торговыми алгоритмами и MetaTrader 5 можно найти на Trading-Go.
Что такое маржа простыми словами?
Маржа — это сумма средств, необходимая в качестве залога для открытия и поддержания торговой позиции.
При использовании маржинальной торговли брокер резервирует определённую часть средств торгового счёта. Это позволяет трейдеру управлять позицией, номинальная стоимость которой может превышать его собственный капитал.
Например, предположим, что на счёте находится 1 000 долларов. Для открытия выбранной позиции брокер требует обеспечение 100 долларов.
После открытия сделки при отсутствии плавающего результата и дополнительных расходов получим:
- Баланс — 1 000 долларов.
- Средства (Equity) — 1 000 долларов.
- Занятая маржа — 100 долларов.
- Свободная маржа — 900 долларов.
Обрати внимание: баланс остался прежним. Маржа не является комиссией и не списывается как плата за открытие позиции.
После закрытия сделки соответствующее обеспечение освобождается. Однако сам финансовый результат операции, комиссии и другие расходы могут изменить баланс.
Важно понимать, что маржа не ограничивает максимально возможный убыток. Если под сделку зарезервировано 100 долларов, это не значит, что потерять можно только 100 долларов.
Чем маржа отличается от кредитного плеча?
Маржа и кредитное плечо непосредственно связаны между собой, но обозначают разные понятия.
Кредитное плечо показывает соотношение между номинальной стоимостью позиции и необходимым обеспечением при определённой модели маржинального расчёта.
Маржа показывает конкретную сумму залога, необходимую для торговой операции.
Предположим, трейдер хочет открыть позицию объёмом 0,1 лота USDJPY. Если размер стандартного контракта составляет 100 000 USD на один лот, номинальная стоимость позиции будет равна 10 000 USD.
Рассмотрим, как изменяется необходимое обеспечение при разных значениях кредитного плеча.
Кредитное плечоНоминальная стоимостьМаржа
| 1:10 |
10 000 USD |
1 000 USD |
| 1:20 |
10 000 USD |
500 USD |
| 1:50 |
10 000 USD |
200 USD |
| 1:100 |
10 000 USD |
100 USD |
| 1:200 |
10 000 USD |
50 USD |
| 1:500 |
10 000 USD |
20 USD |
В таблице используется стандартная Forex-модель без дополнительных коэффициентов и валютной конвертации.
Чем выше кредитное плечо, тем меньше обеспечение для одного и того же объёма.
Однако это не означает, что большой рычаг делает торговлю безопаснее.
Если трейдер открывает одинаковую позицию объёмом 0,1 лота при плечах 1:100 и 1:500, то при одинаковом изменении цены финансовый результат будет одинаковым при прочих равных условиях.
Разница заключается в размере зарезервированного обеспечения.
Опасность появляется тогда, когда благодаря большому плечу трейдер начинает открывать значительно более крупные позиции.
Как самостоятельно рассчитать маржу?
Для стандартного режима расчёта Forex можно использовать базовую формулу:
Маржа = Объём в лотах × Размер контракта / Кредитное плечо.
В реальных условиях формула может дополнительно учитывать коэффициент маржи и конвертацию в валюту торгового счёта.
Разберём конкретный пример.
Исходные данные:
- Торговый инструмент — USDJPY.
- Объём сделки — 0,2 лота.
- Размер контракта — 100 000 USD.
- Кредитное плечо — 1:100.
- Валюта торгового счёта — USD.
Выполним расчёт:
0,2 × 100 000 / 100 = 200 USD.
Следовательно, при указанных условиях для открытия позиции потребуется 200 долларов обеспечения.
Если увеличить объём до одного лота, результат составит:
1 × 100 000 / 100 = 1 000 USD.
В данном случае увеличение объёма в пять раз увеличило маржинальные требования в пять раз.
Но не следует автоматически применять эту формулу к любому торговому инструменту.
Для CFD, акций и фьючерсов могут действовать другие модели расчёта. Кроме того, брокер может устанавливать индивидуальные требования к обеспечению.
Что такое баланс, Equity и свободная маржа?
Чтобы правильно оценивать состояние торгового счёта, необходимо понимать разницу между четырьмя основными показателями.
Balance — баланс торгового счёта
Баланс отражает результат завершённых операций, пополнений, списаний и других учтённых изменений счёта.
Например, если на депозите 2 000 долларов и открытая позиция показывает плавающий убыток 300 долларов, баланс может по-прежнему составлять 2 000 долларов.
Equity — текущие средства
Equity показывает состояние счёта с учётом плавающего финансового результата открытых позиций и применимых корректировок.
В простом случае используется формула:
Equity = Balance + Плавающая прибыль − Плавающий убыток.
Если баланс составляет 2 000 долларов, а плавающий убыток равен 300 долларам, то Equity будет приблизительно равно 1 700 долларов.
Margin — занятая маржа
Этот показатель отражает средства, необходимые для обеспечения открытых позиций и других операций в соответствии с условиями торгового счёта.
Предположим, суммарная занятая маржа составляет 500 долларов.
Free Margin — свободная маржа
Свободная маржа рассчитывается по формуле:
Free Margin = Equity − Margin.
В нашем примере:
1 700 − 500 = 1 200 USD.
Это означает, что на счёте остаётся 1 200 долларов свободного обеспечения.
Но такая сумма не является допустимым риском по новым сделкам. Возможный убыток определяется объёмом позиции, движением цены и условиями исполнения.
Что такое уровень маржи — Margin Level?
Уровень маржи показывает отношение текущих средств счёта к занятому обеспечению.
Формула:
Margin Level = Equity / Margin × 100%.
Например:
- Equity — 1 000 долларов.
- Margin — 200 долларов.
Получаем:
1 000 / 200 × 100% = 500%.
Теперь представим, что позиции начинают приносить убытки, а Equity уменьшается до 600 долларов.
Если занятая маржа остаётся прежней, новый уровень составит:
600 / 200 × 100% = 300%.
При дальнейшем снижении Equity до 200 долларов уровень маржи составит 100%.
Нужно учитывать, что конкретные критические значения определяются правилами брокера. Уровень 100% не является универсальным сигналом немедленного принудительного закрытия сделок.
Что такое Margin Call?
Margin Call — это состояние или предупреждение, связанное с недостаточным запасом обеспечения для поддержания открытых позиций.
Исторически Margin Call означал требование брокера пополнить счёт.
Сегодня контроль маржинальных требований часто выполняется автоматически торговым сервером.
Предположим, брокер установил Margin Call на уровне 100%.
Если плавающие убытки уменьшают Equity, уровень маржи может постепенно приближаться к указанному значению.
При достижении порога могут применяться предусмотренные условиями брокера предупреждения или торговые ограничения.
Трейдеру не следует рассчитывать на обязательное телефонное уведомление или достаточное время для принятия решения.
Во время резких движений цены состояние счёта может измениться очень быстро.
Что такое Stop Out?
Stop Out — это механизм принудительного закрытия торговых позиций, если состояние счёта достигает критического маржинального порога.
Допустим, брокер установил Stop Out на уровне 50%, а занятая маржа составляет 400 долларов.
При неизменном обеспечении уровень 50% будет соответствовать Equity 200 долларов.
200 / 400 × 100% = 50%.
Когда достигается установленное критическое условие, торговый сервер может начать принудительно закрывать позиции.
После каждой операции маржинальные показатели пересчитываются. Если обеспечение остаётся недостаточным, закрытие других позиций может продолжиться.
Именно здесь возникает серьёзная проблема для трейдеров, которые рассчитывают переждать большой плавающий убыток.
Рынок может впоследствии развернуться в нужную сторону, но принудительно закрытые позиции уже не восстановятся.
Дополнительно необходимо учитывать проскальзывание и ценовые разрывы. Фактический результат закрытия может отличаться от предварительно рассчитанного.
Stop Out нельзя считать заменой Stop Loss или полноценной системой управления рисками.
Практический пример изменения маржинальных показателей
Предположим, на счёте находится 1 000 долларов.
Открытые позиции требуют обеспечения 250 долларов.
Посмотрим, как будет изменяться состояние счёта при увеличении плавающего убытка.
Плавающий убытокEquityСвободная маржаУровень маржи
| 0 USD |
1 000 |
750 |
400% |
| 100 USD |
900 |
650 |
360% |
| 200 USD |
800 |
550 |
320% |
| 300 USD |
700 |
450 |
280% |
| 400 USD |
600 |
350 |
240% |
| 500 USD |
500 |
250 |
200% |
| 600 USD |
400 |
150 |
160% |
| 700 USD |
300 |
50 |
120% |
| 750 USD |
250 |
0 |
100% |
Для простоты предполагается, что занятая маржа остаётся равной 250 долларам, а дополнительные расходы отсутствуют.
Таблица наглядно показывает, как убытки уменьшают запас свободного обеспечения, даже когда баланс ещё не изменился.
Маржа при усреднении и сеточной торговле
Отдельного внимания заслуживают стратегии, которые увеличивают совокупный объём открытых позиций по мере неблагоприятного движения цены.
Рассмотрим типичную последовательность усреднения:
Номер позицииОбъёмОбщий объём
| 1 |
0,01 |
0,01 |
| 2 |
0,02 |
0,03 |
| 3 |
0,04 |
0,07 |
| 4 |
0,08 |
0,15 |
| 5 |
0,16 |
0,31 |
| 6 |
0,32 |
0,63 |
Всего шесть сделок, но совокупный объём уже составляет 0,63 лота.
Он в 63 раза превышает размер первоначальной позиции.
При стандартных линейных маржинальных требованиях обеспечение для общего объёма увеличивается пропорционально.
Одновременно с ростом объёма может накапливаться плавающий убыток.
Получается опасная комбинация:
- Совокупная позиция увеличивается.
- Занятая маржа может расти.
- Equity уменьшается из-за плавающих убытков.
- Свободная маржа сокращается.
- Уровень маржи приближается к критическим значениям.
Для таких торговых систем необходимо заранее определять максимальный общий объём, допустимое количество усреднений и предельную просадку.
Особенно опасны алгоритмы мартингейла, которые увеличивают торговый объём после каждой неудачной сделки или дополнительного движения против позиции.
Даже хорошие результаты исторического тестирования не гарантируют устойчивость стратегии во время затяжного тренда.
Как рассчитывается маржа при встречных позициях?
В MetaTrader 5 на хеджинговых счетах можно одновременно удерживать позиции Buy и Sell по одному инструменту.
Например:
- Buy EURUSD — 0,30 лота.
- Sell EURUSD — 0,20 лота.
Перекрытый объём составляет 0,20 лота, а неперекрытый остаток покупки — 0,10 лота.
Однако это не означает, что обеспечение обязательно рассчитывается только для оставшегося объёма.
Брокер может использовать специальный расчёт маржи для встречных позиций или определять обеспечение по большей стороне.
Конкретная модель зависит от условий счёта и характеристик инструмента.
Кроме того, встречные позиции не отменяют спреды, комиссии и свопы.
Поэтому при использовании торговых замков нельзя автоматически рассчитывать на полное освобождение маржи.
Как проверить маржу в MetaTrader 5?
В настольном терминале MetaTrader 5 откройте окно «Инструменты» и перейдите на вкладку «Торговля».
В ней можно увидеть основные показатели торгового счёта, включая баланс, текущие средства, занятую и свободную маржу.
Для получения характеристик конкретного инструмента воспользуйтесь окном «Обзор рынка» и откройте спецификацию символа.
Там находятся сведения о размере контракта, разрешённых объёмах и других торговых параметрах.
Для автоматических торговых систем в MQL5 предусмотрены специальные функции.
Например, AccountInfoDouble() позволяет получить текущие показатели счёта, а OrderCalcMargin() — предварительно рассчитать маржу планируемой операции.
При этом OrderCalcMargin() не учитывает уже существующие позиции и отложенные ордера, поэтому рассчитанное обеспечение не всегда совпадает с фактическим изменением занятой маржи после исполнения сделки.
Для более подробного изучения темы я подготовил отдельную статью с формулами, таблицами и примерами программирования: Что такое маржа в трейдинге — примеры MetaTrader 5 и MQL5.
Как уменьшить риск проблем с маржой?
На мой взгляд, главная ошибка заключается в попытке открывать позиции исходя исключительно из доступного обеспечения.
Правильнее сначала определить допустимый денежный убыток, а затем рассчитывать объём позиции.
Например, депозит составляет 2 000 долларов, а выбранный лимит риска на одну сделку — 1%.
Плановый риск-бюджет равен 20 долларам.
Затем необходимо определить расстояние до Stop Loss, стоимость пункта и соответствующий объём позиции.
После этого следует проверить маржу, необходимую для открытия сделки.
Нужно помнить, что Stop Loss не гарантирует точное ограничение убытка: при резких рыночных движениях исполнение может произойти с проскальзыванием.
Тем не менее предварительный расчёт риска позволяет принимать более взвешенные решения.
Также рекомендую учитывать общий объём открытых позиций, волатильность инструментов, корреляцию сделок и вероятность появления ценовых разрывов.
Большая свободная маржа сама по себе не означает, что торговый счёт находится в безопасности.
Рекомендации
Маржа является важнейшим элементом торговли с кредитным плечом. Она показывает необходимое обеспечение, но не определяет максимальный финансовый риск.
Я рекомендую разделять два понятия: возможность открыть позицию и способность депозита выдержать неблагоприятное изменение цены.
Перед каждой сделкой необходимо рассчитывать допустимый убыток, выбирать соответствующий объём и только после этого проверять достаточность свободной маржи.
Особое внимание следует уделять автоматическим торговым системам, которые используют усреднение, сетки и увеличение объёма. Для таких стратегий контроль совокупной позиции и маржинальной нагрузки должен быть частью алгоритма.
Не следует рассчитывать на Margin Call или Stop Out как на средства защиты капитала. Эти механизмы предназначены для контроля обеспечения по правилам брокера и не заменяют самостоятельное управление рисками.
Финансовые рынки предоставляют множество возможностей для торговли, но долгосрочная работа требует не только поиска прибыльных сделок, но и постоянного контроля рисков.
| 


 3147



 @fxmag


