Почему торговый робот зарабатывает в тестере MetaTrader 5, но теряет деньги на реальном счёте? 7 причин и способы проверки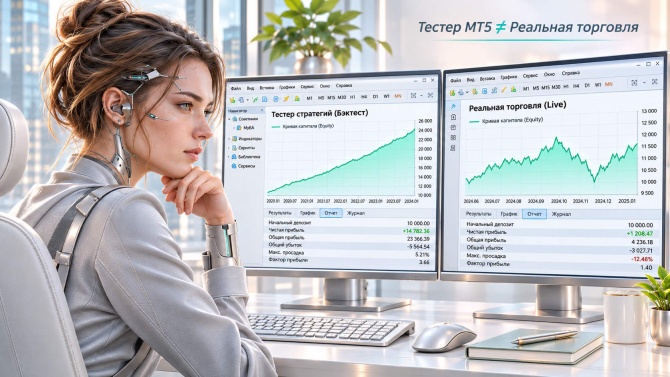
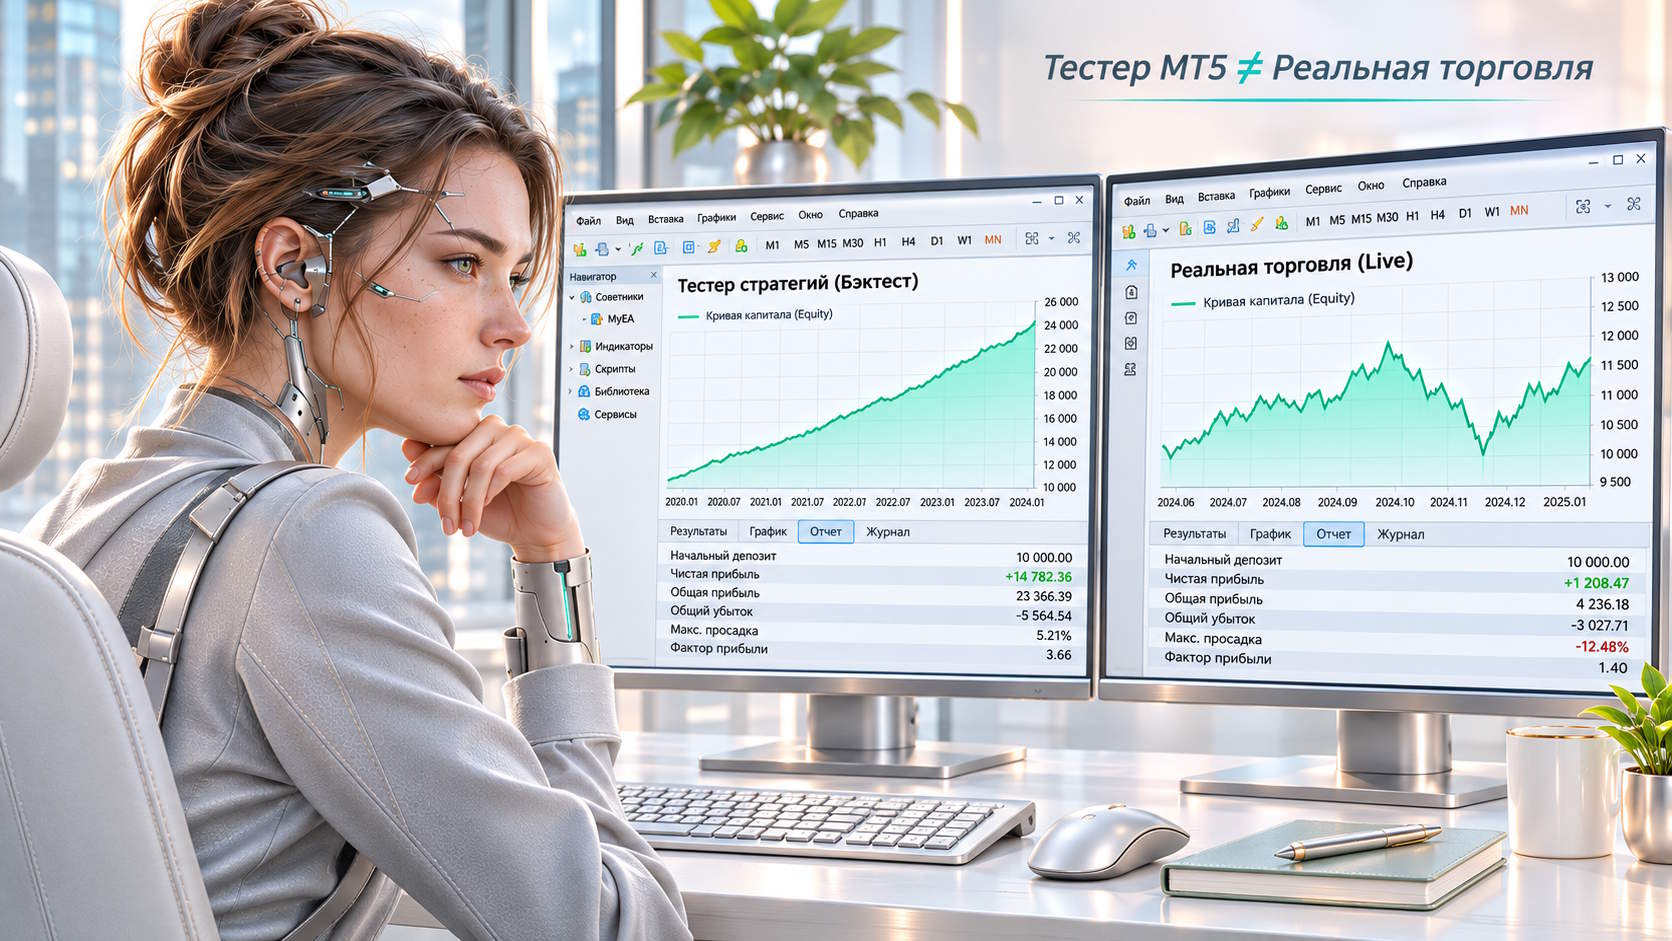
Здравствуйте, друзья! Сегодня хочу поговорить о проблеме, с которой рано или поздно сталкиваются многие любители автоматической торговли. Представьте, что вы нашли интересного торгового робота, запустили его в тестере стратегий MetaTrader 5 и получили замечательные результаты. График баланса уверенно растёт, большинство сделок закрывается с прибылью, а максимальная просадка кажется вполне приемлемой.
Но после запуска того же советника на реальном счёте всё начинает происходить иначе. Некоторые позиции открываются по другим ценам, Stop Loss срабатывает раньше ожидаемого, количество сделок не совпадает с результатами исторической проверки. Иногда робот, который прекрасно зарабатывал в тестере, начинает постепенно терять депозит.
Возникает закономерный вопрос: почему это происходит? Действительно ли тестер MetaTrader 5 показывает неправильные результаты? Можно ли доверять историческому тестированию? Или проблема заключается в торговых условиях, настройках брокера и самом алгоритме?
За более чем двадцать лет работы с финансовыми рынками и разработки торговых роботов я неоднократно наблюдал подобные ситуации. На практике причина обычно заключается не в одном факторе, а в сочетании нескольких обстоятельств, которые трейдер не учёл при первоначальной проверке советника.
По этой теме я подготовил также подробное руководство по тестированию торговых роботов в MetaTrader 5, где дополнительно рассматриваю диагностику алгоритмов и примеры MQL5. Здесь предлагаю сосредоточиться на практической стороне проблемы: почему возникают расхождения и что необходимо проверить до использования реальных денег.
Практические вопросы торговли, риск-менеджмента и автоматизации я также обсуждаю в Telegram-канале Trading-Go. А теперь последовательно разберём семь основных причин, способных превратить красивый результат исторического тестирования в реальный финансовый убыток.
1. Что показывает тестер стратегий MetaTrader 5
Для начала важно правильно понимать назначение тестера. Это инструмент исследования торговых алгоритмов на исторических данных. Он позволяет воспроизводить ценовые события, рассчитывать индикаторы, открывать и закрывать виртуальные сделки, анализировать финансовые результаты.
После тестирования пользователь получает отчёт, в котором содержатся статистические показатели работы советника: чистая прибыль, количество сделок, максимальная просадка, коэффициент прибыльности, средний результат операции и другие характеристики.
Основное преимущество такого подхода заключается в скорости. Вместо того чтобы несколько лет наблюдать за советником на демонстрационном счёте, можно исследовать его поведение на продолжительном историческом периоде.
Однако здесь находится главное ограничение.
Тестер показывает поведение торговой системы на известных исторических данных при выбранных условиях моделирования. Он не предсказывает будущую прибыль.
Например, советник мог отлично работать во время продолжительного тренда. Но если после запуска на реальном счёте рынок перейдёт в боковое движение, статистика может измениться даже при полностью корректной работе программы.
Кроме того, результат зависит от качества исторических котировок, особенностей исполнения приказов, комиссий, величины спреда и характеристик торгового счёта.
Поэтому я рекомендую анализировать не только итоговую прибыль, но и обстоятельства, при которых эта прибыль была получена.
2. Причина №1. Неправильно выбранный режим моделирования
MetaTrader 5 предоставляет несколько способов тестирования торговых советников. Они различаются детализацией ценовых данных и принципами формирования событий, которые получает алгоритм.
Это особенно важно для советников, использующих трейлинг-стоп, частое открытие позиций, торговлю внутри свечи и сложные механизмы сопровождения сделок.
Тестирование по ценам открытия
Этот режим удобен для быстрого исследования стратегий, в которых торговые сигналы рассчитываются преимущественно в начале нового бара на основании уже закрытых свечей.
Предположим, робот анализирует две скользящие средние исключительно при открытии нового часового бара. Если условия выполнены, советник открывает позицию.
Для предварительной проверки такой логики режим может быть полезным.
Но представьте, что советник после открытия позиции начинает отслеживать каждое движение цены, перемещать защитный уровень или добавлять позиции. Тогда внутрисвечная последовательность событий уже имеет принципиальное значение.
Быстрый режим моделирования не всегда позволяет воспроизвести эти особенности с необходимой точностью.
Режим OHLC на M1
В этом варианте для каждой минутной свечи используются четыре основные ценовые точки: открытие, максимум, минимум и закрытие.
Он обеспечивает большую детализацию, чем проверка только по ценам открытия, но не воспроизводит полную реальную последовательность тиков.
Например, цена EURUSD внутри минуты могла сначала резко вырасти, потом снизиться и снова подняться. Для обычного анализа закрытых свечей это не всегда критично.
Но для советника с динамическим Stop Loss порядок этих движений может изменить результат конкретной сделки.
Режим «Все тики»
Тестер генерирует последовательность тиков на основании исторических минутных данных. Такой способ позволяет более подробно исследовать работу алгоритма, однако часть внутриминутной динамики моделируется.
Каждый тик на основе реальных тиков
Это один из наиболее важных режимов для проверки советников, чувствительных к небольшим ценовым изменениям.
При наличии соответствующей истории тестер использует реальные тиковые данные брокера. Это помогает исследовать фактическую последовательность изменений котировок Bid и Ask за прошлый период.
Однако реальная тиковая история не означает, что будущие торговые условия окажутся такими же. Кроме того, исторические данные могут иметь пропуски или отличаться по полноте.
Сравнение режимов
РежимОсобенностиДля чего подходит
| Цены открытия |
Упрощённая модель событий |
Предварительная проверка баровых стратегий |
| OHLC на M1 |
Четыре ценовые точки минутной свечи |
Быстрое исследование алгоритмов без высокой чувствительности к тикам |
| Все тики |
Генерируемая последовательность тиков |
Более детальная проверка торговой логики |
| Реальные тики |
Исторические тики брокера |
Анализ внутрисвечной логики, спредов и сопровождения сделок |
Моя рекомендация — использовать быстрые режимы для предварительных исследований, а более подробные режимы для окончательной оценки алгоритмов, зависящих от внутрисвечного движения.
3. Причина №2. Различия исторических котировок и условий брокеров
Предположим, вы протестировали торгового робота по EURUSD у одного брокера, а затем запустили его на реальном счёте у другого.
Название финансового инструмента одинаковое. Таймфрейм совпадает. Настройки советника не изменились.
Но результаты начинают отличаться.
Причина может заключаться в том, что брокеры предоставляют разные потоки котировок. Незначительные отличия Bid и Ask, максимумов и минимумов свечей способны влиять на торговые сигналы и исполнение приказов.
Пример с отложенным ордером
Представим, что советник выставляет Buy Stop для открытия покупки после пробоя определённого ценового уровня.
У брокера А котировка достигает установленной цены. Приказ активируется, появляется открытая позиция.
У брокера Б максимальная цена оказывается немного ниже. Условие активации не выполняется, и позиция не открывается.
Теперь советники работают по-разному.
Первый робот сопровождает позицию, рассчитывает трейлинг-стоп и условия закрытия.
Второй продолжает ожидать торговый сигнал.
Даже если дальнейшие котировки будут похожими, торговые истории уже могут значительно различаться.
Спецификация инструмента
Кроме котировок, необходимо учитывать параметры финансового инструмента:
- Размер торгового контракта.
- Минимальный и максимальный объём.
- Шаг изменения лота.
- Стоимость тика.
- Торговые сессии.
- Требования к марже.
- Ограничения на расстояние защитных приказов.
- Поддерживаемые способы исполнения операций.
Например, советник рассчитывает открыть 0,015 лота. Если брокер поддерживает объём только с шагом 0,01, программа должна правильно обработать этот результат.
Неудачное округление может привести либо к отклонению запроса, либо к открытию позиции с другим риском.
Поэтому я рекомендую окончательно проверять советника в условиях, максимально близких к предполагаемому торговому счёту.
4. Причина №3. Спред, комиссии и свопы превращают прибыль в убыток
Это один из самых наглядных примеров того, почему одинаковая торговая стратегия может показывать разные финансовые результаты.
Предположим, советник совершил 100 сделок.
Из них 60 завершились с прибылью, а 40 — с убытком.
Средняя прибыль одной успешной операции составила 12 долларов, а средний убыток — 15 долларов.
Пока рассматриваем результат до дополнительных торговых расходов.
Сумма прибыльных сделок:
60 × 12 = 720 долларов.
Сумма убытков:
40 × 15 = 600 долларов.
Результат:
720 − 600 = +120 долларов.
На первый взгляд стратегия обладает положительной статистикой.
Теперь добавим расходы, отсутствовавшие в первоначальном расчёте.
Допустим, дополнительные комиссии составили в среднем 1,50 доллара за полный цикл сделки.
За 100 операций это 150 долларов.
Дополнительно предположим ухудшение ценового исполнения относительно исходного теста, эквивалентное ещё 0,60 доллара на каждую завершённую сделку.
Получаем дополнительные расходы 60 долларов.
Общие дополнительные издержки:
150 + 60 = 210 долларов.
Итоговый результат:
120 − 210 = −90 долларов.
ПоказательРезультат
| Результат до дополнительных расходов |
+$120 |
| Дополнительные комиссии |
−$150 |
| Ухудшение ценового исполнения |
−$60 |
| Итоговый результат |
−$90 |
Обратите внимание: мы не изменяли правила входа и выхода. Торговая стратегия осталась той же. Просто были учтены дополнительные издержки.
Это условный арифметический пример, а не результаты конкретного торгового робота. Но он показывает, насколько чувствительными к расходам могут оказаться системы с небольшой средней прибылью.
Особенно опасно для краткосрочной торговли
Если советник рассчитывает зарабатывать на движении цены всего в несколько пипсов, увеличение спреда может занимать значительную часть потенциальной прибыли.
Для стратегий с продолжительным удержанием позиций важное значение приобретают свопы. Если сделки остаются открытыми несколько дней или недель, расходы переноса позиции способны заметно повлиять на финансовый результат.
Поэтому я рекомендую обязательно проверять, какие комиссии, свопы и другие расходы уже отражены в отчёте тестера.
Важно не забыть дополнительные расходы, но одновременно не посчитать дважды те издержки, которые уже включены в исторический результат.
5. Причина №4. Проскальзывание и задержки исполнения торговых приказов
После появления торгового сигнала советник отправляет запрос на сервер брокера. Между формированием запроса и фактическим исполнением может пройти определённое время.
Пока запрос обрабатывается, цена способна измениться.
Предположим, робот рассчитывает открыть BUY по EURUSD при цене 1.10000. Но фактическая цена исполнения оказалась 1.10005.
Разница составляет 0,5 стандартного пипса.
Для одной сделки это может казаться незначительной величиной.
Но допустим, советник совершает 100 операций объёмом 0,10 лота по EURUSD.
При стандартном контракте стоимость одного пипса на таком объёме составляет приблизительно 1 доллар для долларового счёта.
Если суммарное дополнительное неблагоприятное проскальзывание за полный цикл каждой сделки составляет 0,5 пипса, получаем около 0,50 доллара дополнительных расходов на операцию.
За 100 сделок:
100 × 0,50 = 50 долларов.
Для торговой системы с небольшой средней прибылью это может оказаться существенной суммой.
Можно ли моделировать задержки в тестере?
Да. В MetaTrader 5 предусмотрены режимы тестирования без задержки, с фиксированной задержкой и с произвольной задержкой обработки торговых запросов.
Такая проверка помогает оценить, насколько стратегия зависит от скорости исполнения.
Однако важно понимать, что моделируемая задержка относится к торговым операциям, отправляемым советником. Например, к выставлению ордера или модификации защитного уровня.
Уже установленный на сервере отложенный приказ имеет собственную механику активации.
Кроме того, реальные особенности ликвидности и обработки заявок нельзя полностью воспроизвести одной настройкой задержки.
Поэтому тестирование с задержками я рассматриваю как способ изучения чувствительности алгоритма, а не как точное моделирование всех возможных обстоятельств реальной торговли.
6. Причина №5. Переоптимизация под исторические данные
Предположим, вы разработали советника, который использует две скользящие средние, Stop Loss, Take Profit, трейлинг-стоп и дополнительные фильтры.
Для этих параметров можно задать множество возможных значений.
Вы запускаете оптимизацию MetaTrader 5, которая проверяет тысячи комбинаций настроек.
После завершения появляется вариант с максимальной исторической прибылью.
Возникает желание сразу использовать его на реальном счёте.
Но здесь есть серьёзная проблема.
Чем больше комбинаций проверяется на одном историческом участке, тем выше вероятность найти набор значений, случайно хорошо совпавший с особенностями именно этого периода.
Это называется переоптимизацией, или подгонкой под историю.
Как возникает переоптимизация
Например, советник хорошо работает во время длительных направленных движений.
Вы оптимизировали его на историческом участке, где наблюдались сильные тренды.
Тестер подобрал настройки, которые идеально соответствовали таким условиям.
Но затем рынок перешёл в боковое движение.
Вместо продолжительных трендов появляются многочисленные ложные сигналы, и результат алгоритма ухудшается.
Это не обязательно ошибка тестера. Он показал поведение торговой системы на историческом периоде, который был выбран пользователем.
Ошибка заключается в предположении, что настройки, удачные для прошлого периода, обязательно останутся эффективными в будущем.
Как проверять устойчивость параметров
Я рекомендую использовать независимые исторические участки.
Например, одна часть истории применяется для настройки советника, другая — для проверки уже выбранных параметров.
Также полезно анализировать соседние комбинации настроек.
Предположим, период скользящей средней 21 даёт великолепный результат, а значения 20 и 22 приводят к существенным убыткам.
Это повод исследовать устойчивость стратегии.
Не обязательно соседние параметры должны давать одинаковые результаты. Но если прибыль зависит от одного исключительно точного значения, необходимо понимать причину такой чувствительности.
Для более серьёзного анализа используются форвард-тестирование и последовательная проверка на разных исторических участках.
Такие методы помогают уменьшить риск подгонки, но не гарантируют будущую прибыль.
7. Причина №6. Ошибки программной логики торгового робота
Иногда причина расхождения результатов находится непосредственно в исходном коде советника.
Например, робот получает сигнал, отправляет торговый запрос и считает, что позиция успешно открылась.
Но сервер может отклонить запрос, исполнить его частично или вернуть другое состояние операции.
Если программа не проверяет фактический результат, её внутренние расчёты способны перестать соответствовать реальному торговому счёту.
Распространённые ошибки разработчиков
- Неправильный подсчёт открытых позиций.
- Ошибки определения нового бара.
- Повторное открытие сделки после ошибки исполнения.
- Неправильное использование Magic Number.
- Работа с устаревшими котировками.
- Некорректное округление лота.
- Отсутствие проверки торговых ограничений.
- Неправильная обработка частичного исполнения.
- Ошибки восстановления состояния после перезапуска терминала.
- Неверная логика для неттинговых и хеджинговых счетов.
Особенно опасны ошибки, которые не проявляются при обычном историческом тестировании, но возникают при редкой последовательности торговых событий.
Например, советник открыл позицию, однако из-за временной проблемы соединения не получил ожидаемую информацию в обычный момент.
Если алгоритм не умеет восстанавливать фактическое состояние счёта, дальнейшие действия могут оказаться неправильными.
Почему важны торговые журналы
Я рекомендую сохранять в журнале не только сообщения об открытии или закрытии позиции.
Полезно фиксировать причины появления сигнала, текущие котировки, рассчитанный торговый объём, защитные уровни, параметры торгового запроса и результат обработки операции сервером.
Когда появляется расхождение между тестером и реальным счётом, такие записи позволяют понять, какая именно операция стала первой причиной изменения торговой истории.
Для тех, кто хочет научиться создавать и отлаживать собственные программы, у меня есть образовательный проект MQL Master, посвящённый программированию на MQL4 и MQL5.
На мой взгляд, понимание программной логики полезно даже тем трейдерам, которые не собираются самостоятельно разрабатывать сложные алгоритмы. Оно помогает точнее понимать правила работы торговой системы и её ограничения.
8. Причина №7. Размер депозита, кредитное плечо, маржа и VPS
Предположим, торговый робот проверялся на депозите 10 000 долларов.
При этом он использовал определённые объёмы, открывал несколько позиций и показывал относительно небольшую просадку.
Но затем советник запускается на счёте с балансом 1000 долларов.
Если алгоритм использует фиксированные лоты или не учитывает размер капитала, относительная нагрузка на депозит значительно увеличивается.
Кроме того, может отличаться кредитное плечо.
При меньшем доступном плече для удержания одинакового объёма позиции может потребоваться больше маржи.
Для алгоритмов, открывающих несколько сделок, это способно привести к недостатку свободных средств раньше, чем происходило в тестере.
Округление торгового объёма
Допустим, алгоритм рассчитывает позицию объёмом 0,006 лота, а минимальный допустимый объём составляет 0,01 лота.
Если программа автоматически округлит результат вверх, фактический риск может превысить запланированный.
Поэтому советник должен проверять минимальный объём, максимальный объём, шаг изменения лота и доступную маржу.
В некоторых случаях более правильным решением будет вообще отказаться от открытия позиции.
Влияние технической инфраструктуры
На реальную работу автоматической системы могут влиять выключение компьютера, отключение интернета, перезапуск терминала и проблемы связи с торговым сервером.
Если советник должен непрерывно сопровождать сделки, важна стабильная среда выполнения.
Для таких задач часто используют виртуальные серверы VPS.
Но VPS не отменяет необходимости контролировать работу робота, состояние соединения и ошибки торгового алгоритма.
Также необходимо помнить, что обычные защитные приказы, уже принятые сервером брокера, как правило, продолжают существовать независимо от работы домашнего терминала. А вот программный трейлинг-стоп и клиентская логика сопровождения требуют работающей программы.
9. Почему сеточные стратегии особенно чувствительны к различиям
Отдельно хочу рассмотреть торговых роботов, которые работают с несколькими позициями одновременно.
Такие системы могут добавлять сделки при изменении цены, использовать усреднение, динамический торговый объём и управление общей серией позиций.
Представим, что советник открыл BUY по EURUSD.
Цена начала снижаться, и алгоритм при выполнении определённых условий добавил вторую позицию.
В тестере новая сделка открылась точно по заданному условию. Изменилась средняя цена серии и общий объём.
Но на реальном счёте из-за различия котировок, спреда или исполнения дополнительная позиция открылась по другой цене.
После этого средняя цена серии уже будет отличаться от тестовой.
Следующие уровни открытия или закрытия могут рассчитываться иначе.
И через некоторое время результаты двух запусков окажутся существенно различными.
Пример увеличения объёмов
Допустим, робот последовательно открывает покупки:
ПозицияОбъёмСуммарный объём
| 1 |
0,01 |
0,01 |
| 2 |
0,02 |
0,03 |
| 3 |
0,04 |
0,07 |
| 4 |
0,08 |
0,15 |
| 5 |
0,16 |
0,31 |
После открытия первых четырёх позиций суммарный объём составляет 0,15 лота.
Но открытие пятой позиции объёмом 0,16 лота увеличивает общую экспозицию до 0,31 лота.
То есть всего одна дополнительная сделка более чем удваивает предыдущий совокупный объём.
При продолжительном неблагоприятном движении рынка риск способен быстро увеличиваться.
Поэтому при проверке сеточных советников важно анализировать максимальный суммарный объём, количество открытых позиций, просадку Equity и использование свободной маржи.
Высокий процент прибыльного закрытия серий сам по себе не означает, что стратегия обладает приемлемым уровнем риска.
10. Баланс и Equity: почему красивый график не показывает всей картины
Одна из распространённых ошибок при оценке автоматической торговли — ориентироваться только на кривую баланса.
Баланс отражает завершённые операции и балансовые изменения.
Equity учитывает текущий результат открытых позиций.
Предположим, робот регулярно закрывает сделки с небольшой прибылью, а часть позиций продолжает удерживать.
Баланс счёта составляет 10 000 долларов.
При этом открытые позиции показывают суммарный плавающий убыток 3000 долларов.
Если отсутствуют другие корректировки, Equity составляет около 7000 долларов.
Получается, что график баланса может выглядеть вполне привлекательно, а реальное текущее состояние счёта — значительно хуже.
Я рекомендую всегда анализировать максимальную просадку по средствам, её продолжительность, максимальный объём открытых позиций и использование маржи.
Особенно внимательно нужно относиться к стратегиям, которые демонстрируют плавный рост баланса при значительных периодических провалах Equity.
Такая картина не обязательно доказывает ошибку алгоритма, но указывает на риск, который нельзя игнорировать.
11. Практический эксперимент: пять проверок одного советника
Теперь предлагаю перейти от теории к практике.
Для эксперимента потребуется MetaTrader 5, торговый советник, подходящая историческая информация и сохранённый файл настроек.
Задача заключается не в поиске максимально прибыльного результата. Мы хотим понять, насколько стратегия чувствительна к изменениям торговых условий.
Проверка первая. Исходное тестирование
Выберите финансовый инструмент, таймфрейм, исторический период, размер депозита и торговые параметры.
Запустите советника и сохраните отчёт.
Зафиксируйте чистую прибыль, количество сделок, максимальную просадку, основные статистические показатели и условия моделирования.
Этот результат станет исходной точкой сравнения.
Проверка вторая. Реальные тики
Если первоначальный тест выполнялся в упрощённом режиме, повторите проверку на реальных исторических тиках.
Не изменяйте параметры торговой стратегии.
Сравните количество сделок, финансовый результат и максимальную просадку.
Если результаты заметно отличаются, попробуйте найти первую операцию, на которой возникло расхождение.
Проверка третья. Торговые расходы
Изучите, что произойдёт с результатом при более консервативных предположениях о комиссиях и других доступных настройках исполнения.
Если система становится убыточной после небольшого изменения издержек, это повод тщательно оценить её пригодность для выбранных торговых условий.
Проверка четвёртая. Задержки исполнения
Используйте доступные настройки моделирования задержек обработки торговых запросов.
Посмотрите, изменяется ли количество сделок, средняя прибыль, просадка и итоговый финансовый результат.
Проверка пятая. Независимый исторический период
Выберите участок истории, который не использовался для подбора параметров.
Если стратегия разрабатывалась преимущественно на трендовом рынке, полезно проверить, как она ведёт себя в боковом движении.
Не пытайтесь сразу менять настройки после каждого неудачного теста.
Сначала выясните причину ухудшения результата.
ПроверкаЦель
| Базовый тест |
Получить исходную статистику |
| Реальные тики |
Оценить чувствительность к детализации котировок |
| Торговые расходы |
Проверить устойчивость к издержкам |
| Задержки |
Исследовать зависимость от исполнения |
| Другой период |
Проверить устойчивость торговой логики |
Я рекомендую сохранять результаты всех проверок и сравнивать их между собой.
Если советник показывает положительный результат только в одном узком наборе условий, необходимо дополнительно исследовать причины такой чувствительности.
12. Форвард-тестирование: как уменьшить риск подгонки
После оптимизации торгового советника необходимо проверить найденные параметры на данных, которые не использовались для их выбора.
В MetaTrader 5 предусмотрена возможность выделять отдельную часть исторического периода для форвард-проверки.
Например, можно использовать один участок истории для оптимизации, а более поздний — для независимой оценки выбранных настроек.
Если советник показывал отличные результаты на этапе подбора параметров, но резко ухудшился на дополнительном участке, необходимо разобраться в причинах.
Возможно, стратегия зависит от конкретного рыночного режима.
Возможно, параметры были чрезмерно подогнаны под исторические данные.
Или торговая логика обладает недостаточной устойчивостью к изменениям волатильности и структуры рынка.
Но есть важная деталь.
Если после просмотра форвард-результата вы снова начинаете подбирать настройки под этот же период, он постепенно теряет значение независимой проверки.
Поэтому порядок экспериментов лучше определять заранее.
Положительный форвард-тест не гарантирует будущую прибыль. Однако он помогает получить дополнительную информацию об устойчивости торговой системы.
13. Как найти первую причину расхождения между тестером и реальным счётом
Предположим, советник уже работает на реальном счёте и его сделки отличаются от исторического теста.
Что делать?
Я не рекомендую сразу менять параметры робота, увеличивать расстояния между позициями или переключать торговый алгоритм на другой таймфрейм.
Сначала нужно установить причину отличий.
Начните с поиска первой сделки, которая существенно отличается между двумя торговыми историями.
Например, первые двадцать операций совпадают.
Но двадцать первая сделка открылась на реальном счёте и отсутствует в тестере.
Именно её необходимо исследовать.
Что проверить
- Версию советника и используемые настройки.
- Финансовый инструмент и таймфрейм.
- Котировки Bid и Ask перед сигналом.
- Величину спреда.
- Состояние открытых позиций и отложенных ордеров.
- Рассчитанный торговый объём.
- Результаты торговых запросов.
- Фактическую цену исполнения.
- Условия дальнейшего сопровождения позиции.
Допустим, выяснилось, что дополнительная позиция открылась из-за различия спредов или особенностей котировок.
После этого изменилась средняя цена торговой серии, а затем и условия выхода.
Значит, последующие расхождения могут быть естественным следствием этой первоначальной разницы.
Такой подход обычно полезнее, чем просто сравнивать конечную прибыль двух счетов.
14. Почему демосчёт тоже не гарантирует одинакового результата
После исторического тестирования я рекомендую проверять советника на демонстрационном счёте.
Это помогает увидеть работу алгоритма в текущих рыночных условиях, проверить стабильность терминала, настройки и обработку торговых событий.
Однако демонстрационная торговля не обязательно полностью воспроизводит все особенности реального исполнения.
Условия обработки заявок и доступная ликвидность могут различаться в зависимости от брокера.
Кроме того, некоторые проблемы проявляются только при определённых объёмах или редких рыночных событиях.
Поэтому демосчёт необходимо воспринимать как дополнительный этап исследования стратегии.
Он полезен для проверки текущей работы робота, но не является доказательством будущей прибыльности на реальном депозите.
15. Контрольный список перед использованием реальных денег
Перед запуском советника я рекомендую ответить на следующие вопросы:
- Подходит ли выбранный режим тестирования для логики робота?
- Проверено ли качество исторических котировок?
- Учитываются ли необходимые комиссии и свопы?
- Оценивалась ли чувствительность стратегии к спреду?
- Проводилось ли тестирование с задержками исполнения?
- Проверена ли работа на независимом историческом периоде?
- Правильно ли советник обрабатывает ошибки торгового сервера?
- Соответствует ли торговый объём допустимому риску?
- Совместим ли алгоритм с типом торгового счёта?
- Известна ли максимальная историческая просадка по Equity?
- Проверена ли нагрузка на маржу?
- Понятно ли поведение стратегии при длительном неблагоприятном тренде?
- Предусмотрено ли восстановление работы после перезапуска терминала?
- Есть ли возможность контролировать действия советника по журналам?
Если на некоторые вопросы нет ответа, это означает, что торговая система ещё требует дополнительного исследования.
Возможно, робот окажется работоспособным и в реальной торговле. Но принимать такое решение только на основании красивого исторического графика я не рекомендую.
16. Практический план первоначальной проверки советника
Чтобы организовать работу, предлагаю разбить исследование торговой системы на семь этапов.
Этап первый: изучение алгоритма
Разберитесь, как советник формирует торговые сигналы, рассчитывает объём, открывает позиции и сопровождает сделки.
Этап второй: исходный исторический тест
Проведите проверку на подходящих котировках. Изучите количество сделок, финансовый результат и максимальную просадку.
Этап третий: торговые расходы
Проверьте влияние комиссий, спреда и возможного ухудшения исполнения.
Этап четвёртый: задержки исполнения
Оцените, насколько сильно результат зависит от времени обработки торговых запросов.
Этап пятый: независимая история
Проверьте выбранные настройки на другом историческом участке без дополнительной подгонки.
Этап шестой: анализ риска
Изучите просадку Equity, максимальный суммарный объём позиций, маржу и поведение алгоритма при неблагоприятном движении рынка.
Этап седьмой: демонстрационная торговля
После первоначального исследования запустите советника на демосчёте и начните наблюдать за его работой в текущих условиях.
Разумеется, эти этапы не гарантируют обнаружения всех проблем. Для систем с небольшой частотой сделок проверка может потребовать гораздо более продолжительного периода.
Главное — не спешить с использованием реального капитала до понимания работы алгоритма и связанных с ним рисков.
Рекомендации
Друзья, теперь мы разобрались, почему торговый робот может показывать отличную прибыль в тестере MetaTrader 5, но значительно хуже работать на реальном счёте.
Причин существует немало: особенности моделирования тиков, различия котировок брокеров, торговые расходы, проскальзывание, задержки, переоптимизация и ошибки программирования.
Для систем, которые управляют несколькими позициями одновременно, необходимо дополнительно учитывать суммарный торговый объём, нагрузку на маржу и просадку Equity.
Я рекомендую не оценивать советника исключительно по итоговой прибыли.
Гораздо полезнее понимать, как он открывает сделки, при каких условиях способен получать убытки, насколько чувствителен к торговым расходам и как реагирует на изменение рыночной ситуации.
Обязательно проверяйте результаты на независимых исторических периодах и изучайте поведение торговой программы в текущих условиях.
Если вы занимаетесь разработкой советников, уделяйте особое внимание обработке торговых ошибок и журналированию. Возможность восстановить причины действий робота помогает находить проблемы значительно быстрее.
Самое главное — помните, что исторический тест не предназначен для гарантирования будущей прибыли. Его задача заключается в исследовании торговой системы и обнаружении возможных слабых мест до использования реальных средств.
А теперь интересно узнать ваше мнение.
Сталкивались ли вы с ситуацией, когда торговый робот отлично проходил тестирование, но значительно хуже торговал на реальном счёте?
Что оказалось основной причиной: спред, проскальзывание, брокерские условия, переоптимизация или ошибка в самом алгоритме?
И какие дополнительные проверки вы выполняете перед запуском советника?
Поделитесь своим опытом в комментариях. Практические примеры могут оказаться полезными другим трейдерам, которые только начинают знакомиться с автоматической торговлей.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами связана с риском частичной или полной потери капитала. Результаты исторического тестирования не гарантируют будущую доходность.
Ключевые слова: MetaTrader 5, MT5, тестер стратегий, торговые роботы, торговые советники, MQL5, тестирование торговых роботов, исторические данные, реальные тики, бэктест, форвард-тестирование, переоптимизация, торговые расходы, спред, проскальзывание, комиссии, Forex, автоматическая торговля, управление рисками, торговые стратегии.
Владимир, опубликовал запись .
С момента публикации зафиксировано 53 просмотра.
Сейчас эту запись просматривают 2 незарегистрированных пользователя.
|
| 

 Добавить фото
 Добавить файл
