Как рассчитать объём сделки в MetaTrader 5: формулы, лоты, Stop Loss и управление рисками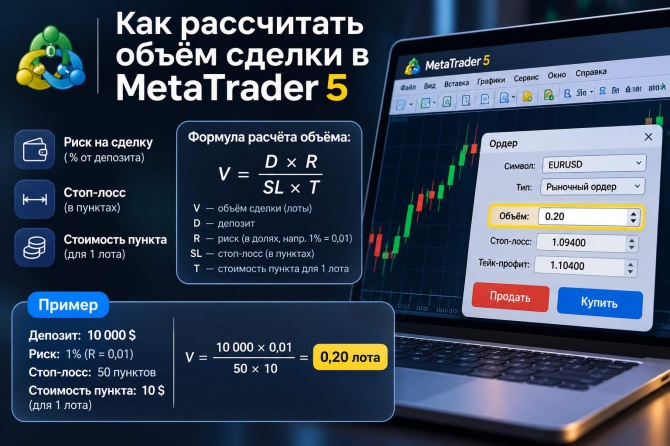
Здравствуйте, друзья! Сегодня предлагаю подробно разобрать тему, с которой начинается правильное управление капиталом в трейдинге: как рассчитать объём сделки в MetaTrader 5 и почему неправильно выбранный лот может оказаться опаснее неудачного торгового сигнала.
Представьте обычную ситуацию. Вы открыли график EURUSD, определили точку входа, установили Stop Loss и готовы открыть позицию. Осталось выбрать торговый объём. В окне MetaTrader 5 можно указать 0,01, 0,05, 0,10 или другое допустимое значение. Но какой вариант действительно соответствует размеру вашего счёта и выбранной стратегии?
Многие начинающие трейдеры решают этот вопрос интуитивно. Если депозит небольшой, открывают 0,01 лота. Если капитал увеличился, переходят на 0,10. Некоторые вообще рассчитывают объём исходя из желаемой прибыли: хотят заработать сто долларов — значит, стараются открыть позицию побольше.
Проблема заключается в том, что такой подход не учитывает возможный убыток. А ведь именно допустимая потеря должна определять размер торговой позиции, а не наоборот.
За более чем двадцать лет работы на финансовых рынках и разработки торговых алгоритмов я неоднократно встречал трейдеров, которые достаточно хорошо определяли направление движения цены, но неправильно управляли объёмом. В результате одна неудачная операция могла уничтожить прибыль нескольких предыдущих недель.
По этой теме я также подготовил подробное руководство по расчёту торгового объёма в MetaTrader 5 с формулами, таблицами и примерами MQL5. Здесь предлагаю рассмотреть проблему с позиции практического трейдера: как определить допустимый риск, не ошибиться с лотом и понять, какую нагрузку новая сделка создаёт на счёт.
1. Что такое торговый объём и почему его нельзя путать с риском
Торговый объём показывает, какое количество финансового инструмента покупает или продаёт трейдер.
В MetaTrader 5 размер позиции обычно задаётся в лотах. При этом один лот не является одинаковым количеством базового актива для всех инструментов.
Для стандартного валютного контракта EURUSD один лот обычно соответствует 100 000 евро. Соответственно, 0,10 лота — это 10 000 евро, а 0,01 лота — 1000 евро базовой валюты.
Но если перейти к золоту XAUUSD, размер контракта может быть совершенно другим. У многих брокеров один лот соответствует 100 тройским унциям золота.
Для индексов, отдельных CFD, акций и фьючерсов используются собственные спецификации.
Поэтому нельзя считать, что 0,10 лота всегда означает одинаковую денежную нагрузку.
Пример объёмов для EURUSD
ОбъёмРазмер стандартного валютного контракта
| 1,00 лота |
100 000 EUR |
| 0,50 лота |
50 000 EUR |
| 0,10 лота |
10 000 EUR |
| 0,05 лота |
5 000 EUR |
| 0,01 лота |
1 000 EUR |
Однако размер контракта — это не сумма предполагаемого убытка.
Например, трейдер может открыть позицию 0,10 лота и потерять десять долларов, а может при том же объёме потерять сто долларов.
Всё зависит от изменения цены, расположения Stop Loss и условий исполнения.
Именно поэтому объём, маржу и риск необходимо рассматривать как три самостоятельные величины.
2. Почему даже 0,01 лота может оказаться опасным
Рассмотрим пример.
Два трейдера открывают одинаковые покупки EURUSD объёмом 0,01 лота.
Первый устанавливает Stop Loss на расстоянии 20 стандартных пипсов.
Второй — на расстоянии 200 пипсов.
Для стандартного EURUSD на долларовом счёте стоимость одного пипса при объёме 0,01 лота составляет примерно 0,10 доллара.
Потенциальный ценовой убыток первого трейдера:
20 × 0,10 = 2 доллара.
Потенциальный ценовой убыток второго:
200 × 0,10 = 20 долларов.
Объём сделки одинаковый, но расчётный риск отличается в десять раз.
Теперь предположим, что депозит каждого трейдера составляет 100 долларов.
В первом случае риск равен 2% капитала.
Во втором — 20%.
Получается, что привычная фраза «я торгую минимальным лотом, значит, ничем серьёзным не рискую» может оказаться совершенно неверной.
Минимальный объём не означает автоматически минимальный процент риска.
3. Сначала определяем допустимый риск
Я рекомендую начинать любую сделку с расчёта суммы, которую трейдер планирует потерять при неблагоприятном сценарии.
Например, на счёте находится 1000 долларов.
Торговый план предусматривает риск 1% от текущего капитала на одну новую позицию.
Получаем:
1000 × 0,01 = 10 долларов.
Таким образом, расчётный бюджет риска составляет 10 долларов.
Это не гарантия того, что при любом развитии событий фактический убыток будет строго ограничен этой суммой. Stop Loss может исполниться по худшей цене, а комиссии и проскальзывание увеличат расходы.
Но у нас появляется конкретная величина для планирования позиции.
Денежный риск при разных размерах счёта
КапиталРиск 0,5%Риск 1%Риск 2%
| 500 USD |
2,50 USD |
5 USD |
10 USD |
| 1000 USD |
5 USD |
10 USD |
20 USD |
| 2000 USD |
10 USD |
20 USD |
40 USD |
| 5000 USD |
25 USD |
50 USD |
100 USD |
| 10 000 USD |
50 USD |
100 USD |
200 USD |
Один процент используется здесь как пример, а не как универсальная рекомендация. Подходящий уровень риска зависит от особенностей торговой системы и финансовых возможностей трейдера.
Но сам принцип остаётся одинаковым: сначала определяется допустимая потеря, а затем рассчитывается объём.
4. Формула расчёта торгового объёма
Для стандартных валютных инструментов, где известна корректная стоимость пипса, можно использовать простую формулу.
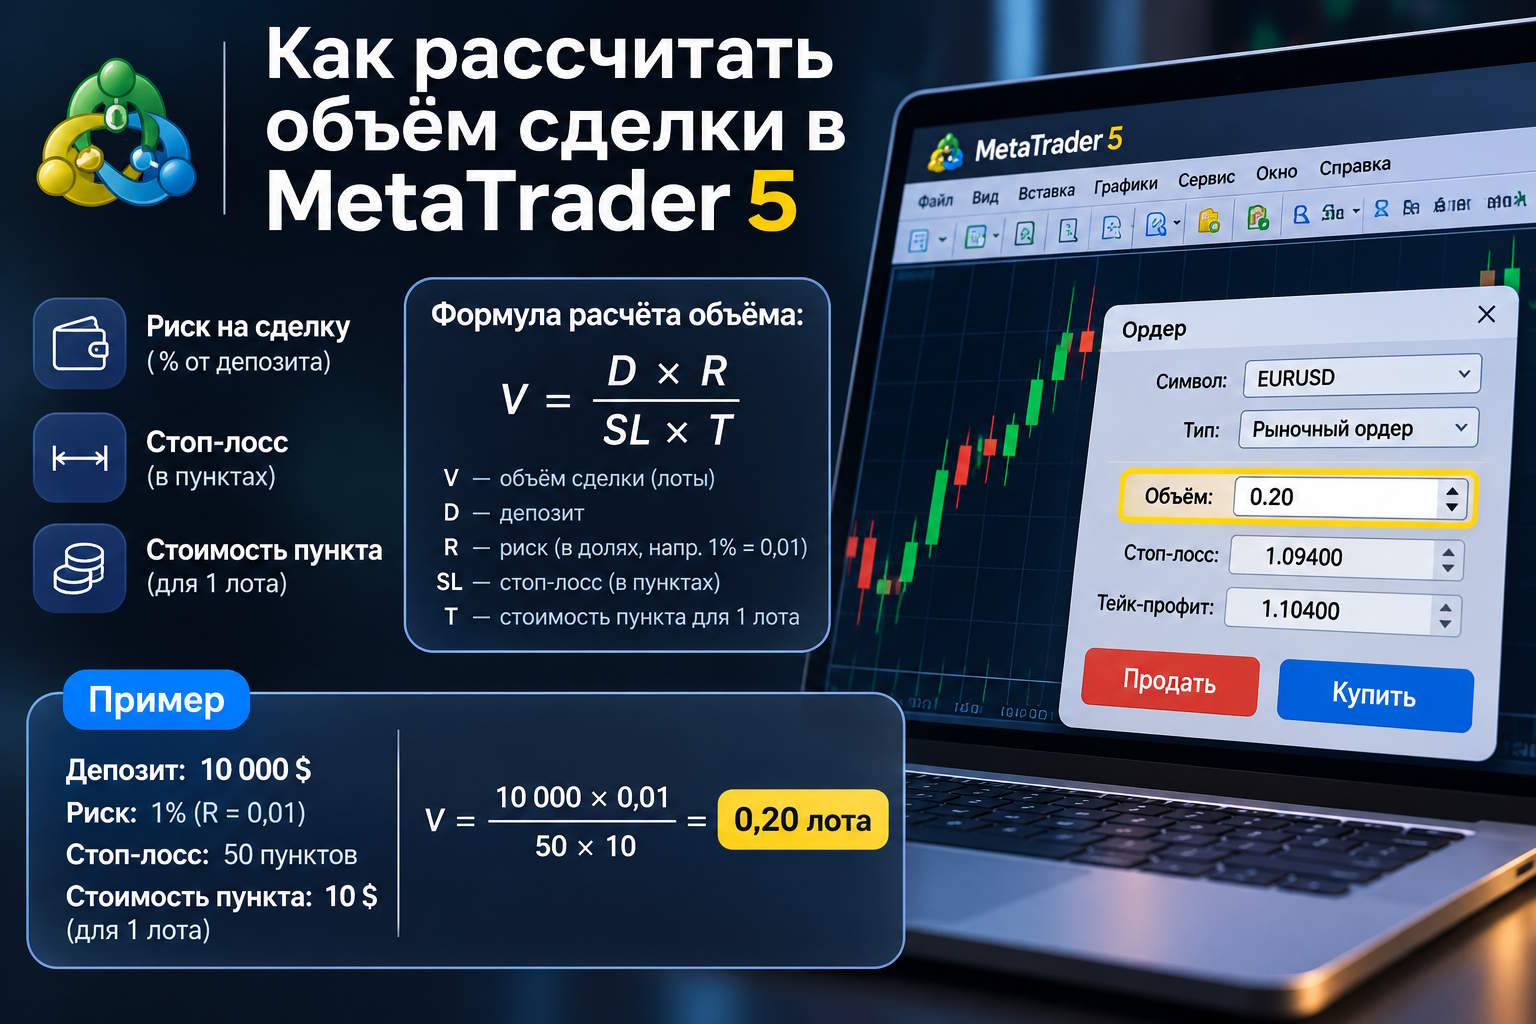
Объём = Денежный риск / (Расстояние Stop Loss × Стоимость пипса одного лота).
Разберём её составляющие.
- Денежный риск — сумма, которую мы планируем потерять.
- Расстояние Stop Loss — разница между предполагаемой ценой входа и защитным уровнем.
- Стоимость пипса — денежный результат изменения цены на один стандартный пипс при объёме 1,00 лота.
- Объём — необходимое количество лотов.
Важно правильно использовать единицы измерения.
Если расстояние до защитного уровня задано в стандартных пипсах, необходимо применять стоимость именно стандартного пипса, а не технического Point.
Если инструмент имеет другую спецификацию, формула потребует соответствующей корректировки.
5. Практический расчёт лота для EURUSD
Предположим, мы собираемся открыть покупку EURUSD.
Исходные условия:
- Валюта торгового счёта — USD.
- Средства счёта — 1000 долларов.
- Допустимый риск — 1%.
- Предполагаемая цена BUY — 1.08500.
- Stop Loss — 1.08300.
- Размер стандартного контракта — 100 000 EUR.
Шаг первый. Денежный риск
Один процент от 1000 долларов:
1000 × 1 / 100 = 10 долларов.
Шаг второй. Расстояние до Stop Loss
Разница между предполагаемой ценой входа и защитным уровнем:
1.08500 − 1.08300 = 0.00200.
Для EURUSD это 20 стандартных пипсов.
Шаг третий. Убыток одного лота
При стандартном контракте EURUSD на долларовом счёте один пипс для полного лота стоит приблизительно 10 долларов.
Следовательно:
20 × 10 = 200 долларов.
То есть при объёме 1,00 лота предполагаемое движение до Stop Loss приведёт к ценовому убытку около 200 долларов.
Шаг четвёртый. Рассчитываем необходимый объём
Наш бюджет риска составляет всего 10 долларов.
Поэтому:
10 / 200 = 0,05 лота.
Мы получили расчётный торговый объём.
Теперь сравним его с другими вариантами.
ОбъёмРасчётный убыток при SL 20 пипсовДоля от депозита 1000 USD
| 0,01 |
2 USD |
0,2% |
| 0,02 |
4 USD |
0,4% |
| 0,05 |
10 USD |
1% |
| 0,10 |
20 USD |
2% |
| 0,20 |
40 USD |
4% |
| 0,50 |
100 USD |
10% |
Все значения приведены без отдельных комиссий, свопов и возможного ухудшения цены исполнения.
Теперь становится понятно, почему неправильный выбор торгового обьёма способен резко изменить риск даже при полностью одинаковой торговой идее.
6. Почему Stop Loss определяет размер позиции
Одна из важнейших особенностей риск-менеджмента заключается в том, что размер позиции должен зависеть от расстояния до защитного уровня.
Например, у нас по-прежнему есть 1000 долларов, а допустимый риск составляет 10 долларов.
Посмотрим, что произойдёт при разных Stop Loss для стандартного EURUSD.
Stop LossТеоретический лотЦеновой риск
| 10 пипсов |
0,10 |
10 USD |
| 20 пипсов |
0,05 |
10 USD |
| 25 пипсов |
0,04 |
10 USD |
| 50 пипсов |
0,02 |
10 USD |
| 100 пипсов |
0,01 |
10 USD |
Чем дальше находится Stop Loss, тем меньше должен быть торговый объём для сохранения того же денежного риска.
Но здесь существует ещё одна распространённая ошибка.
Некоторые трейдеры сначала выбирают желаемый лот, а затем искусственно приближают Stop Loss, чтобы формально сохранить допустимый процент риска.
Например, стратегия предполагает защитный уровень в 50 пипсах от входа, но трейдер устанавливает его всего в 10 пипсах ради увеличения объёма в пять раз.
При таком подходе защитный приказ может сработать на обычном ценовом колебании, хотя исходная торговая идея ещё сохраняет смысл.
Я рекомендую действовать наоборот: сначала определить логически обоснованный Stop Loss, а уже после этого подобрать объём.
7. Почему пункты, пипсы и тики нельзя путать
В терминале MetaTrader 5 существует техническое понятие Point.
При этом в валютной торговле часто используется понятие стандартного пипса.
Для пятизначной котировки EURUSD эти значения отличаются.
- Один Point обычно равен 0.00001.
- Один стандартный пипс — 0.00010.
- Один стандартный пипс равен десяти таким Point.
Следовательно, движение цены с 1.08500 до 1.08300 составляет 20 стандартных пипсов или 200 технических Point.
Если в формуле перепутать эти показатели, расчёт объёма может оказаться ошибочным в десять раз.
Для металлов, индексов и биржевых инструментов ситуация ещё сложнее, поскольку минимальный тик и технический Point могут иметь разные значения.
Поэтому перед использованием формулы необходимо провреить спецификацию инструмента и убедиться, что все величины выражены в одинаковых единицах измерения.
8. Расчёт торгового объёма по золоту XAUUSD
Теперь рассмотрим ещё один инструмент.
Допустим, у брокера один стандартный лот золота XAUUSD равен 100 тройским унциям.
Предполагаемая цена покупки — 2500 долларов за унцию.
Stop Loss расположен на уровне 2490 долларов.
Разница составляет 10 долларов за унцию.
Для полного лота расчётный ценовой убыток:
100 × 10 = 1000 долларов.
Для объёма 0,01 лота:
1000 × 0,01 = 10 долларов.
Теперь увеличим расстояние до защитного уровня до 25 долларов.
При том же объёме 0,01 лота получим:
100 × 25 × 0,01 = 25 долларов.
Если депозит составляет 1000 долларов, это уже 2,5% капитала.
Что делать, если расчётный лот меньше минимального
Предположим, мы хотим ограничить убыток десятью долларами, но Stop Loss расположен на расстоянии 25 долларов от цены входа.
Теоретический объём составит:
10 / (100 × 25) = 0,004 лота.
Но если брокер позволяет открывать золото минимум по 0,01 лота, такой объём недоступен.
Можно ли автоматически увеличить его до минимального?
Технически — да, но с точки зрения выбранного риск-лимита это будет ошибкой.
В таком случае минимальная позиция создаст ценовой убыток 25 долларов вместо допустимых десяти.
Поэтому иногда правильное решение заключается в отказе от сделки.
Размер контракта в данном примере указан для наглядности. Условия торговли XAUUSD необходимо отдельно проверять у вашего брокера.
9. Маржа и риск — совершенно разные понятия
Некоторые начинающие трейдеры считают, что если брокер требует для открытия позиции 50 долларов маржи, то больше этой суммы потерять невозможно.
Это неверно.
Маржа — обеспечение, необходимое для удержания торговой позиции.
А риск по Stop Loss — предварительная оценка убытка, который может возникнуть при неблагоприятном движении цены до защитного уровня.
Например, при высоком кредитном плече достаточно крупная позиция может требовать сравнительно небольшого обеспечения.
Но величина прибыли или убытка от изменения цены определяется торговым объёмом, спецификацией инструмента и фактическим ценовым движением.
ПонятиеЧто означает
| Торговый объём |
Количество лотов в позиции |
| Маржа |
Требуемое обеспечение |
| Свободная маржа |
Доступный остаток средств с учётом текущих требований к обеспечению |
| Риск по Stop Loss |
Предполагаемый убыток до защитного уровня |
| Equity |
Текущие средства счёта с учётом открытых позиций |
Поэтому возможность технически открыть позицию не означает, что её размер соответствует вашим правилам управления капиталом.
10. Как кредитное плечо влияет на торговый объём
Кредитное плечо позволяет открывать позиции, номинальная стоимость которых превышает собственные средства трейдера.
При плече 1:100 для определённой валютной позиции может потребоваться значительно меньше маржи, чем при плече 1:10.
Но денежный результат движения цены при одинаковом объёме остаётся приблизительно тем же.
Например, у нас открыта позиция EURUSD объёмом 0,10 лота.
При стандартном контракте и долларовом счёте движение цены на 20 пипсов соответствует примерно 20 долларам.
Изменение кредитного плеча само по себе не уменьшит эту величину.
Поэтому я рекомендую разделять два вопроса:
- Какой объём брокер позволяет открыть с имеющейся маржой?
- Какой объём соответствует допустимому риску торговой стратегии?
Для управления рисками второй вопрос имеет принципиальное значение.
11. Почему стоит учитывать комиссии и проскальзывание
Рассмотрим пример, в котором мы рассчитали объём EURUSD 0,05 лота с ценовым убытком 10 долларов при достижении Stop Loss.
Предположим, что брокер дополнительно взимает комиссию 7 долларов за полный торговый цикл одного лота.
Для позиции 0,05 лота комиссия составит:
7 × 0,05 = 0,35 доллара.
Если закрытие произойдёт точно по Stop Loss, общий расчётный результат с комиссией составит минус 10,35 доллара.
Получается, что выбранный бюджет риска 10 долларов уже превышен.
Чтобы учесть комиссию заранее, можно прибавить её к ценовому риску полного лота.
В нашем примере:
200 + 7 = 207 долларов на один лот.
Тогда объём:
10 / 207 ≈ 0,0483 лота.
Если брокер поддерживает шаг 0,01, округление вниз даст 0,04 лота.
При этом ориентировочный ценовой убыток составит 8 долларов, а комиссия — 0,28 доллара.
Общий расчётный результат:
−8,28 доллара.
Остаётся резерв, однако он не гарантирует защиту от проскальзывания или ценовых разрывов.
Важно не учитывать спред дважды. Если предполагаемые цены входа и закрытия уже отражают соответствующие значения Bid и Ask, часть расходов включена в расчётную разницу цен.
12. Почему важнее знать размер убытка, а не ожидаемую прибыль
Предположим, трейдер открывает сделку и рассчитывает заработать 100 долларов.
Но перед открытием он не определил, сколько готов потерять.
В результате позиция может оставаться открытой даже при неблагоприятном движении, значительно превышающем ожидаемую прибыль.
На мой взгляд, это неправильная последовательность принятия решений.
Сначала необходимо понять, что произойдёт при неудачном сценарии.
Если стратегия предполагает риск 10 долларов ради потенциальной прибыли 20 долларов, отношение ожидаемой прибыли к плановому ценовому риску составляет 2:1 до торговых расходов.
Но само по себе такое соотношение ещё не делает систему прибыльной.
Также необходимо учитывать вероятность успешного исхода и торговые издержки.
Например, стратегия с высокой средней прибылью может оставаться убыточной, если большинство сделок закрывается с большими потерями.
Поэтому расчёт лота должен быть частью общей системы риск-менеджмента, а не отдельным арифметическим действием.
13. Что происходит при серии убыточных сделок
Теперь рассмотрим ещё один важный аспект.
Предположим, трейдер постоянно рискует определённым процентом текущих средств счёта.
Если он получает пять последовательных убытков, состояние депозита будет зависеть от выбранного процента риска.
Для простоты предположим, что каждый убыток точно равен выбранному проценту текущего Equity, а дополнительных расходов нет.
Риск одной сделкиКапитал после пяти последовательных убытков от 1000 USDОбщее снижение
| 1% |
Приблизительно 950,99 USD |
Около 4,9% |
| 2% |
Приблизительно 903,92 USD |
Около 9,6% |
| 5% |
Приблизительно 773,78 USD |
Около 22,6% |
Это условная модель процентного риска, а не прогноз поведения конкретной стратегии.
Тем не менее она показывает, как сильно размер каждой позиции влияет на последствия серии неудачных операций.
При риске 1% пять последовательных убытков уменьшают капитал примерно на 4,9%.
При риске 5% снижение уже превышает 22%.
Чем выше нагрузка на счёт, тем сложнее восстановить капитал после глубокой просадки.
Поэтому выбор торгового объёма необходимо рассматривать вместе с возможной серией убытков, а не только с результатом одной сделки.
14. Почему при нескольких позициях риск нужно считать суммарно
Предположим, на торговом счёте 5000 долларов.
Открыты три позиции с предполагаемыми рисками 50, 75 и 100 долларов.
Если все они закроются по Stop Loss с ожидаемым исполнением, общий ценовой убыток составит:
50 + 75 + 100 = 225 долларов.
Относительно капитала:
225 / 5000 × 100 = 4,5%.
Получается, что несколько отдельных сделок формируют единый риск для счёта.
Дополнительная сложность появляется, если позиции коррелируют между собой.
Например, несколько валютных пар могут одновременно реагировать на одно макроэкономическое событие.
Поэтому независимость графиков не всегда означает независимость рисков.
Особенно внимательно необходимо относиться к стратегиям, открывающим дополнительные позиции при движении рынка против первоначального входа.
Например, серия объёмов 0,01, 0,02, 0,04, 0,08 и 0,16 лота создаёт совокупную экспозицию 0,31 лота.
Одна последняя сделка объёмом 0,16 более чем удваивает предыдущий общий объём 0,15 лота.
Поэтому риск первой позиции не отражает полностью возможную нагрузку торговой серии.
15. Balance или Equity: что брать за основу расчёта
Предположим, баланс счёта составляет 1000 долларов.
Но открытые позиции показывают плавающий убыток 200 долларов.
При отсутствии других корректировок Equity составляет около 800 долларов.
Если рассчитывать один процент от баланса, получим 10 долларов.
Если от текущих средств — 8 долларов.
В торговых алгоритмах я часто предпочитаю использовать Equity, поскольку этот показатель лучше отражает текущее состояние счёта.
Однако окончательный выбор зависит от правил торговой стратегии.
Главное — применять выбранный подход последовательно и учитывать уже существующую нагрузку на капитал.
16. Как автоматически рассчитать объём на MQL5
Для ручной торговли можно воспользоваться простой формулой через стоимость пипса.
Но для автоматических торговых систем, работающих с разными инструментами, я рекомендую другой подход.
В MQL5 существует функция OrderCalcProfit().
Она позволяет предварительно рассчитать финансовый результат заданной операции по предполагаемым ценам открытия и закрытия.
Результат возвращается в валюте торгового счёта.
Это удобно, поскольку не приходится вручную создавать отдельные формулы для EURUSD, USDJPY, XAUUSD и других инструментов.
Рассмотрим учебный пример расчёта убытка минимального разрешённого объёма.
double CalculatePositionVolume(
   const string symbol,
   const ENUM_ORDER_TYPE type,
   const double entry,
   const double stop,
   const double risk_percent)
{
   if(type != ORDER_TYPE_BUY && type != ORDER_TYPE_SELL)
      return 0.0;

   if(entry <= 0.0 || stop <= 0.0 ||
      risk_percent <= 0.0 || risk_percent > 100.0)
      return 0.0;

   if(type == ORDER_TYPE_BUY && stop >= entry)
      return 0.0;

   if(type == ORDER_TYPE_SELL && stop <= entry)
      return 0.0;

   double min_lot = SymbolInfoDouble(
      symbol, SYMBOL_VOLUME_MIN);

   double max_lot = SymbolInfoDouble(
      symbol, SYMBOL_VOLUME_MAX);

   double step = SymbolInfoDouble(
      symbol, SYMBOL_VOLUME_STEP);

   if(min_lot <= 0.0 ||
      max_lot < min_lot ||
      step <= 0.0)
      return 0.0;

   double equity = AccountInfoDouble(ACCOUNT_EQUITY);

   double risk_money =
      equity * risk_percent / 100.0;

   if(risk_money <= 0.0)
      return 0.0;

   double profit = 0.0;

   ResetLastError();

   if(!OrderCalcProfit(
         type,
         symbol,
         min_lot,
         entry,
         stop,
         profit))
   {
      Print("OrderCalcProfit error: ", GetLastError());
      return 0.0;
   }

   if(profit >= 0.0)
      return 0.0;

   double min_loss = -profit;

   // Минимальный лот превышает бюджет риска
   if(min_loss > risk_money)
      return 0.0;

   double raw_volume =
      min_lot * risk_money / min_loss;

   double volume = MathMin(raw_volume, max_lot);

   // Округляем вниз по шагу брокера
   double steps = MathFloor(
      (volume - min_lot) / step + 1e-9);

   volume = min_lot + steps * step;
   volume = NormalizeDouble(volume, 8);

   if(volume < min_lot || volume > max_lot)
      return 0.0;

   double check_profit = 0.0;

   if(!OrderCalcProfit(
         type,
         symbol,
         volume,
         entry,
         stop,
         check_profit))
      return 0.0;

   if(check_profit >= 0.0)
      return 0.0;

   if(-check_profit > risk_money + 1e-6)
      return 0.0;

   return volume;
}
Что делает эта функция?
Сначала проверяет тип позиции и правильность защитного уровня.
Затем получает ограничения брокера на минимальный и максимальный объём, а также разрешённый шаг лота.
После этого определяет допустимый денежный риск от текущего Equity.
С помощью OrderCalcProfit() рассчитывает убыток минимального объёма при предполагаемом закрытии по Stop Loss.
Затем определяет подходящий лот и округляет его вниз, чтобы не превышать бюджет риска.
Если даже минимальный разрешённый объём создаёт слишком большой риск, функция возвращает ноль.
Это важное правило: алгоритм не должен автоматически увеличивать объём только потому, что брокер не принимает меньшее значение.
Ограничения программного расчёта
Приведённая функция является учебным примером. Она рассчитывает ценовой риск по предполагаемому Stop Loss и не учитывает комиссию, своп, проскальзывание или возможность ценового разрыва.
Для реальной торговой системы потребуется дополнительно предусмотреть резерв на расходы, проверить совокупный риск открытых позиций, ограничения объёма в одном направлении и доступную маржу.
Для предварительной оценки маржи в MQL5 можно использовать OrderCalcMargin(). Однако эта функция выполняет расчёт без учёта существующих позиций и отложенных ордеров.
Поэтому полноценная проверка торгового запроса должна учитывать фактическое состояние счёта, а после отправки необходимо контролировать ответ торгового сервера.
Если вы хотите глубже разобраться в программировании подобных алгоритмов, у меня есть образовательный проект MQL Master, посвящённый разработке торговых программ на MQL4 и MQL5.
17. Как рассчитать лот непосредственно перед открытием сделки
Предлагаю объединить рассмотренные принципы в последовательность действий.
- Выберите финансовый инструмент.
- Изучите его спецификацию в MetaTrader 5.
- Определите точку входа по правилам стратегии.
- Найдите обоснованный Stop Loss.
- Рассчитайте допустимый денежный риск.
- Определите убыток одного лота при достижении защитного уровня.
- Рассчитайте подходящий торговый объём.
- Округлите результат вниз по допустимому шагу.
- Проверьте комиссии и возможные дополнительные расходы.
- Убедитесь, что достаточно свободной маржи.
- Оцените совокупный риск с уже открытыми позициями.
- После открытия проверьте фактические параметры позиции.
Такой порядок позволяет избежать ситуации, когда трейдер сначала открывает сделку, а уже потом пытается понять, какой убыток она может принести.
18. Самые распространённые ошибки начинающих трейдеров
Ошибка №1. Выбирать объём исключительно по размеру депозита
Одинаковый лот создаёт разный риск при изменении расстояния Stop Loss.
Ошибка №2. Использовать фиксированный объём без контроля риска
Фиксированный лот может применяться в отдельных стратегиях, но необходимо понимать, как меняется денежный убыток при разных торговых условиях.
Ошибка №3. Открывать сделку без защитного уровня
Если заранее не определена предполагаемая цена выхода, обычная формула ограничения риска через Stop Loss становится неприменимой.
Ошибка №4. Путать пункты и пипсы
На пятизначных валютных котировках это способно привести к ошибке расчёта в десять раз.
Ошибка №5. Использовать одинаковую стоимость пипса для разных инструментов
Размер контракта и стоимость ценового шага отличаются у разных финансовых инструментов.
Ошибка №6. Автоматически округлять лот вверх
Если расчётный объём оказался меньше минимального, увеличение позиции может нарушить установленный риск-лимит.
Ошибка №7. Путать маржу и денежный риск
Небольшое обеспечение не гарантирует небольшого убытка.
Ошибка №8. Игнорировать торговые расходы
Комиссии и проскальзывание могут увеличивать реальный убыток по сравнению с предварительным расчётом.
Ошибка №9. Не учитывать уже открытые сделки
Несколько позиций могут создавать значительную совокупную нагрузку на капитал даже при небольшом риске каждой операции.
Ошибка №10. Увеличивать объём после убытков
Желание быстрее восстановить депозит может привести к нарушению собственных ограничений и увеличению просадки.
На мой взгляд, одна из главных задач управления капиталом — не допускать ситуаций, когда эмоциональное желание заработать больше становится причиной необоснованного увеличения риска.
19. Пять дополнительных примеров расчёта торгового объёма
Для закрепления материала рассмотрим несколько расчётов для стандартного EURUSD на долларовом счёте.
Во всех примерах стоимость одного стандартного пипса для полного лота принимаем равной приблизительно десяти долларам. Дополнительные расходы пока не учитываем.
СредстваРискStop LossРасчётный лот
| 500 USD |
1% |
25 пипсов |
0,02 |
| 1000 USD |
1% |
50 пипсов |
0,02 |
| 2000 USD |
1% |
25 пипсов |
0,08 |
| 5000 USD |
0,5% |
50 пипсов |
0,05 |
| 10 000 USD |
1% |
100 пипсов |
0,10 |
Обратите внимание, что у первых двух трейдеров расчётный объём одинаковый — 0,02 лота, несмотря на различие размеров счёта.
Причина проста: во втором примере депозит больше, но и расстояние до Stop Loss увеличено.
Следовательно, правильный объём невозможно определить только по сумме депозита.
Необходимо одновременно учитывать размер капитала, процент риска и предполагаемое движение цены до защитного уровня.
Рекомендации
Друзья, теперь мы подробно разобрали, как правильно рассчитывать торговый объём в MetaTrader 5 и почему привычный минимальный лот не гарантирует небольшого убытка.
Главный принцип, который я рекомендую использовать: сначала определяем допустимый денежный риск, затем выбираем обоснованный Stop Loss и только после этого рассчитываем объём позиции.
Не следует увеличивать лот исключительно потому, что хочется заработать больше. Не стоит и искусственно приближать защитный уровень только ради увеличения размера сделки.
Для стандартных валютных пар можно использовать простую формулу через стоимость пипса. А для универсальных торговых алгоритмов удобнее использовать OrderCalcProfit(), которая позволяет предварительно оценить результат в валюте счёта с учётом характеристик инструмента.
Не забывайте проверять ограничения брокера, доступную маржу, комиссии и суммарный риск всех открытых позиций.
Особенно внимательно нужно подходить к управлению объёмом в стратегиях, которые предусматривают несколько последовательных входов. Риск первой позиции не всегда отражает максимальную нагрузку всей торговой серии.
Правльный расчёт лота не гарантирует прибыльности стратегии, но помогает заранее понимать, какой денежный риск сопровождает каждое торговое решение.
Самое главное — соблюдайте выбранные правила последовательно. Если минимальный разрешённый объём превышает допустимый риск, иногда разумнее отказаться от операции, чем нарушить собственный торговый план.
Практические материалы по MetaTrader 5, торговым системам и разработке советников я также публикую в Telegram-канале Trading-Go.
А теперь интересно узнать ваше мнение.
Как вы рассчитываете объём сделок: используете фиксированный лот, процент от депозита или определяете размер позиции по Stop Loss?
И учитываете ли вы совокупный риск нескольких одновременно открытых позиций?
Поделитесь своим опытом в комментариях. Возможно, ваши практические примеры помогут другим трейдерам избежать распространённых ошибок управления капиталом.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля финансовыми инструментами сопряжена с риском частичной или полной потери капитала. Приведённые расчёты являются учебными примерами и не гарантируют соответствия фактического убытка предварительной оценке.
Владимир, опубликовал запись .
С момента публикации зафиксировано 22 просмотра.
Сейчас эту запись просматривает 1 незарегистрированный пользователь.
|
| 

 Добавить фото
 Добавить файл
