Почему ATR так популярен среди трейдеров? 7 причин использовать индикатор волатильности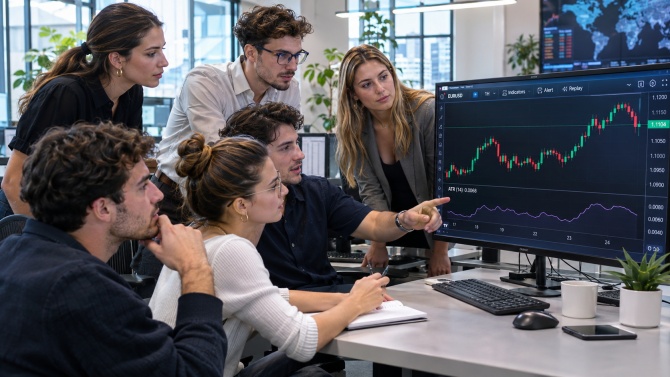
Почему индикатор ATR остаётся популярным среди трейдеров уже несколько десятилетий? Сегодня существуют сотни технических индикаторов, сложные торговые алгоритмы и системы на основе искусственного интеллекта. Но даже опытные участники финансовых рынков продолжают использовать простой Average True Range.
Причина заключается не в том, что ATR способен безошибочно предсказывать движение цены. Напротив, он вообще не показывает, куда пойдёт рынок. Его основная задача — измерять волатильность, то есть величину ценовых колебаний.
Именно эта информация помогает трейдерам выбирать расстояния до защитных ордеров, оценивать предполагаемые цели, управлять капиталом и адаптировать торговые стратегии к изменяющимся условиям рынка.
Я занимаюсь разработкой индикаторов и торговых роботов для MetaTrader 4 и MetaTrader 5. В своей работе регулярно использую анализ волатильности, поскольку даже правильно определённое направление цены не гарантирует хорошего результата, если неправильно оценить масштаб рыночных движений.
Давайте разберёмся, почему ATR настолько востребован, какие практические преимущества он предоставляет и чем его возможности отличаются от разработанного мной индикатора VR ATR Pro.
Что такое ATR простыми словами?
ATR расшифровывается как Average True Range — средний истинный диапазон. Индикатор разработал Уэллс Уайлдер в 1970-х годах.
Если объяснять без сложных математических определений, ATR показывает средний размер недавних ценовых колебаний за выбранное количество свечей.
Представьте два торговых дня.
В понедельник валютная пара EURUSD двигалась спокойно. Расстояние между дневным максимумом и минимумом составляло 40 пунктов.
Во вторник вышли важные экономические новости. Цена резко поднималась и опускалась, а дневной диапазон увеличился до 120 пунктов.
Очевидно, что рыночная активность во второй день была значительно выше.
ATR позволяет оценивать подобные изменения, не измеряя вручную каждую свечу.
Например, на дневном графике EURUSD можно увидеть следующие значения:
- ATR = 0,0030 — приблизительно 30 валютных пунктов.
- ATR = 0,0060 — приблизительно 60 пунктов.
- ATR = 0,0120 — приблизительно 120 пунктов.
Для EURUSD один привычный валютный пункт, или pip, равен 0,0001. В пятизначном терминале MetaTrader ему соответствуют десять минимальных пунктов котировки.
Чем выше ATR, тем шире были недавние истинные диапазоны свечей. Чем ниже показатель, тем уже были эти диапазоны.
Но здесь необходимо запомнить важное правило: ATR не определяет направление движения цены.
Индикатор может увеличиваться как во время сильного роста, так и во время резкого падения рынка. Поэтому использовать его в качестве самостоятельного сигнала Buy или Sell неправильно.
Как рассчитывается индикатор ATR?
Алгоритм расчёта достаточно простой. Сначала для каждой свечи определяется истинный диапазон — True Range.
Для этого рассматриваются три величины:
- Разница между максимумом и минимумом текущей свечи.
- Абсолютная разница между текущим максимумом и закрытием предыдущей свечи.
- Абсолютная разница между текущим минимумом и закрытием предыдущей свечи.
Из этих значений выбирается наибольшее.
True Range = Max(High - Low; |High - Previous Close|; |Low - Previous Close|)
Зачем нужна такая формула?
Дело в том, что финансовые рынки иногда открываются с ценовыми разрывами. Например, предыдущая свеча закрылась по цене 1,1000, а следующая открылась значительно выше.
Если измерять только разницу между максимумом и минимумом новой свечи, часть изменения цены останется без внимания.
True Range позволяет учитывать подобные ситуации.
После расчёта истинных диапазонов применяется сглаживание за выбранное количество периодов.
Наиболее распространённая настройка — ATR 14. В классическом методе Уайлдера первое значение рассчитывается как среднее четырнадцати истинных диапазонов, а следующие значения последовательно сглаживаются.
Таким образом, индикатор отражает изменения волатильности, но не реагирует на каждое небольшое движение так резко, как отдельное значение True Range.
Причина №1. ATR помогает оценивать активность рынка
Начнём с одного из наиболее очевидных преимуществ.
Финансовые рынки постоянно меняются. Иногда цена движется относительно спокойно, а иногда за несколько минут проходит расстояние, на которое раньше требовалось несколько часов.
Предположим, трейдер использует внутридневную стратегию на EURUSD.
Обычно дневной ATR валютной пары составляет около 40 пунктов. Но после публикации важной экономической статистики он увеличивается до 110 пунктов.
Что это означает?
Недавние ценовые диапазоны стали значительно шире.
Это не сигнал покупать или продавать. Но это информация о том, что условия рынка изменились.
Например, торговая система, рассчитанная на спокойные движения, может оказаться менее подходящей для периода повышенной волатильности.
Практическая выгода ATR: трейдер получает возможность оценивать рыночную активность численно, а не полагаться исключительно на субъективные впечатления.
Вместо предположения «сегодня рынок слишком активный» появляется конкретный показатель, который можно сравнить с историческими значениями.
Причина №2. ATR помогает выбирать расстояние до Stop Loss
Одна из распространённых ошибок начинающих трейдеров — использование одинакового защитного расстояния независимо от состояния рынка.
Например, трейдер всегда устанавливает Stop Loss на расстоянии 20 пунктов.
В спокойный период такое расстояние может соответствовать его торговой стратегии. Однако при сильном увеличении волатильности обычные рыночные колебания способны быстро достигнуть защитного ордера.
ATR помогает рассчитывать расстояние с учётом текущей волатильности.
Для этого часто используют простую формулу:
Расстояние Stop Loss = ATR × Коэффициент
Предположим, ATR на выбранном таймфрейме составляет 40 пунктов.
Трейдер использует коэффициент 1,5.
Получаем:
40 × 1,5 = 60 пунктов.
Таким образом, расчётное расстояние до Stop Loss составляет 60 пунктов.
Если волатильность увеличится и ATR достигнет 80 пунктов, при том же коэффициенте расстояние составит уже 120 пунктов.
Практическая выгода: защитные настройки могут адаптироваться к текущим рыночным условиям.
Однако важно понимать, что более широкий Stop Loss увеличивает потенциальный денежный убыток при неизменном торговом объёме.
Поэтому использование ATR для защитных ордеров необходимо сочетать с управлением рисками.
Кроме того, коэффициент 1,5 не является универсальным. Для одной стратегии он может оказаться подходящим, а для другой — совершенно неправильным.
Причина №3. ATR помогает разумнее планировать Take Profit
Представьте, что трейдер покупает EURUSD и рассчитывает заработать на движении цены в 150 пунктов.
При этом дневной ATR составляет всего 40 пунктов.
Может ли цена пройти 150 пунктов?
Разумеется. Но предполагаемое движение значительно превышает недавний средний истинный диапазон.
Для достижения такой цели может потребоваться несколько торговых дней, формирование сильного тренда или существенное изменение волатильности.
ATR помогает сопоставлять торговые ожидания с историческими ценовыми колебаниями.
Например, если ATR составляет 60 пунктов, можно рассматривать несколько расстояний до Take Profit:
- 30 пунктов — половина ATR.
- 60 пунктов — один ATR.
- 90 пунктов — полтора ATR.
- 120 пунктов — два ATR.
Это не означает, что какая-либо из этих целей обязательно будет достигнута.
Индикатор не рассчитывает вероятность достижения конкретного уровня и не прогнозирует направление цены.
Практическая выгода: ATR помогает оценивать масштаб предполагаемых торговых целей относительно недавней волатильности.
При этом окончательное решение должно соответствовать правилам конкретной стратегии.
Причина №4. ATR помогает управлять торговыми рисками
Это преимущество я считаю одним из самых важных.
Многие начинающие трейдеры думают, что управление капиталом заключается исключительно в выборе торгового объёма.
Например, они решают всегда открывать сделки объёмом 0,10 лота.
Однако реальный денежный риск зависит не только от объёма, но и от расстояния до Stop Loss.
Рассмотрим простой пример.
На торговом счёте находится 10 000 долларов. Трейдер ограничивает риск одной сделки одним процентом капитала.
Следовательно, допустимый плановый убыток составляет 100 долларов.
Предположим, торговая стратегия использует Stop Loss на расстоянии 50 пунктов.
Для EURUSD при стандартном контракте и долларовом счёте стоимость одного pip для объёма 0,10 лота обычно составляет около одного доллара.
При объёме 0,20 лота стоимость одного пункта будет приблизительно два доллара.
Получаем:
50 × 2 = 100 долларов.
Расчётный денежный риск соответствует установленному ограничению.
Теперь представим, что волатильность увеличилась и стратегия требует Stop Loss на расстоянии 100 пунктов.
Если оставить объём 0,20 лота, потенциальный убыток составит приблизительно 200 долларов.
Чтобы сохранить расчётный риск на уровне 100 долларов, объём позиции необходимо уменьшить до 0,10 лота.
Получается, что на спокойном рынке трейдер может использовать 0,20 лота, а при повышенной волатильности — 0,10 лота.
При этом запланированный денежный риск остаётся примерно одинаковым.
Конечно, реальные расчёты должны учитывать спецификацию инструмента, валюту счёта, комиссии и возможное проскальзывание.
Практическая выгода: ATR помогает строить адаптивную систему управления капиталом, в которой торговый объём связан с допустимым риском.
Причина №5. ATR подходит для разных финансовых рынков
Ещё одно преимущество ATR — универсальность.
Его можно использовать при анализе:
- Валютных пар Forex.
- Акций.
- Фондовых индексов.
- Золота и других драгоценных металлов.
- Фьючерсов.
- Криптовалют.
Принцип расчёта остаётся одинаковым: индикатор анализирует исторические ценовые диапазоны.
Однако абсолютные значения ATR различных инструментов нельзя напрямую сравнивать.
Например, ATR равен 5 долларам для акции стоимостью 50 долларов. Это составляет 10% её цены.
Если акция стоит 500 долларов, тот же ATR равен только 1%.
Для подобных сравнений иногда используют нормализованный показатель:
ATR % = ATR / Текущая цена × 100%
Такой подход позволяет оценивать относительную волатильность разных активов.
Практическая выгода: один и тот же принцип анализа рыночной активности можно применять на разных финансовых инструментах.
Причина №6. ATR полезен для автоматической торговли
Как разработчику торговых роботов, мне особенно интересно применение ATR в автоматизированных стратегиях.
Торговый робот работает по заранее установленным правилам. Он не может просто посмотреть на график и решить, что рынок сегодня слишком активный.
Для подобных решений необходимы конкретные числовые параметры.
ATR предоставляет такие данные.
Например, представим сеточного торгового робота, который открывает дополнительные позиции через определённое расстояние.
Если расстояние между позициями всегда фиксированное, во время резкого увеличения волатильности новые ордера могут открываться значительно быстрее.
Это увеличивает торговую нагрузку на депозит.
Один из возможных подходов — использовать динамический шаг сетки:
Шаг сетки = ATR × Коэффициент
Когда волатильность увеличивается, расстояние между новыми позициями может расширяться.
При уменьшении волатильности шаг может сокращаться в пределах ограничений стратегии.
ATR также можно использовать для изменения Stop Loss, Trailing Stop, расчёта торгового объёма и ограничения открытия новых позиций во время необычно сильных ценовых колебаний.
Практическая выгода: торговая система получает возможность адаптировать отдельные параметры к текущему состоянию рынка.
Но здесь есть важный момент.
Наличие ATR в торговом роботе не делает его автоматически прибыльным. Каждый новый алгоритм необходимо проверять в тестере стратегий и на независимых данных.
Если вам интересно самостоятельно разрабатывать торговых роботов и индикаторы для MetaTrader, рекомендую познакомиться с моим образовательным проектом MQL Master, посвящённым программированию торговых систем.
Причина №7. ATR помогает избегать распространённых ошибок
Иногда трейдер правильно определяет направление цены, но всё равно получает убыток.
Причина может заключаться не в точке входа, а в неправильной оценке рыночных условий.
Например, трейдер открывает покупку после сильного роста и ожидает немедленного продолжения движения.
Однако цена уже прошла значительное расстояние, а текущая волатильность заметно отличается от привычной.
Рынок может продолжить рост, перейти в боковое движение или развернуться.
ATR помогает оценить размер недавних колебаний и сравнить его с предполагаемой сделкой.
Другие распространённые ошибки:
- Использование слишком близкого Stop Loss.
- Установка необоснованно далёкого Take Profit.
- Открытие чрезмерного торгового объёма.
- Игнорирование резкого изменения волатильности.
- Использование одинаковых настроек на разных инструментах и таймфреймах.
ATR не устраняет эти ошибки автоматически.
Однако он предоставляет измеряемую информацию, которую можно использовать при планировании сделок.
Главная выгода ATR — возможность принимать более последовательные решения на основании данных, а не только эмоций.
Почему возможностей классического ATR бывает недостаточно?
Теперь рассмотрим интересную особенность классического индикатора.
Предположим, что дневной ATR валютной пары EURUSD составляет 80 пунктов.
Трейдер понимает, что средний истинный диапазон за выбранное количество дней составляет приблизительно 80 пунктов.
Но возникают дополнительные вопросы.
Насколько далеко цена обычно поднимается от открытия торгового дня?
Какое расстояние проходит вниз?
Одинаковы ли исторические движения в обоих направлениях?
Стандартный ATR не отвечает на эти вопросы непосредственно. Он объединяет информацию о ценовых колебаниях в один показатель.
Но исторические восходящие и нисходящие движения могут существенно различаться.
Например, в предыдущие торговые дни цена могла подниматься от открытия на 60–80 пунктов, а снижаться только на 20–40.
Для трейдера такая информация может быть полезна при оценке предполагаемых торговых целей.
Именно этот подход я реализовал в индикаторе VR ATR Pro.
Чем VR ATR Pro отличается от обычного ATR?
VR ATR Pro предназначен для статистического анализа исторических ценовых движений и построения верхнего и нижнего ориентировочных уровней непосредственно на графике.
В отличие от классического ATR, индикатор отдельно рассчитывает расстояние от открытия периода до его максимума и расстояние от открытия периода до минимума.
После этого полученные средние значения откладываются от открытия текущего расчётного периода.
Рассмотрим простой пример.
Расчёт верхнего уровня
Предположим, за пять завершённых торговых дней цена поднималась от открытия до максимума на следующие расстояния:
60, 45, 70, 55 и 50 пунктов.
Среднее восходящее движение:
(60 + 45 + 70 + 55 + 50) / 5 = 56 пунктов.
Расчёт нижнего уровня
Теперь предположим, что движения от открытия до минимума за те же дни составляли:
40, 35, 50, 30 и 45 пунктов.
Среднее нисходящее движение:
(40 + 35 + 50 + 30 + 45) / 5 = 40 пунктов.
Допустим, новый торговый день начался по цене EURUSD 1,1000.
Тогда расчётные ориентиры будут следующими:
- Верхний уровень — 1,1056.
- Нижний уровень — 1,0960.
Все значения приведены исключительно для объяснения алгоритма и не являются прогнозом реального движения цены.
Теперь трейдер видит на графике два статистических ориентира вместо одного числового значения волатильности.
Какие преимущества получает трейдер от VR ATR Pro?
Первое — наглядность. Верхний и нижний уровни отображаются непосредственно на торговом графике.
Второе — отдельный анализ роста и падения. Можно оценивать исторические размеры восходящих и нисходящих движений независимо друг от друга.
Третье — помощь при планировании Take Profit. Статистические ориентиры позволяют сравнивать предполагаемые цели сделки с историческими движениями цены.
Четвёртое — история уровней. Индикатор позволяет изучать предыдущие расчётные периоды и наблюдать, как цена взаимодействовала со статистическими ориентирами.
Пятое — статистика достижения. Можно оценивать историческую частоту достижения верхних и нижних уровней.
Шестое — уведомления. Индикатор поддерживает оповещения о достижении уровней, включая сообщения терминала, Push и электронную почту при соответствующей настройке.
Но здесь необходимо сделать важное уточнение.
VR ATR Pro не показывает гарантированные цели движения цены. Если определённый уровень часто достигался в прошлом, это не означает, что рынок обязательно достигнет его в следующем периоде.
Кроме того, индикатор не формирует самостоятельные торговые сигналы Buy или Sell.
Его основная задача — предоставить трейдеру дополнительные статистические данные.
Практический пример использования VR ATR Pro
Представим, что валютная пара EURUSD открыла торговый день по цене 1,1000.
Индикатор построил два статистических уровня:
- Верхний ориентир — 1,1060.
- Нижний ориентир — 1,0960.
В течение дня цена начинает расти.
Собственная торговая стратегия трейдера формирует сигнал на покупку по цене 1,1030.
Теперь необходимо определить предполагаемую цель.
Верхний статистический уровень расположен на расстоянии 30 пунктов от точки входа.
Допустим, трейдер собирается установить Take Profit на расстоянии 100 пунктов.
Получается, что предполагаемая цель значительно дальше отображаемого верхнего ориентира.
Это не означает, что цена не сможет пройти такое расстояние.
Но теперь трейдер получает дополнительную информацию для оценки торгового плана.
Возможно, стратегия действительно рассчитана на продолжение сильного тренда.
А возможно, выбранная цель слишком оптимистична для текущих условий.
VR ATR Pro не принимает торговые решения за пользователя. Он помогает оценивать рынок на основании статистических данных.
Подробное описание функций, настроек и возможностей демонстрационного использования индикатора представлено на странице VR ATR Pro на сайте Trading-Go.
Почему не стоит искать волшебный индикатор?
За годы работы с торговыми системами я заметил интересную особенность.
Многие начинающие трейдеры ищут инструмент, который будет безошибочно показывать, когда покупать и когда продавать.
Им кажется, что достаточно установить правильный индикатор и подобрать несколько настроек, чтобы получать стабильную прибыль.
Но финансовые рынки устроены сложнее.
У каждого аналитического инструмента есть собственное назначение.
Например, скользящие средние помогают оценивать направление и характер тренда.
ATR измеряет волатильность.
Статистические ценовые уровни позволяют анализировать исторический масштаб движения цены.
Ни один из этих инструментов не способен полностью устранить неопределённость.
Поэтому я считаю более правильным подход, при котором каждый индикатор выполняет конкретную задачу внутри торговой стратегии.
Например, направление сделки определяется трендовым методом.
ATR используется для расчёта расстояния до Stop Loss.
Объём позиции рассчитывается с учётом допустимого денежного риска.
А VR ATR Pro применяется для дополнительной оценки статистических ценовых ориентиров.
Такой подход делает торговую систему более понятной и позволяет отдельно проверять эффективность каждого её компонента.
Мои рекомендации трейдерам
Популярность ATR вполне заслуженна.
Индикатор существует несколько десятилетий, но продолжает решать задачи, которые остаются актуальными для любого трейдера.
Он помогает измерять волатильность, выбирать защитные расстояния, планировать торговые цели и адаптировать стратегии к изменениям рыночной активности.
Если вы только знакомитесь с техническим анализом, я рекомендую начать со стандартного ATR с периодом 14.
Откройте знакомую валютную пару в MetaTrader и понаблюдайте, как меняются значения индикатора на разных таймфреймах.
Сравните показания ATR в спокойные торговые периоды и во время сильных ценовых движений.
Затем попробуйте рассчитывать расстояние до Stop Loss с помощью коэффициента ATR и оценивать, как изменение защитного расстояния влияет на допустимый торговый объём.
Не торопитесь использовать новые настройки на реальном счёте. Сначала проверьте их в тестере стратегий и на демонстрационном счёте.
Если стандартного ATR недостаточно, можно дополнить анализ статистическими ценовыми уровнями VR ATR Pro.
Но не стоит воспринимать ни один индикатор как источник гарантированных прогнозов.
Хороший торговый инструмент должен помогать трейдеру получать полезную информацию, экономить время и принимать более обоснованные решения.
Именно за это я ценю ATR и именно такой принцип стараюсь использовать при разработке собственных индикаторов.
Если вам интересны практические материалы о техническом анализе, торговых роботах и новых инструментах для MetaTrader, приглашаю присоединиться к русскоязычному Telegram-каналу Trading-Go.
Помните: даже самый качественный индикатор не заменяет дисциплину, управление капиталом и проверенную торговую стратегию.
Владимир, опубликовал запись .
С момента публикации зафиксировано 53 просмотра.
Сейчас эту запись просматривают 3 незарегистрированных пользователя.
|
| 

 Добавить фото
 Добавить файл
